五度妙笔
 企业透视镜
 API商城

 数据库
募资12亿元,国产工业传感器隐形冠军,IPO!

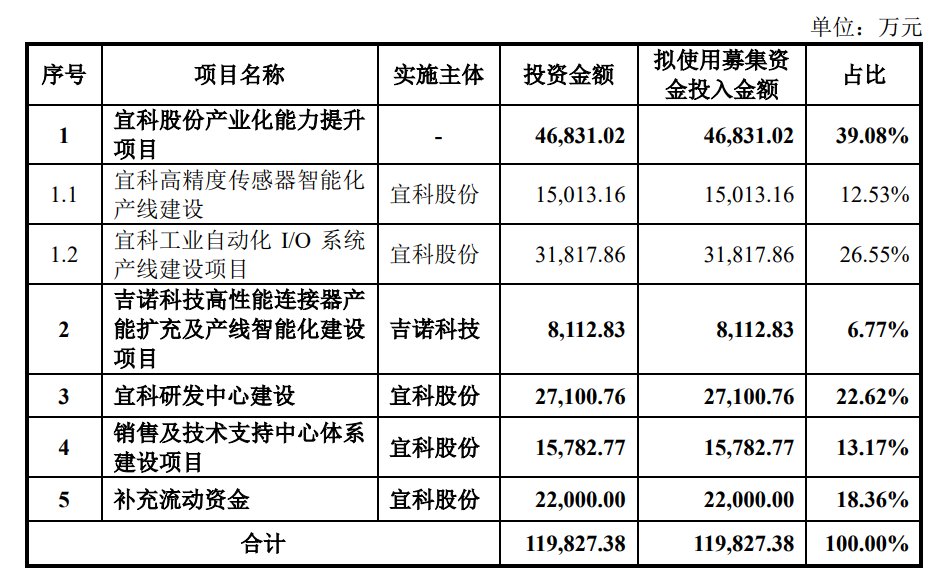
其中,宜科股份产业化能力提升项目包括宜科高精度传感器智能化产线建设(投入1.5亿元、资金占比12.53%)、宜科工业自动化 I/O 系统产线建设项目(投入3.18亿元,资金占比26.55%)两个子项目。
通过宜科股份产业化能力提升项目、吉诺科技高性能连接器产能扩充及产线智能化建设项目,宜科股份计划扩充高精度传感器、I/O 系统及控制驱动系统、高性能连接器等核心产线的产能,引入自动化装配线并融合智能立体仓储、智能物流与柔性制造模块。
通过建设宜科研发中心,宜科股份计划围绕结构光传感器、光谱共焦传感器、白光干涉传感器、雷达传感器、分布式 I/O、高精度伺 服编码器、自主可控 PLC、IoT 信息化融合分布式变频器等方向开展研发攻关。
通过销售及技术支持中心体系建设,宜科股份计划构建“区域中心—国内网点—海外中心” 三位一体的全球化市场营销及售后服务体系——这显示了宜科股份未来进军海外市场的战略布局。


2025 年国产工业传感器实现分层突围:光电、接近等常规品类凭借成本与交付优势完成对日系品牌的实质替代,测量传感器等高门槛领域则由宜科股份、明治传感率先打开缺口,进入宁德时代、比亚迪等头部客户供应链,未来国产工业传感器市场份额有望进一步提高。

在中国编码器市场,同样是外资高度垄断,2025年,多摩川(28%)、海德汉(17%)、西克SICK(6%)等公司占据中国编码器主要市场份额,总体上,欧美品牌占比 43%, 日韩品牌占比 38%,国产品牌仅拥有约 19%的市场。
2025年,宜科股份在中国编码器市场市占率 4%,位居国产第三。
排在宜科股份前面的国产编码器品牌,有长春禹衡(9%)、汇通(4%)。

I/O 模块是完成现场信号采集、传输与执行控制的工业自动化核心设备。
招股书显示,据赛迪网数据,2025年,中国工业自动化领域的分布式I/O模块市场规模约为22.65亿元。
2025 年,宜科股份在中国I/O 模块市场的份额达10.15%,首次超过国外品牌,登顶中国第一。
德系品牌巴鲁夫(8.83%)、倍加福(5.3%)仅次于宜科股份之后,位列中国市场二、三名。
2025年,凭借在工业自动化现场分布式I/O模块领域的市场主导地位,宜科股份入选工信部“家级制造业单项冠军企业”名单。
此外,宜科股份亦是国家企业技术中心、首批国家级重点专精特新“小巨人”企业。

连接系统是工业自动化系统中实现电力连接、信号传输与数据通信的核心基础器件,据赛迪网数据,2025年,中国工业自动化领域工业连接器市场规模约为61.25亿元。
2025年,中国工业自动化领域工业连接器市场前三名分别为泰科电子(10.91%)、菲尼克斯(8.49%)、宜科股份(7.02%)。
可以看到,宜科股份仅次于两家外资品牌,排名中国市场第三、国产品牌第一。

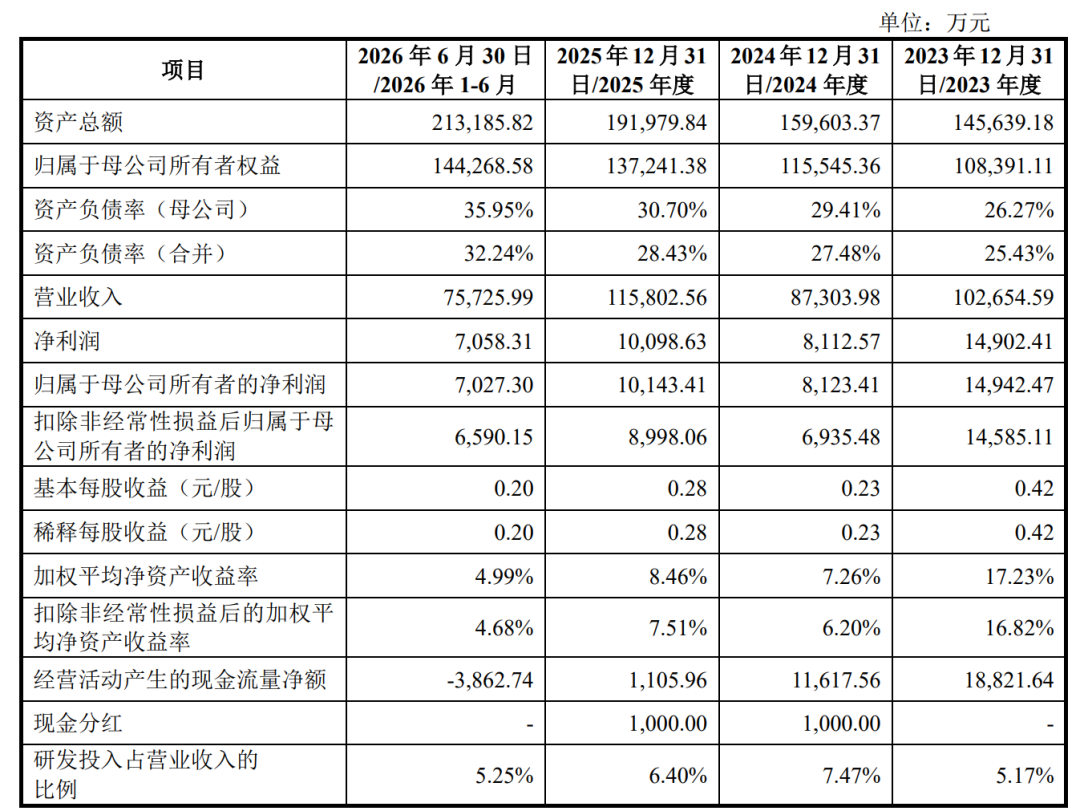
主要财务数据方面,报告期内(2023年-2025年及2026年1-6月),宜科股份实现营收10.27亿元、8.73亿元、11.58亿元及7.57亿元,净利润分别为1.49亿元、8112.57万元、1.01亿元及7058.31 万元。
从营收数据看,报告期内,宜科股份业绩情况存在波动趋势,尤其是2024年营收、净利润出现下滑,2024 年度营业收入同比下降 14.95%,此后的2025年、2026年1-6月均呈现增长趋势。
关于2024年度出现的业绩下滑情况,宜科股份在招股书中称主要由于:下游客户在供应链不畅时期积累的超额备货,随供应恢复转为去库存,新增采购相应减少;同时锂电、光伏、汽车等行业在前期大规模资本开支后于 2024 年进入投资调整期,扩产放缓、配套需求动能不足。
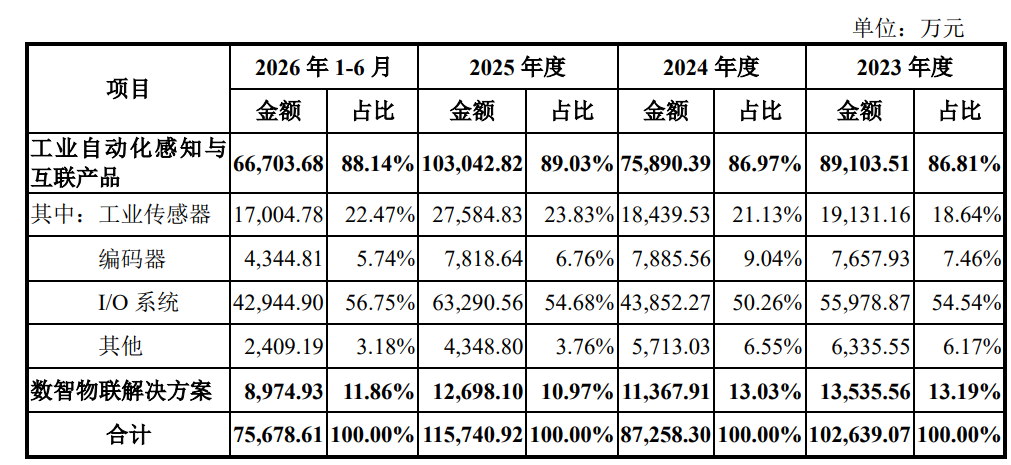
分产品方面,宜科股份将业务分为工业自动化感知与互联产品、数智物联解决方案两大类。工业自动化感知与互联产品在各期占比均超过86%以上,为公司最主要的业务。
工业自动化感知与互联产品包括:工业传感器、编码器、I/O系统及其他。
报告期内(2023年-2025年及2026年1-6月),宜科股份工业传感器营收分别为1.91亿元、1.84亿元、2.76亿元及1.7亿元,占营收比例分别为18.64%、21.13%、23.83%及22.47%,工业传感器为宜科股份第二大细分业务。

编码器方面,各期营收分别为7657.93 万元、7885.56 万元、7818.64 万元及4344.81 万元,占比分别为7.46%、9.04%、6.76%及5.74%,整体较为稳定。
I/O系统方面,各期营收分别为5.6亿元、4.34亿元、6.33亿元及4.29亿元,占比分别为54.54%、50.26%、54.68%、56.75%,I/O系统为宜科股份最大的细分业务。
毛利及毛利率方面,报告期内(2023年-2025年及2026年1-6月),宜科股份毛利分别为4.8亿元、4.06亿元、4.56亿元及2.79亿元,毛利率分别为46.77%、46.58%、39.38%及36.84%。
其中,工业传感器各期毛利分别为7820.72万元、7444.1万元、8922.52万元及5777.55万元,毛利率分别为40.88%、40.37%、32.35%、33.98%。


研发投入方面,报告期内(2023年-2025年及2026年1-6月),宜科股份研发费用分别为5307.45 万元、6525.69 万元、7411.32 万元及3972.73万元,研发费用率分别为 5.17%、7.47%、6.40%和 5.25%。
工业传感器技术领域,宜科股份掌握三角测距法、ToF 测距等多项工业传感器智能测距技术,曾入选工信部传感器 "一条龙" 应用计划示范企业;编码器技术领域,宜科股份是国内工业自动化厂商中较早实现自主研发生产的企业,独立完成 25 位单圈分辨率伺服编码器攻关;凭借高端编码器与传感器产品,宜科股份入选工信部第一批符合《工业机器人行业规范条件(2024 版)》企业名单。

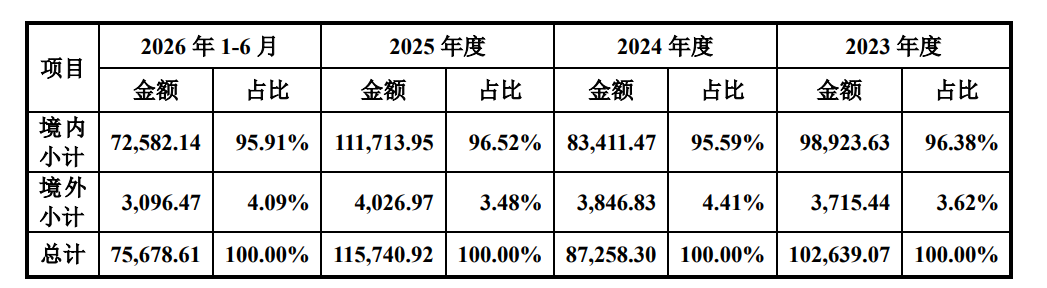
报告期内(2023年-2025年及2026年1-6月),宜科股份境内营收占比分别为 96.38%、95.59%、 96.52%及 95.91%。
由此可见,宜科股份当前绝大部分营收来自国内,国外市场有极大的上升空间,这也是本次IPO中,宜科股份寻求建设销售及技术支持中心,谋划全球市场的原因。
主要客户方面,报告期内(2023年-2025年及2026年1-6月),宜科股份来自前五大客户的营收分别为2.27亿元、1.59亿元、2.13亿元及1.4亿元,占各期营收比例为22.14%、18.23%、18.40%及18.49%。
宜科股份各期的前五大客户包括:先导集团、中汽工程、北方华创、德邦自动化、机械九院、库卡公司、一汽大众、德珂斯、比亚迪、中冶赛迪等。


主要供应商方面,宜科股份对外采购项目包括:原材料采购、集成项目分包,以及少量非核心环节(SMT、丝印等)的外协加工。
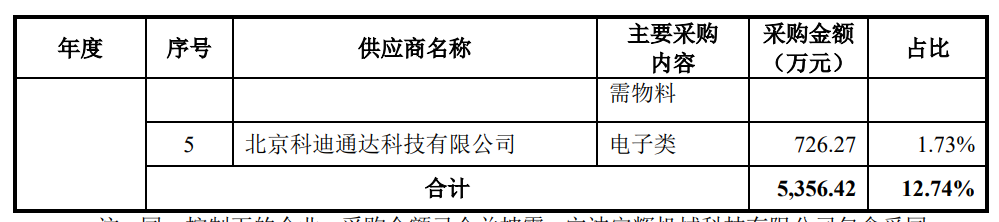
报告期内(2023年-2025年及2026年1-6月),宜科股份来自前五大供应商的采购金额分别为5356.42万元、5828.44万元、9412.6万元及8177.46万元,占各期采购总额的比例分别为12.74%、13.03%、14.35%、15.53%。

清华大学校友创业,小米、科大讯飞等入股,IPO前估值50亿元!
宜科股份实控人为公司创始人张鑫,张鑫直接和间接控制公司 67.39%的表决权。
本次发行后,张鑫仍将直接和间接控制宜科股份 60.65%的表决权。
张鑫直接持有宜科股份 4.09%股份,通过宜科信息间接持有宜科股份57.06%股份,通过天津宜盟持有公司6.24%股份,通过吉诺天津间接持有公司1.54%股份。

张鑫1966年出生,1989年毕业于清华大学计算机系,随后赴德国达姆施塔特工业大学深造,主修工业自动化专业。
1994年,张鑫学成归国创业,深耕工业自动化领域近三十年,先后创立两家行业知名自动化企业,1994 年 9 月至 2008 年 12 月,张鑫任图尔克(天津)传感器有限公司董事、总经理,2009年1月至今,任职宜科股份董事长、总经理


工业传感器细分领域,我国起步晚、技术壁垒高、行业惯性大,国产企业突破相对缓慢:指标需长周期验证,客户替换成本高、选型路径依赖强。
映射到资本市场 ,在中国A 股以工业传感器为核心业务的企业极为稀缺,多家国产老牌龙头冲刺 IPO 未果。
您对本文有什么看法?欢迎留言分享!
顺手转发&点击在看,将中国传感产业动态传递给更多人了解!
星标的内容=你在乎的内容,根据微信公众号推荐原则,没有在传感器专家网公众号主页【设为星标】,将无法及时获得传感器行业最新资讯!