五度妙笔
 企业透视镜
 API商城

 数据库
五笔融资密集落地:从空间感知、机器人触觉到AI算力,资本正在押注什么?
近期,AI与具身智能产业迎来新一轮融资动态。
11月上旬至中旬,阜时科技、纬钛机器人、猿声科技、曦选创智以及AI智能体技术平台LangChain相继传出融资消息,涉及激光雷达SPAD芯片、视触觉传感器、机器人触觉基础设施、端侧AI芯片以及智能体开发平台等多个技术方向。
从融资规模看,既有超过4亿元人民币的C轮融资,也有5亿元人民币的天使轮融资,还有来自国际资本市场的3亿美元融资。
如果将这五笔投资放在一起观察,可以发现一个值得关注的趋势:资本关注的焦点,正在从单纯的AI模型和算法,进一步向AI落地所依赖的底层硬件、感知系统、计算平台和软件基础设施延伸。
尤其是随着具身智能和机器人产业的发展,机器如何感知真实世界、如何理解接触与作用力、如何在本地完成实时计算,正在成为新的产业竞争焦点。
一、五笔融资密集落地,覆盖AI产业链多个关键环节
1. 阜时科技完成超4亿元C4轮融资:SPAD芯片向单芯片RGBD延伸
11月13日,阜时科技完成超4亿元C4轮融资。本轮投资方包括信通电子、精测电子、华睿投资、汇宁投资、兴银资产、青稞资本及中欧新能源汽车基金等上市公司背景资本、产业投资机构和专业投资基金。
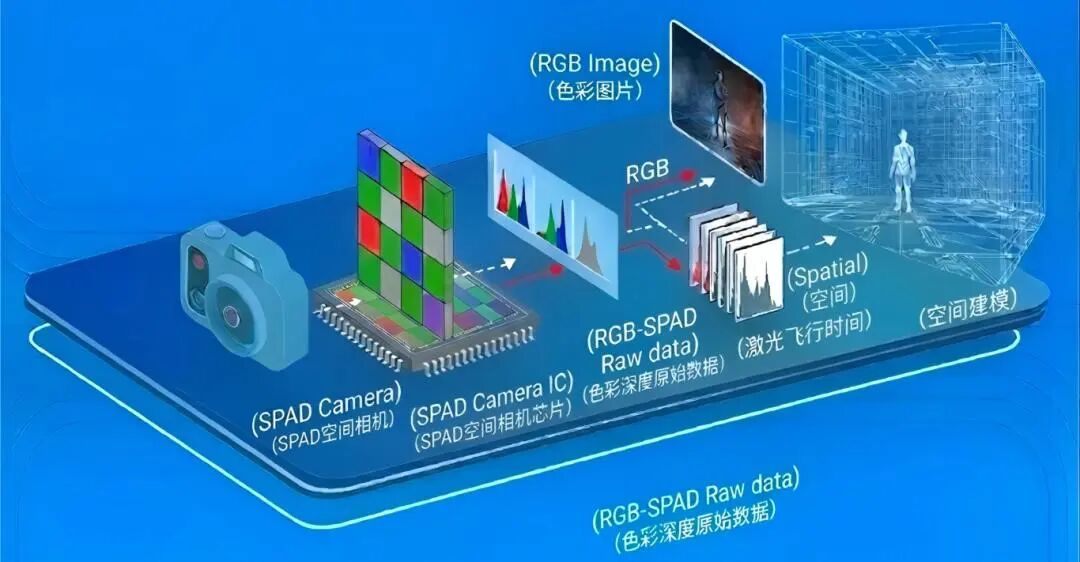
本轮融资将主要用于物理AI空间感知芯片与新一代光电芯片技术平台的研发及产业化。
阜时科技长期专注于激光雷达核心芯片和机器视觉解决方案,其重要技术方向之一是SPAD(单光子雪崩二极管)芯片。SPAD能够对极其微弱的光信号进行探测,在飞行时间测距、激光雷达和三维空间感知等领域具有重要应用价值。
据公司及相关报道披露,阜时科技的全固态激光雷达SPAD芯片已经实现车规级前装量产,累计出货超过100万颗。公司还在进一步推进单芯片RGBD技术,希望在单颗芯片上实现彩色图像与深度信息的融合。
传统视觉系统通常需要通过摄像头获取颜色和纹理信息,再由独立的深度传感器或激光雷达获取距离信息,随后通过算法进行数据融合。单芯片RGBD的技术方向,则是希望从芯片层面提升彩色信息与深度信息的协同能力,减少多传感器系统在时间同步、空间标定和数据融合方面的复杂度。
阜时科技披露,单芯片RGBD计划于2027年推进产业化。
这笔融资的意义,不仅在于支持一家SPAD芯片企业扩大研发和产业化投入,更在于反映出资本对三维视觉、空间感知和物理AI底层光电芯片的持续关注。
参考来源:融中财经、36氪,2026年11月13日。
https://www.thecapital.com.cn/news/detail/125674
https://www.36kr.com/p/4067812900344709
2. 纬钛机器人完成数亿元A轮融资:视触觉传感器加速进入机器人应用
11月12日,视触觉传感器研发企业纬钛机器人宣布完成数亿元A轮融资,由中车资本、永鑫方舟联合领投,鲁信创投、木棉花基金、银杏谷资本、华仓资本等机构参与投资。
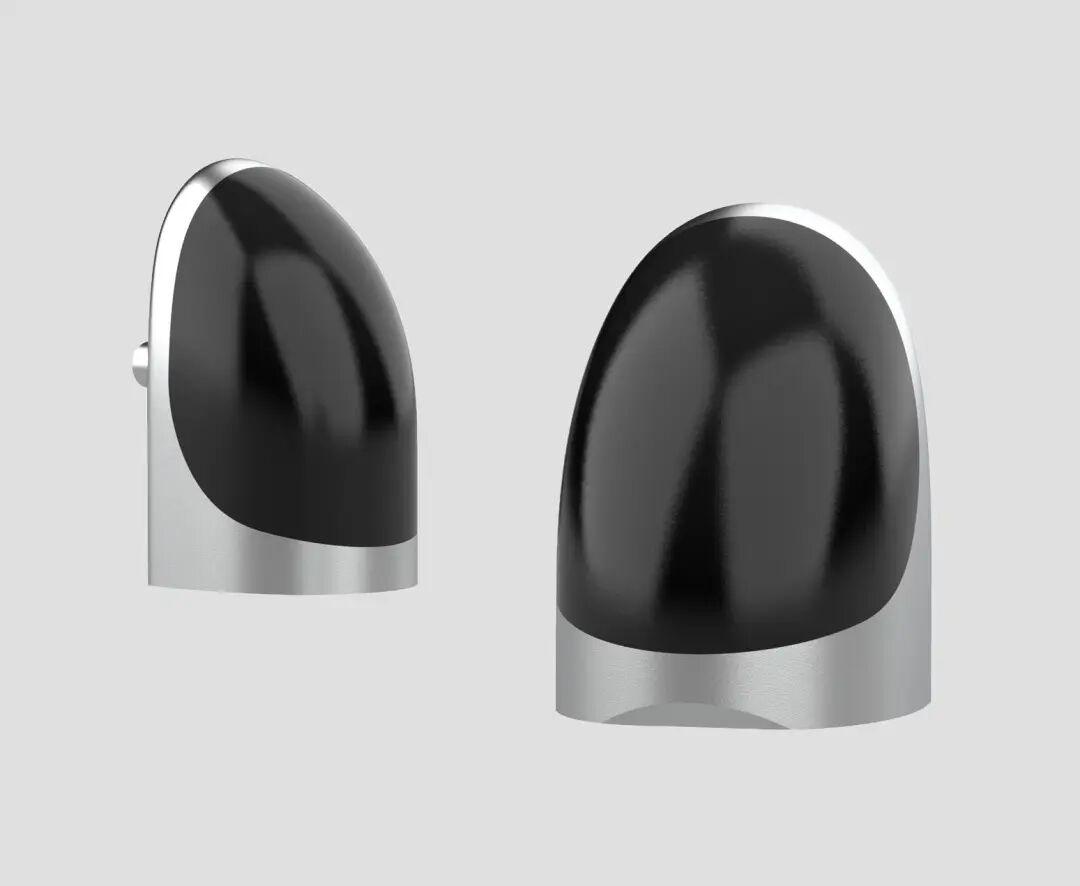
纬钛机器人成立于2024年,核心业务聚焦视触觉传感器、数据采集设备及配套数据集,致力于为灵巧手和机器人提供更加精细的接触感知能力。
在机器人与真实物体发生接触时,仅依靠摄像头通常难以准确判断接触位置、压力分布、物体是否发生滑移,以及抓取过程中力的变化。视触觉传感器将视觉成像与触觉感知结合起来,使机器人不仅能够看到物体,还能够感知接触状态。
纬钛机器人的GF515仿生指尖产品面向灵巧手应用,可在有限的指尖空间内感知压力分布、滑移状态和力变化方向。公司还配套开发了数据采集系统,能够同步记录视触觉、图像、位姿和夹持状态等信息,并联合相关机构发布“白虎-VTouch”数据集。
更值得关注的是产业应用进展。据纬钛机器人披露,其视触觉传感器已经进入小米手机产线,用于高精度零部件装配,并搭载于国内灵巧手厂商的新一代产品。
这意味着视触觉传感器正在从实验室研究和技术验证,逐步走向精密制造与机器人产品应用。
随着机器人从简单重复动作走向精细抓取、装配和人机协作,触觉感知有望成为继视觉之后的重要感知能力。纬钛机器人获得新一轮融资,也反映出资本对机器人精细操作能力及其底层传感技术的关注。
参考来源:智通财经、盖世汽车,2026年11月12日至14日。
https://cn.investing.com/news/stock-market-news/article-3663687
https://auto.gasgoo.com/news/202611/14I70477901C601.shtml
3. 猿声科技完成超亿元新一轮融资:构建机器人触觉基础设施
11月9日至10日,猿声科技完成超亿元新一轮融资的消息受到行业关注。
本轮融资引入五源资本、线性资本、厚雪资本等投资机构,同时有速腾聚创、拓普集团、上富电技等产业资本参与,曦晨资本等机构继续参与投资。相关报道显示,本轮资金将用于下一代触觉产品研发、触觉数据体系建设、车规级产线扩产以及国际市场拓展。
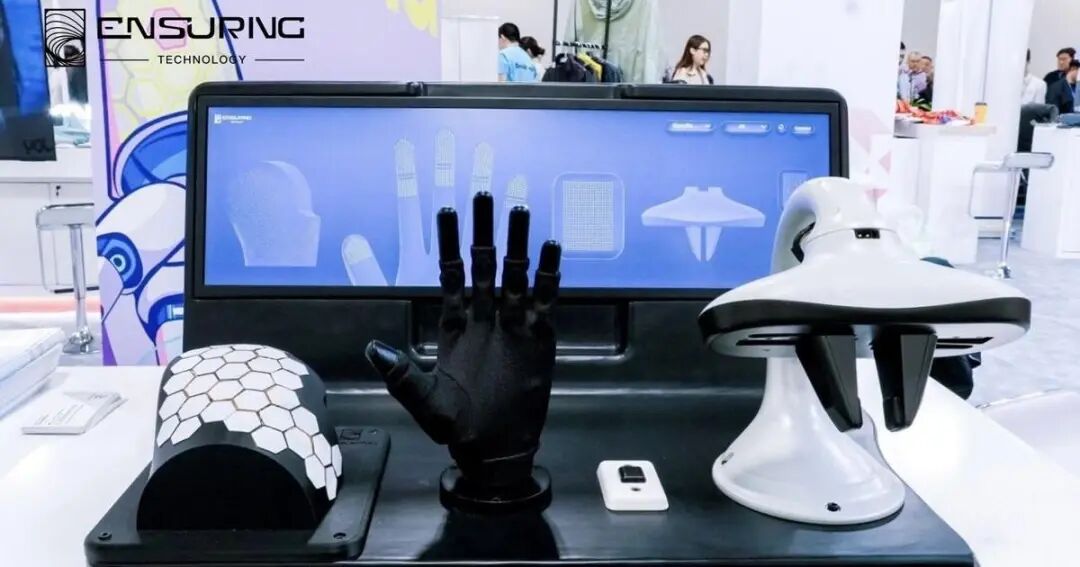
猿声科技成立于2025年,定位于具身智能触觉基础设施供应商。与只提供单一触觉器件的企业不同,公司希望围绕触觉传感器、触觉数据采集、触觉智能算法和规模化制造,建立相对完整的技术体系。
其产品包括Tacta多维触觉传感器、大面积柔性电子皮肤以及触觉动捕手套等,面向灵巧手、人形机器人和具身智能数据采集等应用。
其中,多维触觉传感器能够获取接触过程中的法向力、切向力及接触力变化等信息;柔性电子皮肤则有望将触觉感知能力从机器人指尖扩展至更大面积的机身表面。
值得注意的是,本轮投资方中出现了速腾聚创、拓普集团、上富电技等具有汽车产业链背景的企业。这种投资组合具有一定的产业协同意味:触觉传感器不仅需要解决灵敏度、可靠性和算法问题,还需要面对制造一致性、成本控制、规模生产及客户交付等工程化挑战。
猿声科技提出将汽车工业的量产标准和工程经验引入机器人触觉产品开发,正是希望通过规模制造能力,推动触觉传感器从定制化研发走向标准化产品。
这笔融资所体现的价值,已经不只是某一款触觉传感器的技术升级,而是机器人触觉产业链从器件研发向数据、算法和制造体系延伸的趋势。
参考来源:网易科技、融中财经、猎云网,2026年11月9日至10日。
https://www.thecapital.com.cn/news/detail/125602
https://cj.sina.cn/articles/view/2822771827/a84014730200181ii
4. 曦选创智完成5亿元天使轮融资:具身智能端侧芯片受到资本关注
11月12日,曦选创智科技(无锡)有限公司宣布完成5亿元人民币天使轮融资,由纪源资本、经纬创投联合领投,和利资本、鼎晖龙芯创投、上汽恒旭资本、耀途资本、正轩资本、心资本、优势资本、博雅创投等机构参与投资。
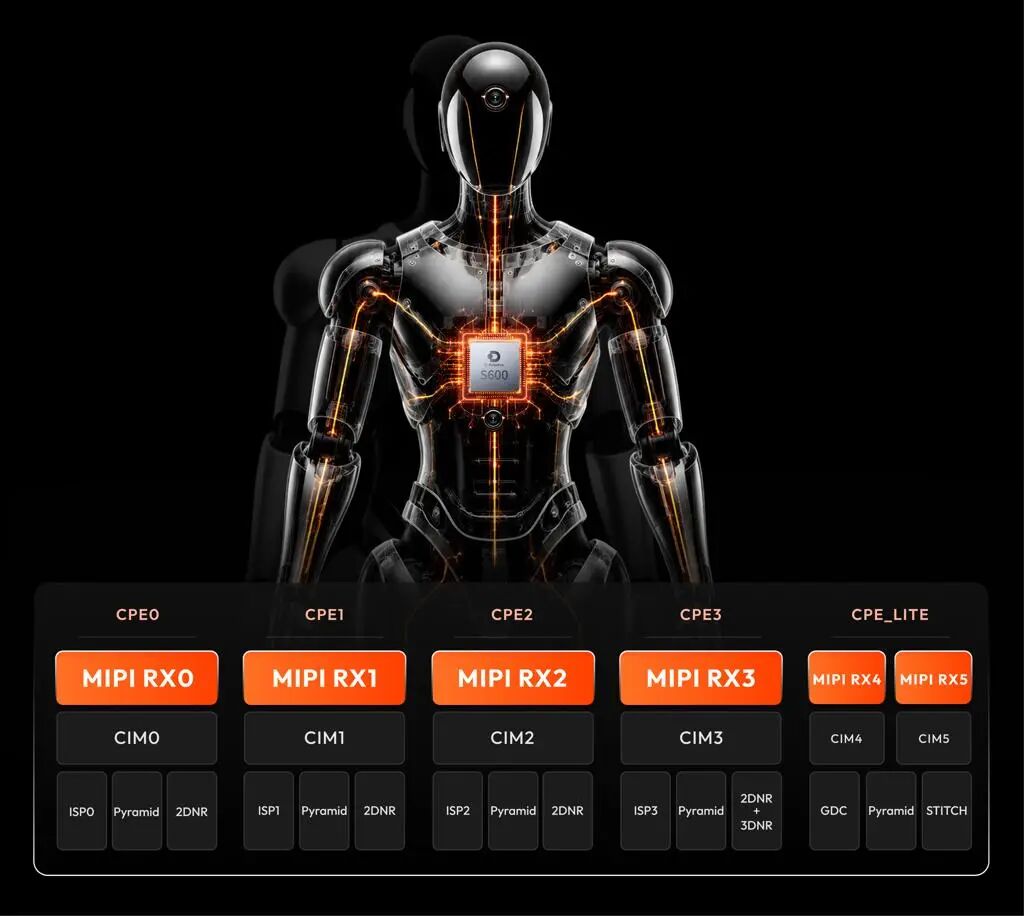
曦选创智由沐曦股份与优必选共同发起,聚焦具身智能端侧芯片与计算平台。
公司首颗自研芯片定位为面向机器人的“大小脑一体”SoC,围绕机器人多模态感知、认知决策与运动协同等需求进行芯片定义和系统设计。
对于机器人而言,感知只是完成任务的第一步。机器人需要持续处理摄像头、深度传感器、触觉传感器、惯性传感器等不同来源的数据,再结合AI模型完成环境理解、任务规划和运动控制。
这些工作对计算平台提出了较高要求:既需要足够的算力,也需要兼顾功耗、散热、实时性、接口适配和系统协同。
曦选创智希望通过机器人端侧计算芯片和配套软件工具链,为机器人整机厂商提供面向具身智能任务的计算平台。
公司披露,当前正在推进首款自研机器人主控SoC及配套软硬件系统研发,计划于2027年向产业伙伴提供开发验证平台,并于2028年推出首款SoC产品及配套的具身智能整体解决方案。
这笔融资释放出一个重要信号:具身智能的产业竞争,正在从机器人本体和算法模型,向底层计算芯片、软件生态和系统级解决方案延伸。
对于传感器行业而言,端侧计算平台的发展同样值得关注。未来传感器将不再只是独立的数据采集器件,而需要与边缘计算芯片、AI算法和机器人控制系统更加紧密地协同。
参考来源:曦选创智官方公告、投中网,2026年11月12日。
https://xilect.com/news/angel-round-financing/
https://www.chinaventure.com.cn/news/114-20261112-394014.html
5. LangChain完成3亿美元C轮融资:AI智能体基础设施持续升温
在上述四笔围绕硬件和具身智能的融资之外,另一笔来自AI软件基础设施领域的投资同样值得关注。
11月13日,AI开发平台公司LangChain宣布完成3亿美元C轮融资,公司估值达到30亿美元。本轮融资由CapitalG领投,GIC、DFJ Growth参与投资,IVP、Sapphire Ventures等原有投资方继续参与。
LangChain主要为开发者和企业提供构建、部署、监控和管理AI智能体的工具与平台。其产品体系包括LangChain、LangGraph以及LangSmith等,覆盖智能体开发框架、运行管理、性能评估、监控和治理等环节。
随着AI应用从简单问答和内容生成走向能够调用工具、执行任务、访问企业数据并完成复杂工作流程的智能体,企业面临的挑战也在发生变化。

除了模型本身的能力,还需要解决智能体如何稳定运行、如何评估执行效果、如何监控异常行为、如何管理数据和工具权限,以及如何在不同模型之间灵活切换等问题。
LangChain的融资,正是资本对这一层基础设施价值的认可。
公司在融资公告中披露,已有超过7000家组织使用LangSmith,客户包括NVIDIA、Toyota、Salesforce等企业。新一轮资金将用于进一步发展智能体运行、改进和治理平台。
从产业链角度看,LangChain与前面四家企业的业务并不相同,但它们指向同一个大趋势:AI产业正在从模型能力竞争,走向完整应用系统和基础设施竞争。
对于传感器产业而言,未来智能传感系统也可能成为智能体调用和控制的物理接口。传感器负责获取真实世界信息,边缘计算平台负责实时处理,AI智能体负责理解任务、组织决策并调用执行系统。三者之间的协同,将影响AI在工业、机器人和智能制造领域的实际应用能力。
参考来源:LangChain官方公告、华尔街日报,2026年11月13日。
https://www.langchain.com/blog/series-c
https://www.wsj.com/cio-journal/ai-startup-langchain-more-than-doubles-its-valuation-to-3-billion-f83377ad
二、五笔融资背后,AI产业正在出现哪些新趋势?
如果只看单笔融资,五家企业分别处于不同赛道;但把它们放在同一张产业图谱中,就能看到几条正在形成的趋势。
趋势一:机器感知正在从“看得见”走向“看得懂、摸得着”
阜时科技布局SPAD和单芯片RGBD,纬钛机器人研发视触觉传感器,猿声科技构建多维触觉传感器与电子皮肤体系。
三家企业虽然技术路线不同,但都在解决同一个问题:如何让机器获得更加丰富、准确和可靠的真实世界信息。
过去,机器视觉主要解决物体识别、定位和图像理解问题;随着机器人开始执行精细操作任务,仅有视觉信息已经不够。
例如,机器人抓取一个易碎物体,需要知道物体在哪里、距离多远,也需要知道接触时施加了多大压力、物体是否正在滑动,以及抓取力度是否需要调整。
这意味着未来机器人感知系统将逐渐由单一视觉感知,向视觉、深度、触觉、力觉、惯性等多模态融合发展。
对于传感器行业而言,这将带来新的产品需求,也将推动不同传感器之间的融合设计、数据协同和系统集成。
趋势二:触觉传感器正在从单一器件走向“传感器+数据+算法”
纬钛机器人和猿声科技的融资都体现出一个值得重视的变化:触觉传感器的竞争,正在从硬件器件本身延伸到数据采集、算法处理和应用生态。
触觉传感器能够采集接触信息,但要让机器人真正掌握抓取、装配、操作等技能,还需要大量高质量触觉数据,以及能够理解这些数据的算法模型。
这与早期机器视觉产业的发展有相似之处。摄像头和图像传感器只是基础,真正形成产业价值,还需要图像处理芯片、算法、数据和应用软件的共同支撑。
未来触觉传感器企业的竞争力,可能不仅取决于传感器的灵敏度、分辨率和可靠性,还取决于其能否建立标准化数据体系,能否与机器人模型和控制系统有效结合,以及能否实现规模化交付。
趋势三:具身智能竞争开始向端侧算力和系统平台延伸
曦选创智的5亿元天使轮融资,体现了资本对机器人端侧计算平台的重视。
机器人不同于普通云端AI应用。它需要在真实环境中实时感知、判断和行动,不能将所有计算任务都交给远端服务器。
特别是在工业机器人、人形机器人和移动机器人等应用中,实时性、稳定性、功耗和数据安全都非常重要。
因此,端侧AI芯片、机器人主控SoC、边缘计算平台以及配套软件生态,将成为具身智能产业的重要基础设施。
这也意味着传感器企业需要更加关注计算平台的发展。未来产品设计不能只考虑传感器本身的性能,还需要考虑数据接口、边缘处理能力、功耗和与AI模型的协同适配。
趋势四:AI竞争正在从模型走向完整的智能体基础设施
LangChain的3亿美元融资,反映出AI智能体产业正在形成新的基础设施需求。
当AI开始从“回答问题”转向“执行任务”,企业就需要一套能够让智能体稳定运行、持续改进并受到有效管理的技术平台。
这一趋势同样会影响物理AI和智能制造。
未来的工业AI系统可能不仅需要调用大模型,还需要读取传感器数据、分析设备状态、识别异常、制定控制策略,并与工业设备和机器人系统交互。
从这个角度看,传感器数据将成为AI智能体理解物理世界的重要输入,而传感器、边缘计算和智能体软件之间的协同,也可能形成新的产业价值空间。
趋势五:产业资本正在更加关注技术的工程化和规模化能力
五笔融资中,还有一个值得注意的共同点:投资逻辑正在从单纯关注技术概念,转向关注产品验证、客户导入和规模化交付。
阜时科技强调车规级SPAD芯片的量产进展;纬钛机器人披露视触觉产品进入精密制造产线;猿声科技强调车规级产线和触觉产品的规模制造;曦选创智规划开发验证平台和后续产品交付;LangChain则强调企业客户的实际使用和智能体治理能力。
这些信息说明,资本市场关注的不仅是技术是否先进,还包括技术能否进入真实场景、能否满足客户要求,以及能否形成持续的商业化收入。
对于传感器企业来说,这一点尤其重要。传感器从样品走向量产,往往还需要经过可靠性验证、环境适应性测试、长期稳定性测试、成本优化和供应链建设等多个环节。
能够跨越从技术研发到规模化交付这道门槛的企业,才更有机会在产业发展中建立长期竞争优势。
三、产业观察:传感器正在成为物理AI产业链的重要入口
从这五笔融资可以看到,AI产业的投资方向正在进一步向物理世界延伸。
如果将未来的具身智能产业链进行拆解,大致可以分为几个相互协同的层次:
第一层:感知层。 通过图像传感器、激光雷达、SPAD芯片、深度视觉、触觉传感器、力觉传感器和惯性传感器等,获取外部环境和机器人自身状态信息。
第二层:计算层。 通过AI芯片、机器人主控SoC和边缘计算平台,对多模态传感器数据进行处理,完成环境理解、目标识别和实时推理。
第三层:智能层。 通过AI模型和智能体系统,完成任务理解、决策规划、动作生成和执行过程管理。
第四层:执行层。 通过灵巧手、机械臂、移动底盘和各类执行机构,将智能决策转化为真实世界中的动作。
在这条产业链中,阜时科技、纬钛机器人和猿声科技主要布局感知层,曦选创智布局计算层,LangChain则代表智能体软件基础设施的发展方向。
这五笔融资恰好从不同侧面呈现出AI从数字世界走向物理世界所需要的关键技术环节。
尤其值得传感器行业关注的是,随着机器人对真实环境的理解能力不断增强,传感器的角色正在发生变化。
过去,传感器更多被视为设备中的数据采集部件;未来,传感器可能成为AI系统感知物理世界、理解环境变化并实现自主行动的基础入口。
这也意味着传感器产业的价值空间,可能不再局限于单一器件的销售,而是进一步延伸到多模态感知系统、传感器数据平台、智能感知算法和行业解决方案。
从空间感知到触觉感知,从端侧AI芯片到智能体软件平台,五笔融资呈现出一条清晰的产业主线:AI正在从“理解数字信息”走向“理解并作用于真实世界”。而传感器,正是这一变化中不可或缺的基础技术之一。
免责声明:本文版权归原作者所有。本文所用视频、图片、文字如涉及作品版权问题,请第一时间告知,我们将根据您提供的证明材料确认版权并按国家标准支付稿酬或立即删除内容!本文内容为原作者观点,并不代表本公众号赞同其观点和对其真实性负责。

为您发布产品,请点击“阅读原文”