
 五度妙笔
 企业透视镜
 API商城

 数据库
一家"造交换机心脏"的芯片公司,要上市了
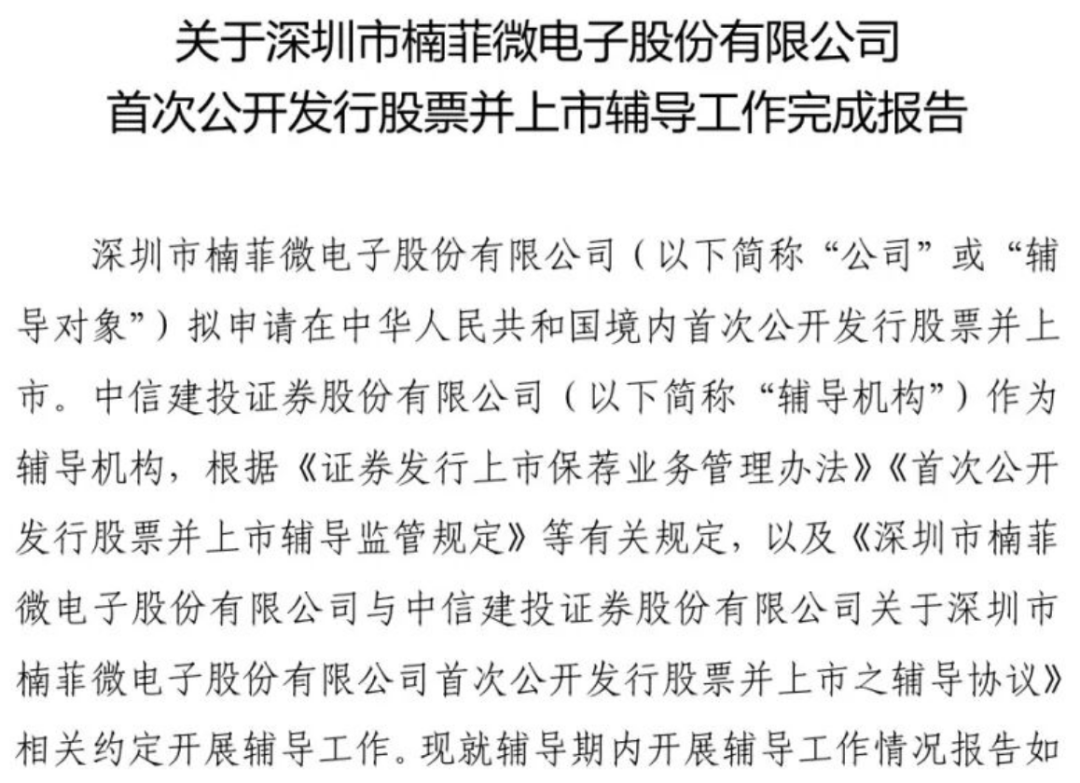
上周,中信建投发布了关于深圳市楠菲微电子股份有限公司首次公开发行股票并上市辅导工作完成的报告。
这类节点在A股每年都有,本身不算什么新闻。但楠菲做的事值得拎出来说一句——它是做网络互连芯片的,交换机、服务器、数据中心里那些日夜搬运数据的核心器件,就是它造的。
| 为什么这家芯片公司值得多瞟一眼
过去两年,算力这个词被反复提及,但多数人讨论的是GPU、是模型。很少有人注意到:当几千张GPU要协同训练一个模型时,网络带宽和延迟才是真正的瓶颈。GPU再强,数据喂不进去、梯度传不出来,整张卡就是昂贵的摆设。
这就是为什么英伟达愿意花大价钱把网络(Mellanox/InfiniBand)买下来,也是为什么全球以太网交换芯片市场里博通一家能拿走大半份额。
而AI算力建设,恰恰是国内未来三到五年最确定性的资本开支方向之一。底层的互连芯片,从"可选项"变成了"必选项",且国产化诉求空前强烈——这条赛道的需求曲线,是实打实往上走的。
| 一颗8Tbps芯片背后的"命门"
说回楠菲。
他们最高端的ES8000系列,单芯片集成160条56G SerDes,提供8.0Tbps交换容量,最高支持20个400GE端口。数字看着漂亮,但真正的内行会盯住那个词:SerDes。

SerDes就是芯片上每一对负责高速收发数据的“收发器”。要在一条极细的通道上跑56Gb/s的信号,信号完整性问题会指数级恶化——PCB板材的损耗、过孔的反射、封装基板的纹理,都会变成致命噪声。
做单颗SerDes不难,难的是把160条56G SerDes集成进一颗交换芯片,并在20×400GE满配下让它们同时稳定运行。国内在商用以太网交换芯片这个品类里,能把56G SerDes和完整交换架构一起稳定量产的企业,屈指可数。这东西没有捷径,就是时间、流片次数和工程团队经验堆出来的。
所以从投资或战略视角看,一家公司的SerDes能力,很大程度上决定它的技术“护城河”深度。这是硬指标,糊弄不了。
| 真正稀缺的,是"全套能力"
更值得玩味的是楠菲的产品版图。
它不像很多友商只做交换芯片单点,而是同时覆盖了以太网交换芯片、PHY(物理层)、智能网卡、PCIe Switch四大类。简单说,从服务器网卡,到交换机端口,到机箱内部GPU互联,它都想做、也都在做出货。
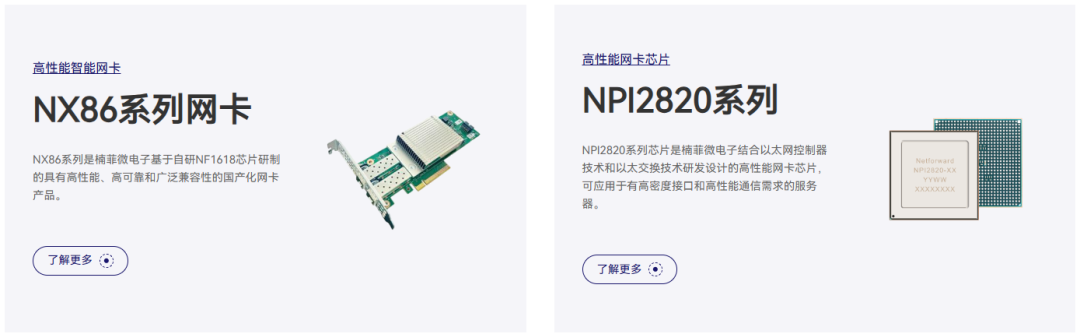
为什么要强调这个?因为企业采购网络基础设施时,最怕的是"拼盘式"供应——不同芯片来自不同厂商,兼容性、一致性、故障定位都是噩梦。能提供全栈方案、并且核心器件自研的公司,在客户那里天然有更高的粘性和议价空间。
从公开数据看,它最近两年LAN-Switch年出货超500万颗、中端芯片超100万颗、100G以上高端超40万颗——低端跑量、中端走量、高端立标杆,三个层级都有真实产品在网运行。这种"既能在消费级走量、又能在高端立住"的能力结构,在国产网络芯片厂商里并不多见。
| AI叙事里,它的真正落点在哪
在AI数据中心Scale-out,也就是多机柜集群互联场景里,8Tbps以太网交换芯片属于中高端商用档位,上面还有25.6T等更大容量的玩家。ES8000更现实的主战场,是运营商、企业网TOR、工业以太网等中高端商用市场。
楠菲在AI侧更值得跟踪的,其实是PCIe 6.0 Switch和面向GPU Scale-up的Alink Switch。前者解决服务器/机箱内GPU与CPU、存储的高速互连,后者指向GPU之间的Scale-up网络。如果这些产品如期放量,它才真正站到AI算力互联的核心位置。

| 它卡在哪个位置
把视野拉到整个国产网络芯片格局:
这个位置的独特价值在于:当运营商、行业客户、白盒交换机厂商想要"多供应商策略"来分散风险、压低成本时,独立第三方是最受欢迎的那个选项。

| 写在最后
一家造“网络心脏”的公司走到上市门口,背后是十年磨一颗芯片的慢功夫。
对站在甲方视角的高管们来说,这类公司的意义不只是“又多了一个可投标的”。更实际的启示是:在算力军备竞赛的下半场,网络的自主可控,会像芯片自给率一样,成为企业供应链韧性评估里越来越重的权重。
而那颗8Tbps的ES8000,是它在商用以太网中高端站稳的注脚;真正决定它能否吃到AI Scale-up红利的,还要看PCIe 6.0 Switch和兼容UALink的Alink Switch能不能如期放量。
声明:本文仅为信息交流之用,不构成任何投资建议,股市有风险,投资需谨慎。
是说芯语原创,欢迎关注分享
合作洽谈,进入公众号:服务—>商务合作


