
 五度妙笔
 企业透视镜
 API商城

 数据库
净利润大涨263.4%!芯联集成卡位AI算力、光互联和汽车,上半年盈利转正
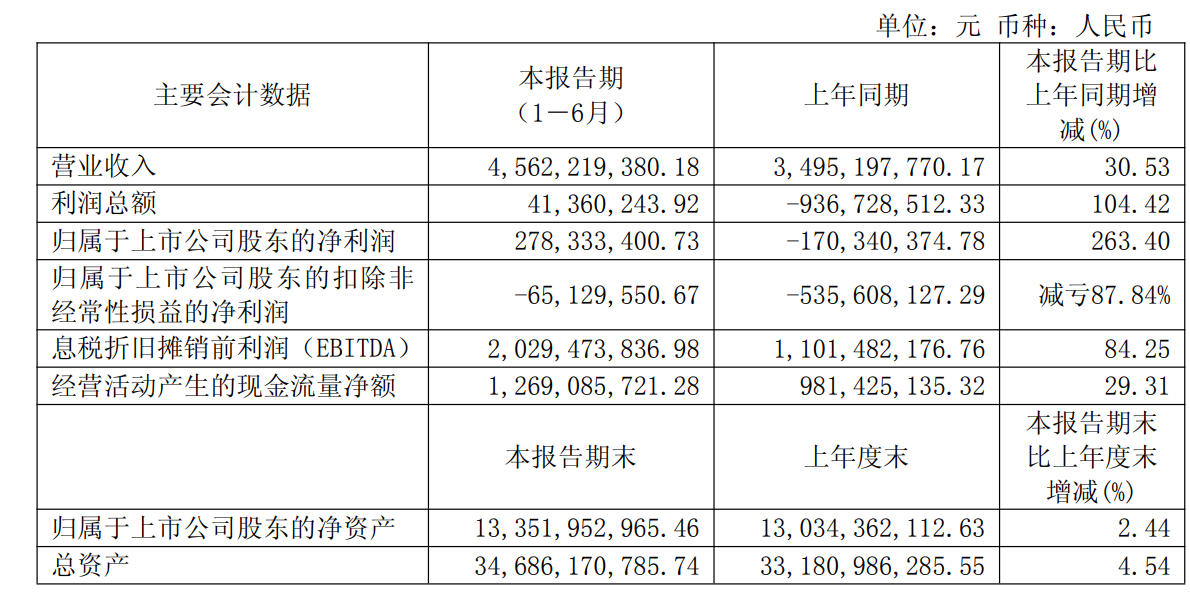
近日,国内功率半导体大厂芯联集成发布2026年上半年业绩报,公司上半年营收45.62亿元,同比增长30.53%,归母净利润为2.78 亿元,同比增长263.4%,同比正式扭亏为盈。公司第二季度实现营业收入26.00 亿元,同比增长47.59%,归母净利润为3.67 亿元,同比大幅增长2968.72%,单季度实现大幅增长,公司盈利能力迎来质的飞跃。
研发投入占比接近20%,四大核心业务推动增长
芯联集成是做晶圆起家,在工艺平台布局最为完善,从低压到
高压
、
IGBT
到SiC、GaN,整个工艺平台丰富,而且都有量产。2026年上半年,芯联集成的研发投入达到9.05亿,在营收的占比达19.84%,接近20%。
芯联集成财报显示,上半年公司晶圆产量 148 万片(折合 8 英寸),同比增长28.86%,规模效应快速显现,折旧摊销占营业收入比重下降至 41.13%,同比下降 13.84 个百分点,公司产品整体盈利能力显著提升。芯联集成确立了
MEMS
、功率、
模拟
IC、
MCU
、光互连五大主要技术方向,持续开展工艺与技术研发,不断丰富专利及非专利技术储备。
财报还披露,2026年上半年公司四大核心业务快速增长:一是
AI
业务营收同比增长84.31%,在AI 基建和光互连领域,公司布局了完整的技术平台和产品矩阵;在AI终端方面, 构筑了从环境感知到供电保障的完整链路能力。
二、车载业务作为公司核心业务基本盘,依托市场和技术的先发优势,业务规模持续做大,收入同比增长3.53%。公司产品覆盖主驱、OBC(车载充电机)、底盘、车身、热管理等,覆盖国内九成以上
新能源
车企。
三是高端
消费电子
营收同比增长31.76%,公司产品已覆盖MEMS 麦克风、激光雷达
驱动芯片
VCSEL 光源、IMU 运动传感芯片等,从环境感知到稳定供电,相关产品已嵌入多种AI 终端设备;四是工控业务营收同比增长21.29%,光伏、储能混碳
功率模块
、工商业储能模块已批量交付。
芯联集成工控及服务器
电源
营销副总经理李国斌最近在
PMIC
China
论坛
上表示,公司一直在高比例研发投入,推进技术进步。从IGBT产品路线图看,从2019年到2024年前后迭代了四代产品,现在的主力产品是IGBT G3芯片和G3+芯片, 在关键指标上实现了与
英飞凌
IGBT7同样的指标性能。在新能源汽车及白色变频家电的650V-750V低损耗IGBT产品,在导通损耗和短路特性等主要性能上,已经对标国际大厂。
SiC芯片出货量位居国内第一,GaN器件向高压演进
李国斌表示,芯联集成SiC芯片在国内出货量与市场占有率第一,目前采用平面栅技术,未来将转向超结(Super Junc
ti
on)技术以降低损耗。SiC电压覆盖650V至6500V(10kV处于研究阶段),重点布局1400V光储应用及1500V超充领域。
高压SiC(2300V/3300V)率先在SST(固态变压器)等领域率先落地,3300V芯片已批量出货,填补了国内高压SiC器件在固态变压器核心功率应用中的空白。在高压碳化硅场景落地方面,芯联集成在国产厂商中是走在前列的。
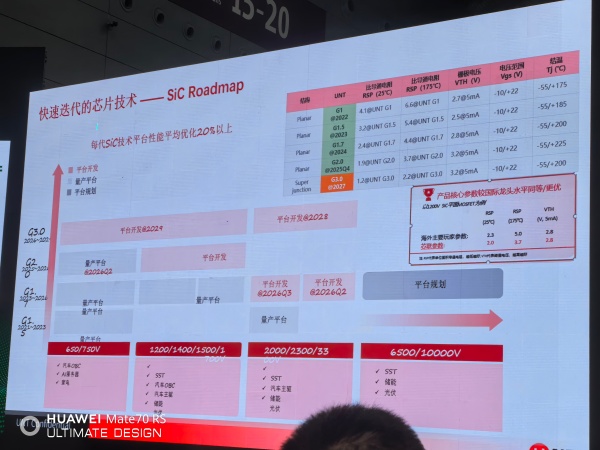
财报披露,在功率GaN领域,公司在研项目进一步迭代到
氮化镓
到G2.0,进一步提升效率,优化衬底,大幅度提升可靠性。GaN之前做到750V和900V,很难做到高压,芯联集成的目标是将GaN性能做到1200V,满足
电力电子
断路器“老换新”场景需求。
在前瞻产线布局上,2026年6月,芯联集成和与绍兴市杭绍临空经济一体化发展示范区绍兴片区管理委员会合作,建设了一条5 万片/月的12 英寸
集成电路
数模混合芯片生产线,主要技术和产品方向为40/28 纳米MCU/
DSP
、90/55 纳米BCD/DrMOS 等数字/模拟电路、55 纳米硅光/激光驱动等芯片,项目计划总投资200亿元,项目预计建成后,有利于公司切入AI 基建和终端这一高增长赛道,进一步强化公司在MEMS、功率、模拟IC 领域的技术与产能壁垒。
SiC
SiC
+关注
关注
32
文章
4089
浏览量
71633
GaN
GaN
+关注
关注
21
文章
2450
浏览量
86398
芯联集成
芯联集成
+关注
关注
0
文章
64
浏览量
482


