
 五度妙笔
 企业透视镜
 API商城

 数据库
光通信半年报:14 家合计净赚 250 亿,经营现金流却只有 20 亿
8 月 31 日是 A 股半年报的法定披露截止日。我跟踪了三十七家
光电
产业链公司,最后一家长光华芯在昨天也把报告挂了出来。
能把三十七份报表并排看的机会不多,年报要等到四月,季报不披露附注,半年报既给出完整的三张表,又赶在同一个窗口里出齐。
三十七份翻完,给我印象最深刻的不是哪一家赚了多少,而是利润和现金这两行的方向对不上。
今天的这一篇只看 A 股的半年报,华为不出半年报,Coherent、Lumentum、Fabrinet 的财年与季度口径也都对不上,未上市公司没有可比报表,这几家我们后面找机会再聊。
这三十七家企业,还要再分一次。有十四家,主业就是光
通信
,合并报表基本等于这门生意本身,包括了中际旭创、新易盛、光迅科技、剑桥科技、联特科技、天孚通信、光库科技、仕佳光子、博创科技、太辰光、腾景科技、源杰科技、长光华芯、优迅股份。下面的加总只用这十四家。另一些公司光通信只是其中一块业务,亨通光电、中天科技、长飞光纤、华工科技、烽火通信、永鼎股份、中兴通讯、锐捷网络都是这样,把它们的合并数加进来,加出来的东西就不是光通信了,所以单列在后面说。
十四家公司合计净赚 250 亿元,收回来的现金 20 亿元
这十四家 2026 年上半年的归母净利润合计 250.12 亿元。
同一批公司,经营活动现金流量净额合计 19.83 亿元。
经营活动现金流量净额说的是这半年做生意实际收进来多少钱,扣掉实际付出去的。它跟利润不是一回事:利润是账面上算出来的,现金是真金白银进出的。
上年同期,这十四家是 101.14 亿元和 49.85 亿元。
利润是去年同期的约两倍半,经营现金流少了六成。换成每一块钱来看,2025 年上半年每赚 1 元对应 0.49 元经营现金,今年只剩 0.08 元。
十四家里有七家的经营现金流是负数:光迅科技、剑桥科技、联特科技、仕佳光子、太辰光、光库科技、长光华芯。去年同期是四家。
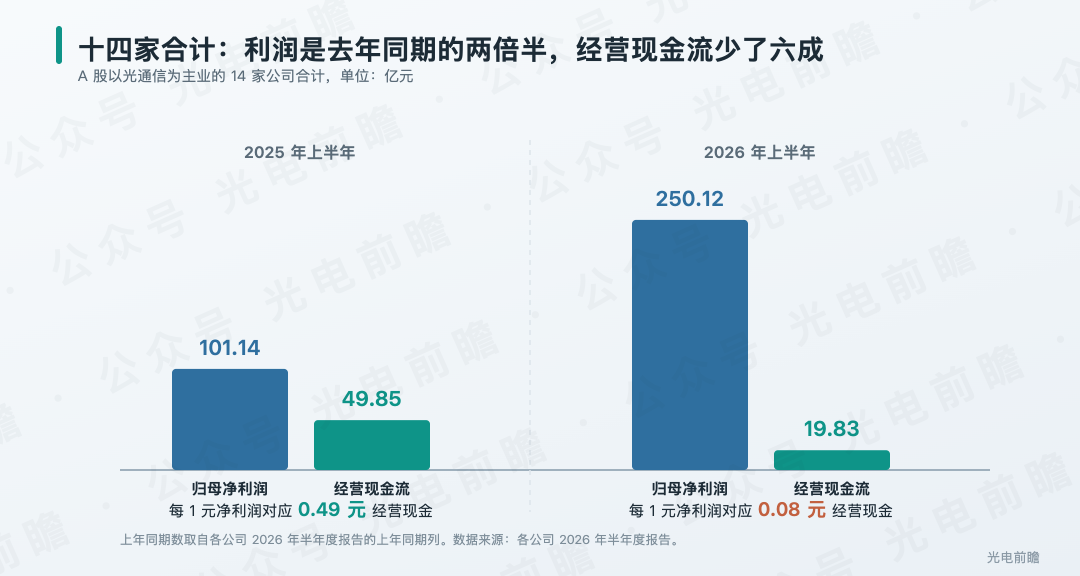
图为 A 股以光通信为主业的 14 家公司合计的归母净利润与经营活动现金流量净额,2025 年与 2026 年上半年对照。数据来源:各公司 2026 年半年度报告。
注意,这个 250 亿元是十四家各自报表的加总,不是光通信产业的总利润。它们之间有互相买卖,合并报表不会替它们抵消,上游卖给下游的那部分在两边都算了一次。因此,这几个数据只能当作一个量级看,不要当作精确的产业总数。
利润和现金差出这么多,真正要问的不是现金为什么低,是
这两百多亿的利润,现在以什么形态待在报表上。
备货季解释不了这段落差
有人会有疑问,制造业上半年本来就是备货季,四季度才是回款季,拿单独一个半年度的现金流下结论没有意义。
这种疑问是对的,所以我把每一家的三年同期都排了出来。
光迅科技确实是常年如此。它 2024 年上半年经营现金流 −0.43 亿元,2025 年上半年 −1.07 亿元,今年 −12.36 亿元。前两年都是负的,季节性在这家公司身上真实存在。
但剑桥科技不是。它 2024 年上半年是正的 3.30 亿元,2025 年上半年转成 −1.90 亿元,今年是 −11.13 亿元。联特科技也一样,从 2024 年上半年的 +0.17 亿元走到 −1.09 亿元,再到今年的 −2.34 亿元。
由正转负的还有三家。太辰光去年上半年收回 1.28 亿元,今年是 −0.73 亿元。光库科技去年上半年 +0.10 亿元,今年 −1.61 亿元。仕佳光子去年上半年 +0.11 亿元,今年 −3.80 亿元。
季节性能解释一家公司上半年为什么比全年数据要查。解释不了同一批公司在同一个半年度里,每 1 元利润对应的经营现金从 0.49 元掉到 0.08 元。
存货里堆的是原材料,不是卖不掉的成品
利润没变成现金,第二个合理的怀疑是货压住了:产品做出来卖不掉,堆在仓库里当存货。
存货附注让这个怀疑站不住。报表把存货拆成几类:原材料是还没上产线的料,在产品和半成品是正在做的,库存
商品
是已经做完、等着卖的成品。压货压的是最后一类。
中际旭创到 6 月底的存货 198.26 亿元。里面原材料 89.48 亿元,在产品 43.04 亿元,半成品 35.00 亿元。已经做完等着卖的库存商品只有 27.63 亿元。原材料是库存商品的三倍多。
新易盛的存货 116.55 亿元,原材料 51.34 亿元,库存商品 15.63 亿元。它自己在报告里写,这个数占了总资产的 31.80%。
天孚通信的存货 9.29 亿元,原材料 5.75 亿元,库存商品 1.41 亿元。结构和前两家一个方向,原材料远多于成品。(这三家的存货都按账面价值计,即已经扣掉跌价准备之后的数。旭创这半年计提的存货跌价准备是 2.84 亿元,占存货余额的 1.4%。)
一个例外是光迅科技。它的存货 90.70 亿元里,原材料 28.74 亿元、在产品 23.00 亿元,库存商品 38.96 亿元,成品比原材料还多。光迅的收入增量大头记在传输类产品上,和几家纯数通厂商的备货节奏还不太相同(详见光迅半年报:预告把增长归因于
AI
数通,收入增量的大头却记在传输)。
在披露了存货明细的这几家里,方向是清楚的:
钱变成了还没进产线的料和正在产线上的半成品,不是变成了卖不动的成品。
公司自己的说法,指向同一个动作
有五家在报表的变动说明里解释了经营现金流为什么掉下来。光库科技写的是「核心物料提前备料,叠加营业收入快速增长,应收账款资金占用增加所致」;仕佳光子写的是「为满足产品订单需求的库存备货增加;营业收入增长快,销售商品部分账期未到」;长光华芯写的是「光通信业务收入大幅增长,存货备货增加,相应的购买商品支出的现金增加」,它的经营活动现金流量净额因此同比减少了 12,903.85 万元;剑桥科技写的是「主要系本期原材料采购增加」;优迅股份写的是「购买商品、接受劳务支付的现金增幅大于销售商品、提供劳务收到的现金增幅所致」。
采购、备料、账期未到,五种说法指的是同一个动作,
这是企业自述,与我们前面存货结构的分析基本一致。
中际旭创在 8 月 23 日的投资者关系活动上把这件事说得更细。被问到二季度经营现金流为什么下降,公司的回答是上半年经营性现金流支出绝大部分用于购买原材料,一部分是满足交货节奏的正常采购,此外还有大量提前备货;跟备料相关的科目是预付账款和其他长期资产,其中「其他长期资产主要体现了锁定一年以上的预付款,二季度环比增长 10 亿元以上」。同一场活动里被问到应收账款账期变长,公司说的是「每个客户的账期和收款节奏均未变化」,二季度余额高是因为 6 月当月出货多、月末余额不平均。旭创这一家的资金路径此前单独拆过(详见旭创半年报:净赚 136 亿,经营现金流只有 18 亿,不是客户拖着不给钱,是钱先垫给了上游)。
备的是什么料,剑桥科技在 8 月 26 日的投资者关系活动上点了名:「上半年硅光芯片、CW 光源、
DSP
芯片等核心物料供应趋紧。」硅光芯片是把光路做在硅片上的那颗芯片,CW 光源是给它供光的连续激光器,DSP 是负责
信号
处理的电芯片。三样都是 800G 和 1.6T 光模块里的核心有源器件,少了哪一样模块都做不出来。
不是所有企业都一样:太辰光那一栏对不上
创业板的半年报要披露一张销售情况表,里面有一栏填回款情况。我翻到的多数公司填的是文字,中际旭创填「回款良好」,新易盛、博创科技、联特科技填「回款正常」。
有两家把数字填了进去。天孚通信亚洲那一行,销售收入 15.95 亿元,报告期内实际回款 15.58 亿元,收到了 97%。
太辰光填的是:北美光器件销售收入 6.20 亿元,报告期内实际回款 3.58 亿元。收到了不到六成。
所以「差额来自备料,不是收不回钱」这句话对多数公司成立,但不是对所有公司都成立。太辰光今年上半年归母净利润 1.76 亿元,几乎与去年同期持平,收入靠单价撑住、销量其实在降(详见太辰光半年报:销量只多 1.55%,收入却多了 18.09%,多出来的钱在哪)。它这一栏值得单独盯着看下半年。
锐捷网络的原材料从 14.5 亿元涨到 27.6 亿元
把范围放宽到多业务公司,缺口最大的一家是锐捷网络。
它上半年归母净利润 6.94 亿元,同比增长 53.54%。同一张表上,经营活动现金流量净额是 −30.18 亿元。去年同期这一行是 −3.14 亿元,所以缺口在一年里放大了将近十倍。
存货附注给了答案。锐捷的原材料从年初的 14.48 亿元涨到 6 月底的 27.57 亿元,半年多出 13 亿元,接近翻倍。在产品从 1.45 亿元涨到 3.89 亿元,发出商品从 3.23 亿元涨到 5.81 亿元。
公司自己在 8 月 14 日的投资者关系活动上讲了为什么:「交换芯片等上游关键原材料供应紧张的情况从 2025 年就已经开始,当前交换芯片供给紧张的情况短期内不会得到彻底缓解。」它的应对是提前对战略型材料进行储备,以及部分时段通过预付货款锁定货源,公司说本季度末的预付款项比上一季度增长了 180%。
锐捷做的是数据
中心
交换机
,在产业链上处在光模块的下游,它自己也做起了光模块(详见一家做交换机的公司,为什么自己做起了光模块:LPO 交付 1.68 万个,CPO 写的是 2027)。今年 7 月这个板块只有中报预告的时候,我们把锐捷列成订单验证最扎实的一家,依据是它连创新高的合同负债,也就是客户已经打款、公司还没交货的那部分钱(详见光通信中报预增潮:最高1167%,但涨得最猛的百分比,AI含量往往最低)。半年报出来,订单那一侧的判断没有变,变的是它为这些订单先垫出去了多少钱。
越靠近整机,垫出去的钱越多
把十四家按「每 1 元净利润对应多少经营现金」从高到低排一遍,次序和它们在产业链上的位置对得上。
最前面五家是做光器件、光芯片和电芯片的:腾景科技 1.35 元,博创科技 0.97 元,优迅股份 0.91 元,天孚通信 0.83 元,源杰科技 0.80 元。它们的营收体量比后面几家小一到两个数量级,赚到的钱基本收得回来,有的还多收了一点。
往下是两家光模块厂。新易盛净赚 75.29 亿元,经营现金流 16.16 亿元,每 1 元利润对应 0.21 元;中际旭创净赚 136.51 亿元,经营现金流 18.00 亿元,对应 0.13 元。现金流还是正的,但只剩利润的一到两成。这两家合起来占了十四家净利润总额的 84.7%,它们俩利润与现金的差额加起来约 177.64 亿元,占十四家总差额的 77.14%。前面那个加总里的落差,四分之三是它们两家贡献的。
再往下全是负数:太辰光 −0.41 元,光库科技 −1.09 元,仕佳光子 −1.21 元,光迅科技 −2.12 元,剑桥科技 −3.40 元,长光华芯 −5.18 元。联特科技的利润基数太小,这个比值在它身上已经没有意义。样本之外的锐捷网络按这个比值是 −4.35 元,落在剑桥科技和长光华芯之间;但按现金缺口的绝对额算,−30.18 亿元是全部三十七家里最大的一个。
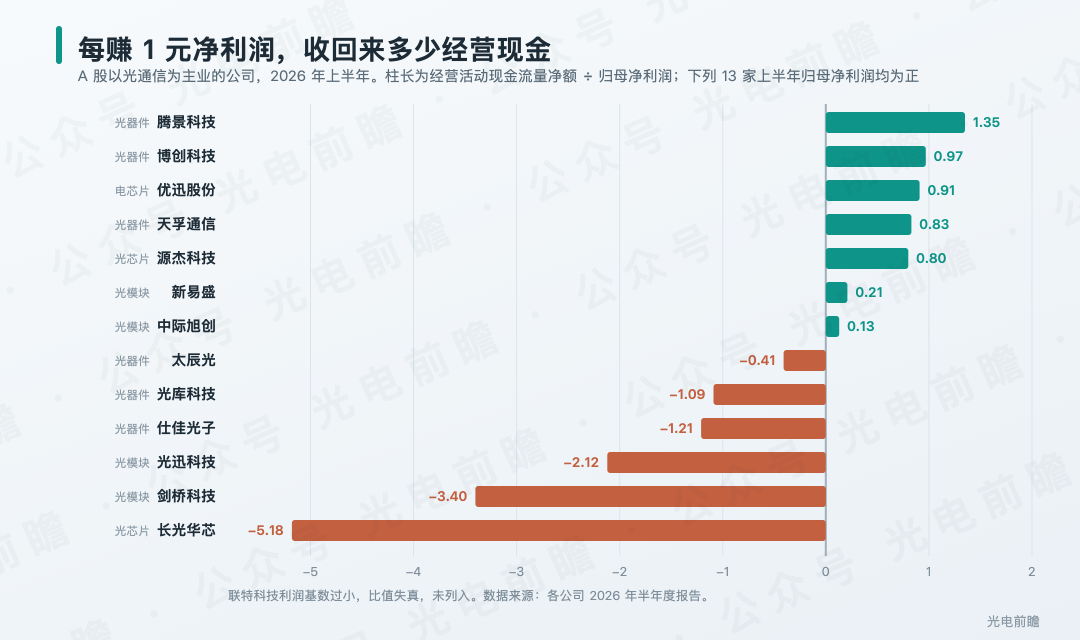
图为各公司每 1 元归母净利润对应的经营活动现金流量净额,2026 年上半年,绿色为正、橙色为负。数据来源:各公司 2026 年半年度报告。
这个次序不难理解。一台交换机、一只 1.6T 光模块要凑齐的物料种类,比一只光纤阵列或者一颗激光器芯片多得多,而现在紧的恰恰是硅光芯片、CW 光源、DSP 这些集中在模块和整机侧的元件。谁的物料清单长、谁的单机价值高、谁的客户交付节奏紧,谁就得先把钱压进供应链。
上游那几家正好站在收钱的一侧。源杰科技在报告里解释自己现金流为什么好,用的原话是「客户回款顺畅及客户预付款结算金额提升」。下游公司账上多出来的预付款,和上游公司账上多出来的预收款,说的是同一笔钱。这笔钱正在沿着这条链往上走,而且走在货的前面。
下半年看这几行
上半年赚到的钱,大部分没有留在账上。它变成了原材料、在制品和锁定上游产能的预付款。这是现金缺口里最大的一块,但不是全部:光库科技自己就把应收账款资金占用列在了备料后面,太辰光的回款栏更是明摆着。备料是主因,收款那一侧也没闲着。
对这些公司的投资人来说,这意味着下半年要交付的货,料已经先买了、钱已经先付了。收入大概率还在。变数不在需求还在不在,在这批料能不能按原来的型号、原来的价格用掉,以及这些应收能不能按期收回来。
对产业里的人来说,值得记住的是剑桥科技点名的那三样:硅光芯片、CW 光源、DSP 芯片。整条链的现金正在为这三类元件的交期让路。谁能把这三样的国产供给做起来,谁就在替下游解开压住现金的那个结。
接下来盯几行数就够了:三季报里经营现金流有没有转正、存货里原材料和库存商品的比例有没有掉过来、预付款项还在不在涨、应收账款的周转天数有没有变长。剑桥科技已经把「与供应商协商延长付款周期、优化客户回款政策」写进了下半年的经营计划,这一条能不能兑现,三季报会给出第一个读数。
这几条线我们会持续关注,有新的进展再带回来。
参考来源:中际旭创、新易盛、光迅科技、剑桥科技、联特科技、天孚通信、光库科技、仕佳光子、博创科技、太辰光、腾景科技、源杰科技、长光华芯、优迅股份、锐捷网络等公司 2026 年半年度报告及 2025 年半年度报告(巨潮资讯网 cninfo);中际旭创 2026 年 8 月 23 日、锐捷网络 2026 年 8 月 17 日、剑桥科技 2026 年 8 月 26 日投资者关系活动记录表。数据以各公司正式披露的报告为准。
光通信
光通信
+关注
关注
21
文章
1112
浏览量
35889
光模块
光模块
+关注
关注
85
文章
1858
浏览量
66283


