
 五度妙笔
 企业透视镜
 API商城

 数据库
2026年上半年中国半导体产业投资额约8002亿元
“根据CINNO • IC Research最新统计数据显示,2026年上半年中国(含台湾)
半导体
产业总投资额达8,002亿元,同比增长72.4%,投资规模实现大幅扩张。细分赛道投资增速与资金占比随之出现明显分化,投资重心较往年发生根本性迁移。”
一、2026年上半年中国半导体产业投资整体格局:总额大幅攀升,资金结构随需求与管制同步重构
根据CINNO•IC Research最新统计数据显示,2026年上半年中国(含台湾)半导体产业总投资额达8,002亿元,同比增长72.4%,投资规模实现大幅扩张。这一高速增长反映出
AI
算力、车规级芯片等终端需求的集中释放,同时也在全球供应链格局深度调整的背景下,产业资本正主动向产业链高壁垒环节进行战略性布局。从驱动逻辑来看,不同区域因产业基础与外部环境差异,投资动因呈现明显分化:成熟市场投资更多遵循全球客户订单与市场需求驱动,而大陆则在供应链自主诉求与外部环境变化的双重作用下,资本加速向设备、材料、先进封装等环节集中。细分赛道投资增速与资金占比随之出现明显分化,投资重心较往年发生根本性迁移。
2026年上半年各细分赛道投资数据与行业变化深度绑定,对比往年均衡扩产的投资逻辑,不再单纯追求制造端规模扩张,依托各赛道投资额、增速的结构性差异,引导资本集中投向高增长的先进封装、具备国产替代空间的半导体材料,同时维持特色晶圆工艺扩容、持续加码设备研发投入,依靠投资结构优化对冲外部行业压力,积蓄技术突破动能。
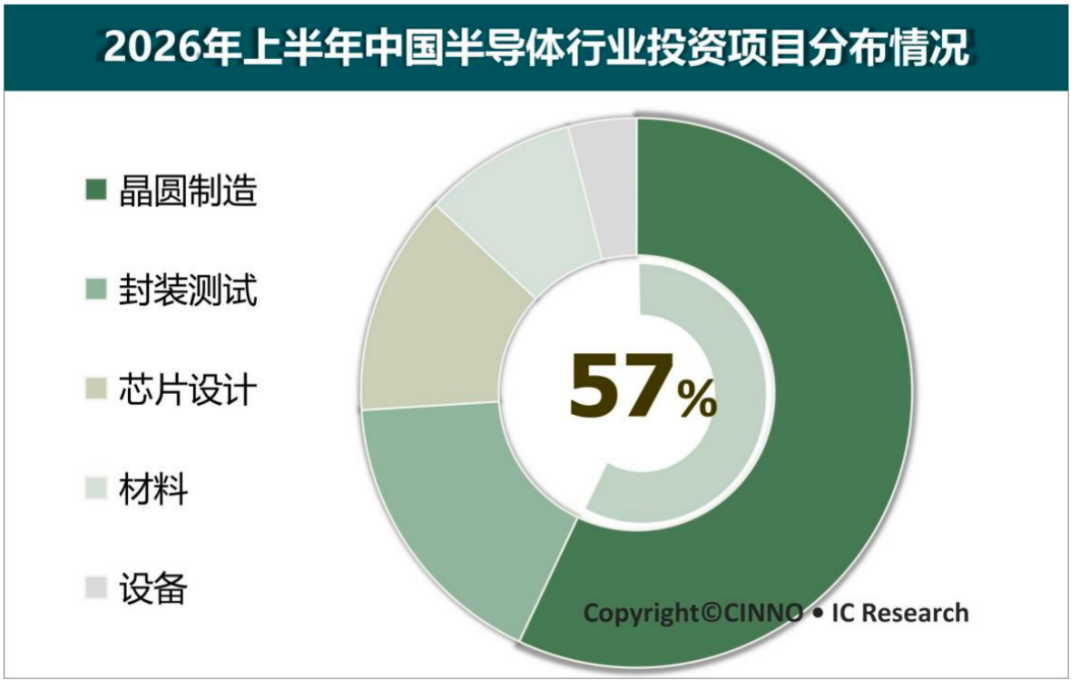
图示: 2026年上半年中国(含台湾)半导体产业投资项目分布情况,来源:CINNO • IC Research
晶圆制造
投资4,527亿元,占全行业总投资56.6%,同比增速93.4%,增速高于行业平均水平。虽然传统
消费电子
成熟制程产能趋于饱和,相关扩产项目明显减少,但AI存储芯片、车规功率特色工艺产线集中上马,带动制造板块投资体量持续领跑全产业链,过半资金仍向制造端集中;
半导体材料投资749.0亿元,占总投资9.4%,同比增长38.9%,增速快速向上,资金分配完成向高端品类倾斜,高附加值材料投资占比较往年显著提升;
芯片设计投资1,073亿元,占总投资13.4%,同比增长18.4%,增速平稳向上,行业资本褪去盲目扩张热潮,资金集中流向算力、车规等高壁垒细分,低端消费类芯片投资大幅降温;
封装测试
投资1,373亿元,占总投资17.2%,同比大涨225.5%,是所有赛道中增速断层领先的板块,HBM、3D堆叠等先进封装产能紧缺,驱动资本大规模涌入,资金占比较往年实现数倍提升;
半导体设备投资282.0亿元,同比下滑35.0%,成为唯一投资收缩赛道;核心原因在于前期受美日荷出口管制持续升级、海外设备进口受阻,短期投资规模自然回落,现设备采购进入消化期;赛道战略地位并未弱化,头部企业逆势扩产、产业并购加速,资本从"广撒网"转向"押注头部+并购整合"。
二、合肥长鑫IPO引领国内存储投资浪潮,链主效应驱动全产业链资本共振
2026年上半年国产
DRAM
存储龙头长鑫科技正式登陆科创板,成为贯穿各细分赛道投资逻辑的关键事件。本次IPO初始募资295.0亿元,为2026年A股最大IPO、科创板史上第二大IPO,从受理到过会仅148天,刷新科创板大型半导体企业审核速度纪录。
295亿元募资全部投向主业:75亿元用于12英寸晶圆产线升级扩产,130亿元主攻17nm级
DDR
5、LPDDR5X等DRAM先进工艺迭代,90亿元布局HBM、3D堆叠DRAM等前瞻技术研发。
长鑫科技的链主效应不仅限于自身投资,更通过设备采购、材料导入、封测配套、技术协同等多维度联动,带动上下游协同扩产。其募资中约220.0亿元直接用于设备采购,为北方华创、拓荆科技等本土设备龙头提供确定性较强的订单支撑。同时,制程从19nm向17nm迭代,直接拉动12英寸存储级硅片及高端电子化学品的投资占比提升;HBM、3D堆叠DRAM的前瞻布局亦与封测赛道爆发式增长形成技术协同,拉动下游先进封测需求。链主型企业的投资扩张,通过多维度产业链传导,是2026上半年总投资规模扩张与结构性重构的核心推手之一。
三、投资地域向长三角高度集聚,材料赛道资本全面向核心耗材集中
地域分布:内地前五区域吸纳77.2%投资,长三角产业集群效应持续强化
根据CINNO • IC Research最新统计数据,2026年上半年大陆半导体投资地域分化程度随资金规模放大持续加剧,前五大区域集中70.0%以上 的国内产业资金。安徽以461.0亿元、占大陆总投资19.1%位居首位,依托存储芯片与第三代半导体集群效应显著;江苏投资445.9亿元,占比18.5%,完整的晶圆制造与封测配套产业链持续吸引资本落地;上海投资占比17.5%,聚焦高端研发环节;广东、浙江分别以11.7%、10.5%的资金占比位列第四、第五。
各地投资额分层的核心驱动力,在于长三角完整产业链带来的上下游配套成本优势,以及各地差异化产业政策引导资本定向集聚。区域协同分工成型后,避免重复建设分流投资,头部区域持续吸纳新增项目,进一步推高资金集聚比例。
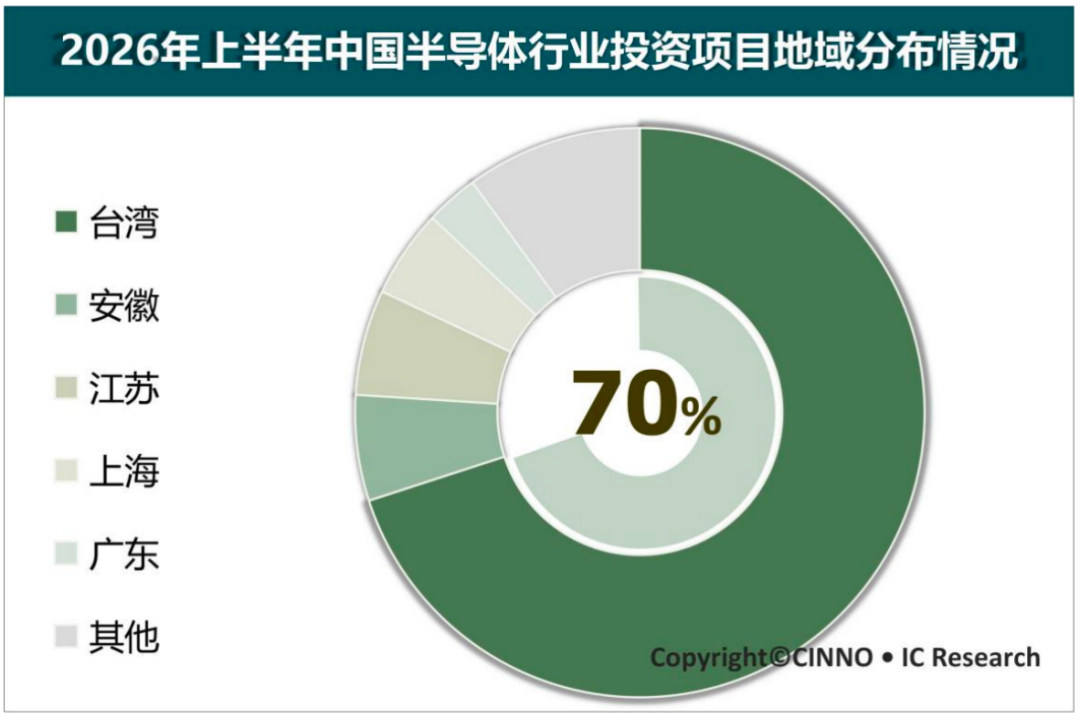
图示: 2026年上半年中国(含台湾)半导体产业投资项目地域分布情况,来源:CINNO•IC Research
材料赛道:资金全面向核心耗材集中,投资逻辑从"铺量扩产"转向"提质攻坚"
根据CINNO • IC Research最新统计数据,2026年资本分配明显向电子化学品、电子特气等高技术壁垒品类倾斜。光刻胶、湿电子化学品等品种在12英寸先进制程中的用量与价值量同步提升,带动该细分赛道投资增速显著跑赢材料板块整体增速。核心材料品类的高集中度与高增速并行,反映出材料领域投资逻辑从"铺量扩产"向"提质攻坚"的深层转变。
硅全产业链合计投资346.4亿元,其中硅衬底片(硅片成品)投资192.4亿元,资金重点向12英寸车规级、存储级硅片集中;上游电子级硅料、单晶棒合计154.0亿元,为硅片配套原材料扩产。电子化学品投资76.3亿元,占比11.2%;电子特气投资60.6亿元,占比8.9%。三大核心材料合计占据材料领域超六成投资份额,资金向产业链最刚性、最持续消耗的环节高度集中。
展望未来,产业已进入“精耕细作”阶段。从内生变量来看,后续投资走势将取决于先进封装、核心材料等高增速赛道的增量资金承接能力,以及产业政策对资金分配的持续优化。从从全球产业格局来看,海外资本聚焦先进制程与AI配套环节,而国内依托高额总投资走出独立行情,大基金精准引导与链主企业市场化拉动形成合力,中国半导体产业正从“政策扶持期”迈入“业绩兑现期”,形成产能释放与投资扩张正向循环。
CINNO于2012年底创立于上海,是致力于推动国内电子信息与科技产业发展的国内独立第三方专业产业咨询服务平台。公司创办十三年来,始终围绕泛半导体产业链,在多维度为企业、政府、投资者提供权威而专业的咨询服务,包括但不限于产业资讯、市场咨询、尽职调查、项目可研、管理咨询、投融资等方面,覆盖企业成长周期各阶段核心利益诉求点,在显示、半导体、消费电子、智能制造及关键零组件等细分领域,积累了数百家中国大陆、中国台湾、日本、韩国、欧美等高科技核心优质企业客户。
半导体
半导体
+关注
关注
340
文章
32497
浏览量
273102
晶圆
晶圆
+关注
关注
53
文章
5588
浏览量
133801
原文标题:2026年上半年中国半导体产业投资额约8,002亿元,同比增长72.4%
文章出处:【微信号:CINNOResearch,微信公众号:CINNO Research】欢迎添加关注!文章转载请注明出处。


