
 五度妙笔
 企业透视镜
 API商城

 数据库
自称中立国却断供中国机床?如今国产崛起,瑞士订单暴跌自断财路

一台机床,均价五十一万美元,折成人民币三百三十多万。2020年那一年,中国从瑞士买回来三百零五台这样的高端数控机床,台数不到进口总量的百分之四,钱却掏得心疼。买家名单里有沈阳黎明发动机、洪都航空这些做发动机和飞机的单位——人家一句不卖,你的产线就得停在那儿干等。
然后这句话真说出来了。2021年起,据多方报道,在美国施压之下,这个自1815年维也纳会议起就顶着永久中立招牌、两百年不站队的国家,以技术安全为由收紧了对华高端机床出口许可,后来连中端设备也一并划进了管制清单。
闸门是他们自己关的。只是五年过去,掉订单的不是中国。
两百年不站队的招牌,2021年自己摘了
瑞士的中立招牌值钱,值在它两百年没被撕过。钟表、银行、精密制造能卖出全球溢价,靠的都是同一句潜台词:这个国家不站队,跟谁做生意都不会突然变卦。
机床是其中最硬的一块。全瑞士做机床的企业只有二十来家,产品却卖到一百五十多个国家,人均机床出口创汇多年世界第一。
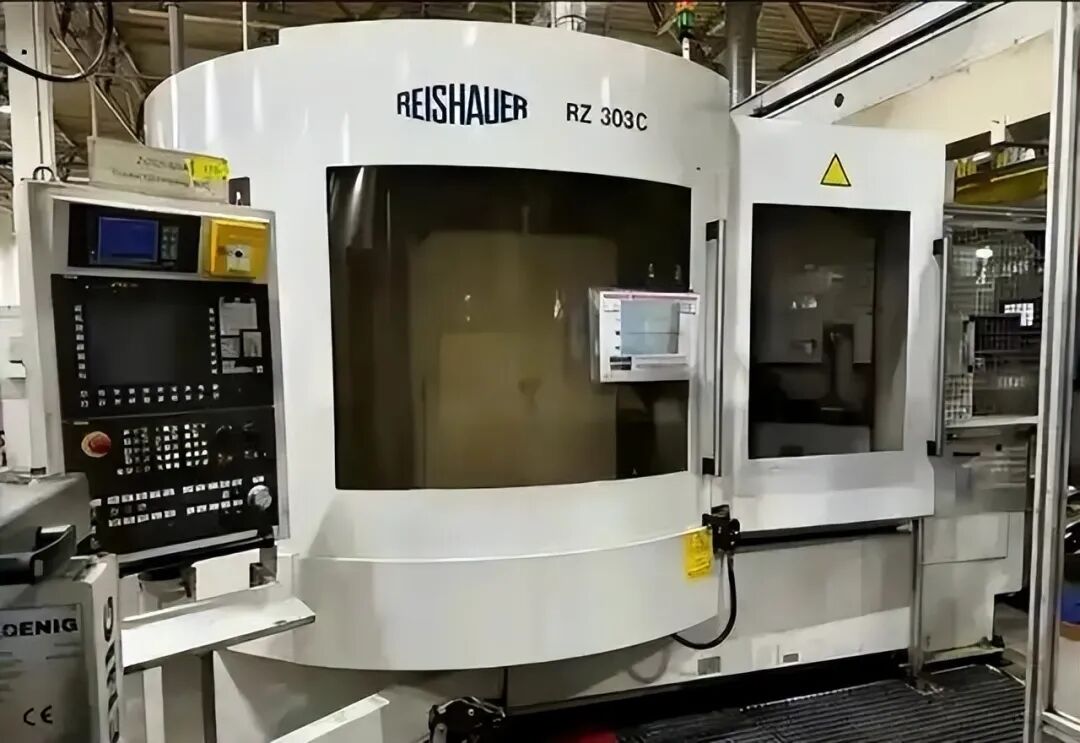
它们敢把价钱开成天价,就是因为买家相信这笔生意不会被政治掐断。三百三十万一台,买的不只是精度,还有交货的确定性。结果掐断了。
这道闸门不是凭空造出来的。瓦森纳清单2.B.1对部分达到阈值的五轴机床设有管控要求,瑞士的货物管制条例又把这套清单直接并了进去——闸门一直挂在那儿,只是平时开着。
美国要做的事很省力。它靠2018年那部《出口管制改革法》扩大单边管制能力,并通过盟友协调推动跟进,自己想加什么加什么,加完再去协调盟友跟进。
这个路子在半导体设备上已经跑通过一遍:商务部先更新自家清单,再去说服荷兰、日本对华收紧,而这两国本身缺少快速单方面增列物项的工具,只能跟。
瑞士不是欧盟成员,谈判筹码更少,管制体系又和多边清单直接挂钩。在美国施压与盟友协调下,瑞士的单子逐步跟着一起收紧。
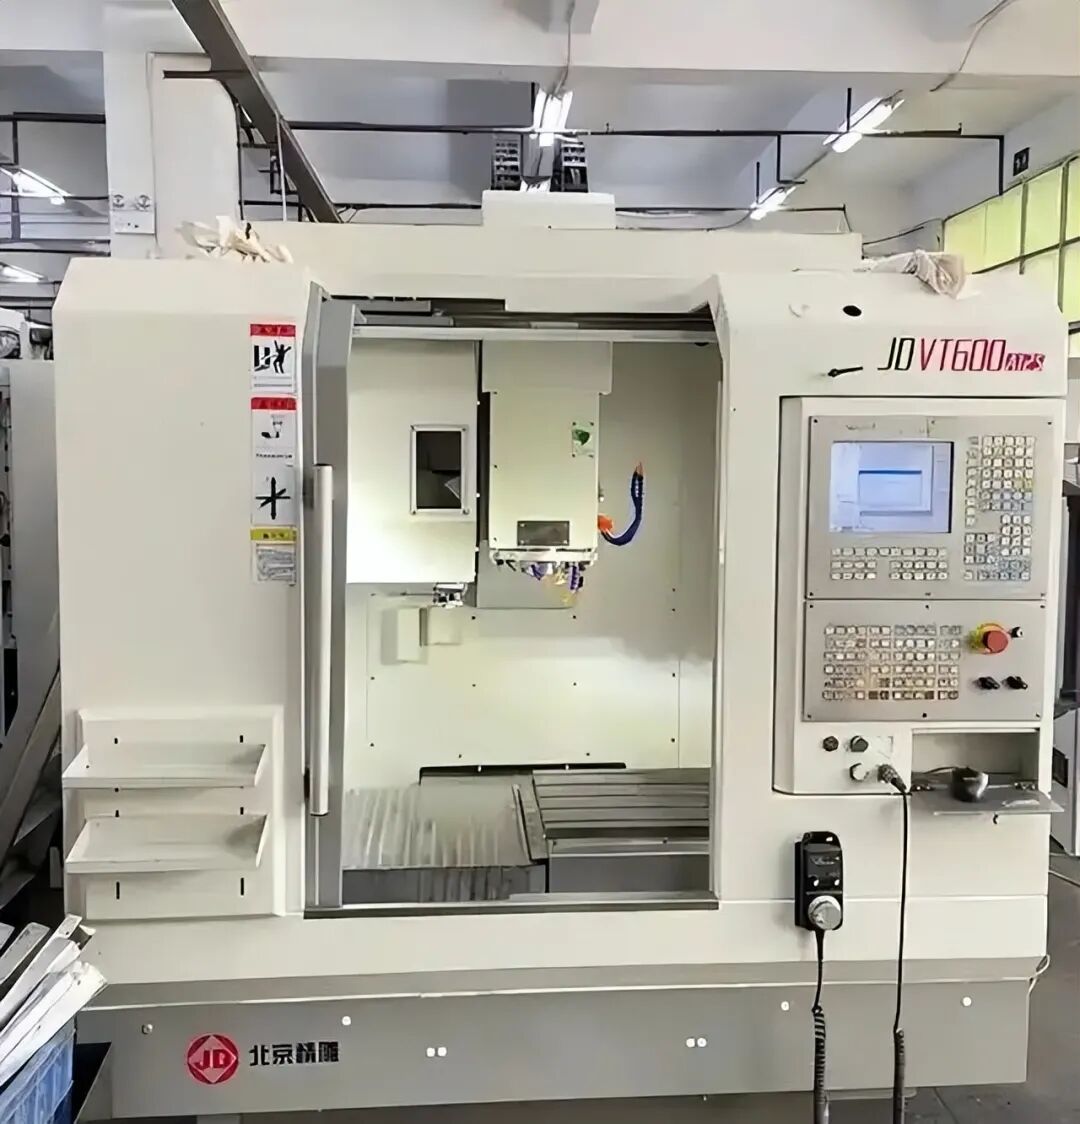
翻成大白话就是:据报道,在美国施压与盟友协调下,瑞士相关许可逐步收紧。中立不中立,在这套传导里根本不构成一个变量。
更难看的是瑞士自己往前迈的那一步。据瑞士媒体报道,SECO后来把用于汽车零部件制造的五轴铣床也纳入了禁运,而这类设备并不在多边管控之列。履行义务是一回事,主动加码是另一回事。
据瑞士媒体报道,2023年起,相关管制从尖端设备扩大到部分普通数控机床。瑞士机床工业协会和多家企业高管公开质疑过政府的决定,说瑞士应当守住中立,别把生意押进大国政治里。
企业的账算得很清楚:中国是他们最重要的单一市场之一,丢了就是订单锐减、车间闲置。从后续管制范围逐步扩大的结果看,企业反对未能改变趋势。
买不到,就只能让自己的机床上产线试
被卡住的那几年,中国这边的处境很朴素。进口机床交期本来就长,坏了等零件等工程师能等上几个月,现在连买都买不到了。
航空航天、军工这些用户手里的活不能停。剩下的路只有一条:把国产机床搬上真产线试。
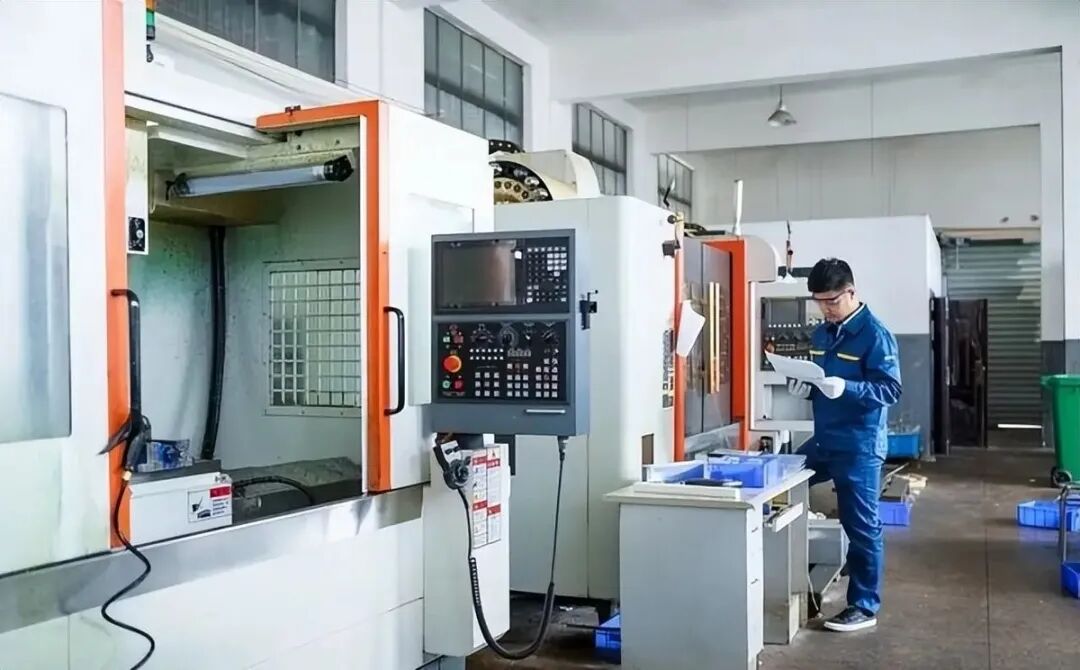
这一步在过去是最难迈的。高端机床是买来干正经活的,谁也不敢拿几个亿的零件给一台没验证过的国产设备练手。断供把这个顾虑硬摁掉了——不试也没别的可试,用户和国产厂商被绑到了一起。
于是就有了在真实产线上一遍遍磨的过程:国产机床企业在真实产线上持续迭代结构、参数和补偿算法,改完再上机再切。
上海交大智邦的负责人把这事说得很直白——外部管制倒逼国产机床企业和航空航天用户深度绑定,在真实产线上完成迭代。
四年下来,账面变了。五轴数控机床的国产化率,2020年是18%,2024年到了55%,这是观研天下基于拓璞数控招股书等行业数据给出的口径。
18%的意思是十台里有八台得从外面买;55%的意思是这个细分品类里过半的单子留在了国内厂商手上。中间隔着的,正是闸门关上的那四年。
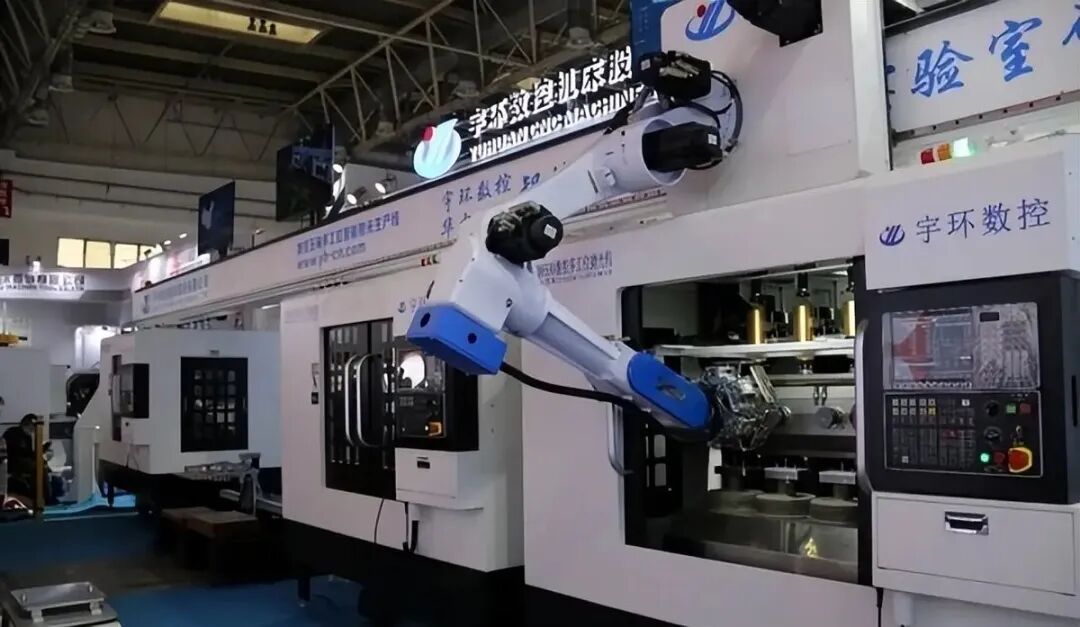
同期五轴市场规模从七十亿元涨到108亿元,其中三成以上的应用落在航空航天——被卡得最狠的那一块,恰恰长得最快。
再看总量。2025年全国金属切削机床产量86.82万台,同比增长9.7%;金属加工机床出口96.8亿美元,同比增长17.9%。
出口增速高出产量增速一大截,说明卖出去的不只是多,还更值钱,结构从低附加值的普通车床往加工中心这类产品上挪。
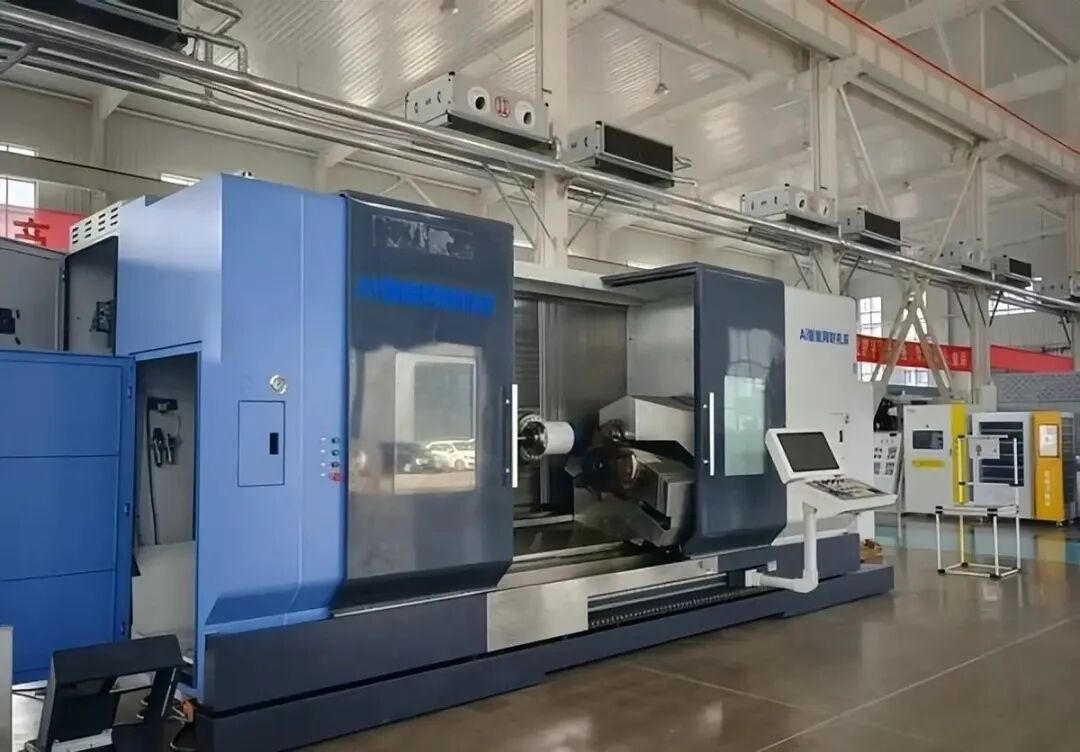
具体到企业,科德数控最能说明问题。上交所科创板的年度经营业绩概览里写着:核心零部件自主化率85%,国产化率95%,高端数控机床在航天、航空等领域实现1300余台规模化应用。客户里有中国航发黎明这样的名字——开篇那份被卡住的买家名单,如今换了供货方。
掉单的是关闸的那一方
瑞士这边的账,用他们自己行业组织的数字看最清楚。Swissmem的数据:2024年瑞士机床出口总额20.25亿瑞郎,同比下降11.8%;其中对华出口3.93亿瑞郎,同比下降8.5%。
3.93亿在20.25亿里占了将近五分之一。中国是它继德国、美国之后的第三大出口市场,也是溢价最高那类客户扎堆的地方。闸门关掉的,正好是这五分之一里最肥的部分。
下滑的节奏值得说一句。2024年上半年瑞士对华出口其实还是涨的,同比增长6.6%,全年才转成负8.5%;真正加速下坠是在2025年,第一季度对华出口同比下降17.4%。存量订单、在保设备、备件维保这些东西都有惯性,能撑一阵,撑不了太久。等手里的老单子交完,新单子不来,账面才现出原形。
同一年更狠的一刀落在美国。Swissmem 2025年11月13日的声明里,机床制造商是受创最重的那一类,第三季度对美出口暴跌43%。行业产能利用率降到81.1%,比过去十年平均水平低了约五个百分点;会员企业里只有27%预计未来十二个月海外订单会上升,31%预计下降。
车间开工不满、订单预期是负的——这是他们在自己的公开声明里承认的处境。跟着别人关了对华的闸,转头被同一个人加了关税。
那为什么补不回来?印度、越南、泰国这些市场看着热闹,机床进口都是十亿美元级别,其实接不住。它们买机床是拿去干汽车零部件量产的活,要的是能连轴转、性价比高的中端设备。
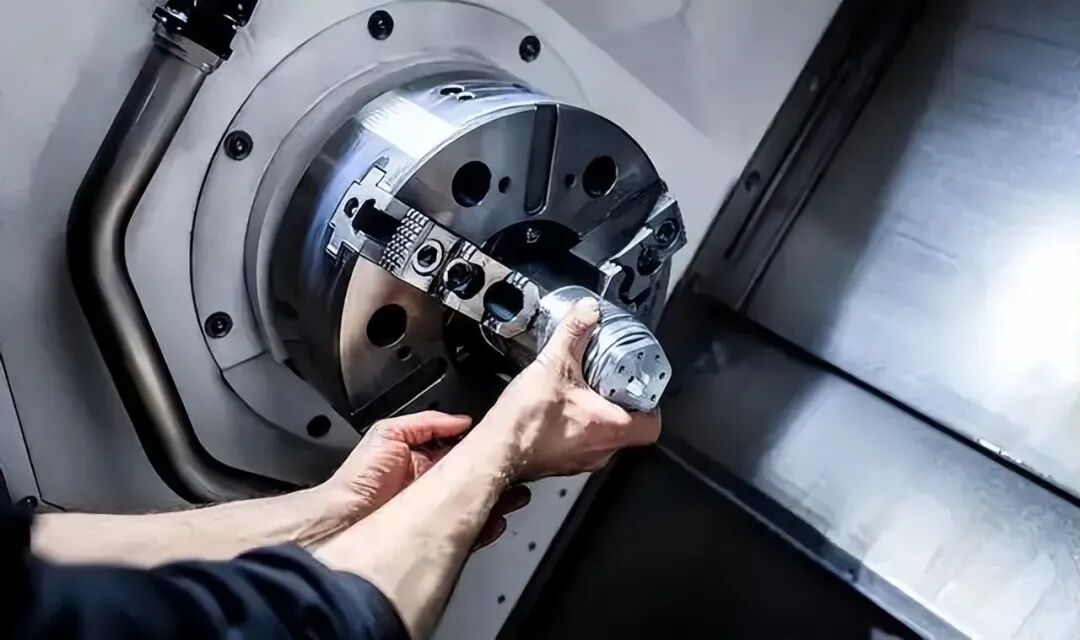
瑞士机床的溢价靠的是航空发动机叶片、医疗植入体这类单件小批的超精密订单,一台三百多万人民币,得有相应的产业生态才养得起。让一个做汽车零件的工厂去接这种设备,等于把跑车卖给只需要拉货的人。
中国这边也别把话说满。五轴这个细分品类国产化率过半是真的,可高端数控机床整体的国产化率仍然只有约6%;五轴卧式加工中心和车铣复合约38%,还是外资主导。数控系统这个最要紧的“大脑”,外资占比约70%,进口依赖度仍然较高。人也不够,按《制造业人才发展规划指南》的测算,高档数控机床和机器人领域2025年的人才缺口是450万人。
但这些短板是国产厂商还能继续往上啃的空间。而瑞士那边少掉的份额,是关了闸就再也拿不回来的。当年那台开价五十一万美元、说不卖就不卖的机床,底气全在“除了我这儿你没处买”。这句话一旦不成立,价格就只剩价格。
自称中立国却对中国机床关了闸,这道闸门五年里挡住了什么?该被卡住的那批产线没停,五轴的一半单子留在了国内。挡住的是瑞士自己——对华的单子一年比一年少,对美的单子一个季度掉了四成三,车间开着,机器闲着。
财路是自己断的,这笔账也得自己认。


