五度妙笔
 企业透视镜
 API商城

 数据库
有机桥出世,基板厂走向台前:先进封装格局生变
关注公众号,点击公众号主页右上角“ · · · ”,设置星标,实时关注旺材芯片最新资讯
AI芯片的算力饥渴,正在倒逼先进封装技术加速迭代。当单颗芯片尺寸逼近光罩极限,如何用更低成本、更高密度地将多颗芯粒互联,成为决定下一代AI芯片竞争力的关键。
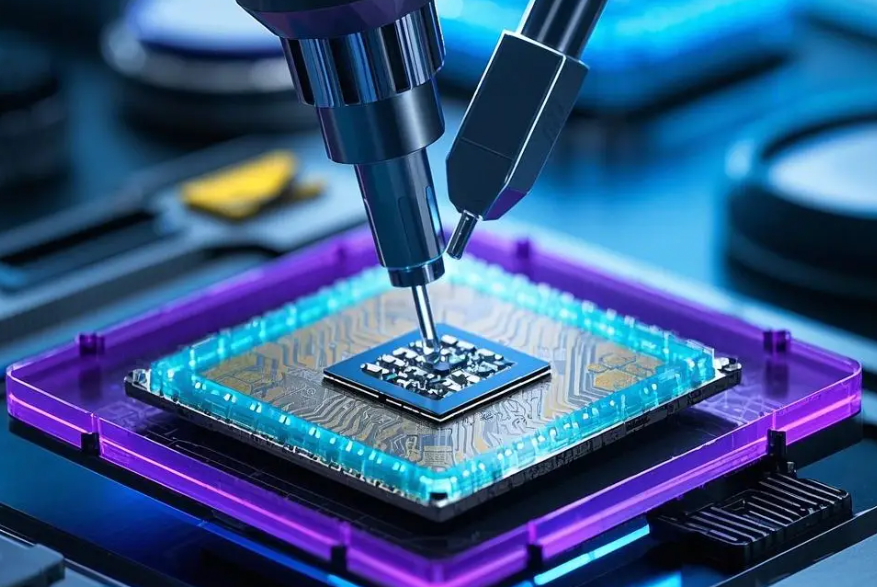
近日,据韩国媒体TheElec报道,三星电机正与高通联合开发面向AI芯片的2.1D异构集成封装方案,双方已开展超过一年的研发与可靠性认证。这项技术的核心创新在于:用有机材料制成的嵌入式桥片,替代传统的硅桥,实现芯粒间的高速互联。
这颗“有机桥”的出现,不仅是技术路线上的一次取舍,更意味着先进封装产业链的权力正在发生微妙转移——基板厂,正从幕后走向台前。
一、先进封装的三条主流路线
要理解有机桥的价值,先要看清楚当前先进封装赛道的格局。
目前,AI芯片封装的主流方案主要有三条技术路线:
第一条:台积电的CoWoS系列。
这是目前性能上限最高的方案,英伟达从H100到Blackwell、Rubin系列均绑定此路线。CoWoS的核心逻辑是在芯片下方铺设一整块中介层(硅或RDL),通过TSV实现全局高密度互连。其中CoWoS-S用纯硅中介层,性能最强但成本最高;CoWoS-R改用有机RDL中介层,成本更低;CoWoS-L则是两者混合,在有机RDL中嵌入局部硅互连小块,兼顾面积与性能。
台积电官方数据显示,其5.5倍光罩尺寸的CoWoS已量产,良率稳定超过98%,部分产品甚至达99%。产能方面,CoWoS订单已排满至2027年,供不应求的局面短期难解。
第二条:英特尔的EMIB。
与CoWoS的“整块中介层”思路不同,EMIB只在芯粒需要高密度连接的位置嵌入一小块硅桥,哪里需要桥就放哪里。这种“局部桥接”方案省去了大面积硅中介层的材料与良率成本,也规避了大面积封装带来的物理约束。
英特尔最新推出的EMIB-T技术在桥中加入TSV,让电源从封装底部垂直穿过桥直接供给die,解决了大尺寸封装中的供电压降问题。据英特尔官方披露,EMIB-T良率已突破90%,预计2025年开始量产,成本据称仅为CoWoS的一半。联发科已宣布将同时采用CoWoS和EMIB-T开发AI ASIC,博通、Meta也在评估从CoWoS向EMIB迁移的可能性。
第三条:三星的垂直整合体系。
三星将封装技术整合为Cube系列:2.5D Cube-S对应硅中介层,2.3D Cube-E为嵌入式硅桥方案(与EMIB思路相近),2.3D Cube-R走纯RDL路线主打低成本。三星的独特优势在于垂直整合——基板由三星电机供应,封装由代工业务完成,HBM自产,逻辑芯片自有晶圆厂,从设计到封装的链条全部在体系内闭环。
二、有机桥:一个新变量的诞生
正是在这样的格局下,三星电机与高通联合开发的“有机桥”方案浮出水面。
这套2.1D封装方案的核心创新,是用PCB领域常用的有机材料制作桥接结构,替代EMIB中的硅桥。有机桥片本质上是一块集成5至7层RDL重布线线路的微型基板,目标实现1.5~2微米的线宽线距、4~5微米的通孔尺寸,可在芯粒之间搭建500至1000根每毫米的线路图案密度。
相比硅桥,有机桥的优势体现在两个层面:
一是成本。 有机材料的制造成本远低于硅,且基板工艺成熟,无需依赖昂贵的晶圆厂产线。在当前AI芯片封装成本居高不下的背景下,这一优势颇具吸引力。
二是专利壁垒。 有机桥方案能够绕开英特尔EMIB的相关专利封锁,为其他厂商开辟一条独立的技術路径。
据TheElec报道,高通早在2024年10月就已提交互连桥相关专利申请,并于2025年3月在韩国招募有机桥技术研发人员。目前该项目正处于嵌入有机桥片的FC-BGA基板上进行性能与可靠性评估阶段,目标应用场景是高通面向数据中心的大型多芯粒AI芯片。
除高通外,三星电机还在同步与其他多家客户推进有机桥2.1D封装基板的联合开发。
三、基板厂的角色跃迁
有机桥的意义不止于技术本身,更在于制造环节的迁移。
硅桥依赖晶圆工艺制造,有机桥则依赖基板工艺。这意味着,桥的制造从晶圆厂转移到了基板厂——先进封装中原本属于中介层的价值,第一次有机会落入基板厂手中。
事实上,台积电也在主动将基板厂拉入桥接路线的研发。台积电与欣兴电子的“类EMIB”合作便是同一逻辑的体现。基板厂的角色,正在从承接封装需求的“配角”,变成定义技术路线的“参与者”。
三星电机的案例更具标志性。作为三星集团的基板供应商,三星电机不仅提供FC-BGA基板,更直接参与到封装方案的定义和研发中。如果三星电子代工部门对有机桥基板的封装性能和可靠性评估顺利通过,三星的封装版图将再多一块由基板厂主导的拼图。
四、格局之变:没有万能解药
从技术路线来看,先进封装从来不是摩尔定律的无痛替代品。它只是把晶圆制程中遇到的物理限制,转移到了热应力、材料膨胀系数、微米级对准以及微凸块冶金反应这些同样复杂的物理与化学战场。
在这场博弈中,没有哪一种技术路线能够解决所有问题。CoWoS性能最强但成本最高、产能最紧;EMIB成本优势明显但生态尚在构建;有机桥提供了新的成本平衡点,但线宽线距和可靠性仍需验证。厂商所做的选择,不过是在良率、成本、散热与算力密度之间,寻找一个暂时的折中点。
但从行业格局来看,一个明确的趋势已经浮现:基板厂正在从封装产业链的“幕后”走向“台前”。 无论是三星电机的有机桥,还是台积电与欣兴的合作,都指向同一个方向——在先进封装的下一个十年,基板厂不再是单纯的产能提供者,而是技术路线的重要定义者。
这场关于“如何把芯粒连起来”的竞赛,才刚刚进入下半场。
来源:综合网络报道
专心 专业 专注

【免责声明】文章为作者独立观点,不代表旺材芯片立场。如因作品内容、版权等存在问题,请于本文刊发30日内联系旺材芯片进行删除或洽谈版权使用事宜。邮箱liyan.ma@51wctt.com。电话:13671560361线上广告合作:17301750044