
 五度妙笔
 企业透视镜
 API商城

 数据库
122亿估值背后,东方算芯股改真正要说的不是 IPO
这两天财经号和半导体号都在转同一条消息:上海东方算芯科技有限公司完成股份制改造,9 月 2 日完成工商变更登记,正式更名为"上海东方算芯科技股份有限公司",企业类型由有限责任公司变更为股份有限公司。122 亿估值、魏少军挂帅、清华底色、新晋独角兽——要素齐全,于是大多数稿子顺理成章地落进了"又一 AI 芯片公司冲刺 IPO"的叙事里。
作为盯着集成电路赛道的人,股改本来就是上市的标准前置动作,说了等于没说;而且股改不等于过会,更不等于成功。
我更想问的是:资本到底在为怎样的技术路线、什么样的研发节奏背书?把这个问题想清楚,比复述新闻稿有意思得多,也更不容易被人挑刺。
| 先把事实钉死
事实摆完,下面是我读出的三层信号。
| 信号一
国产 AI 芯片公司,多数走的是一条"NVIDIA 范式"的跟随路线:先进制程 + HBM 高带宽内存 + 2.5D/3.5D 先进封装。这条路的瓶颈圈内人心知肚明——EUV、先进节点、HBM 都攥在别人手里,制裁一加码,天花板就压低一寸。
东方算芯选的是另一条:在制程上不追先进节点,直接用国产14nm 成熟制程;在存储上不依赖 HBM,而是用3D 混合键合 DRAM 近存;在架构上不走类 GPU 的固定结构,而是软件定义可重构,让硬件随负载动态重构;在封装上放弃 2.5D/3.5D 先进封装,改用 DRAM-LOGIC 晶圆级垂直堆叠、亚微米级互连。
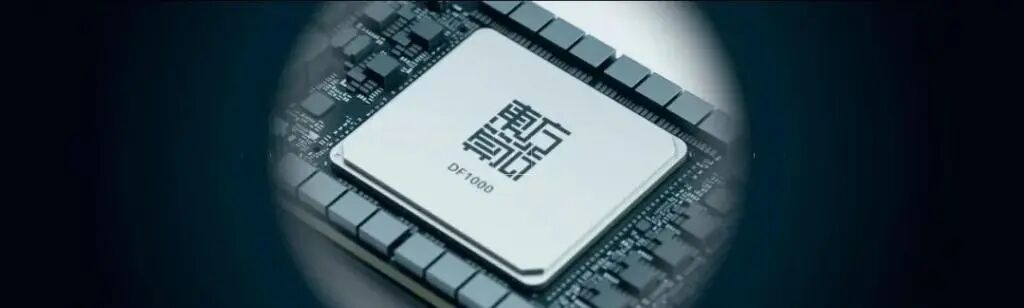
DF1000 在 14nm 下做出 520 TFLOPS@BF16、6.4 TB/s 带宽、128 卡集群稳定运行,靠的正是这套"架构 + 封装创新对冲制程代差"的组合拳。它不是"更便宜的跟随",而是一次路线分叉。
说它"换道",依据全是客观的技术选择,不吹不黑;说"股改是资本对这条分叉路线的阶段性确认",也不是预测它会赢,只是陈述一个可验证的事实结构——路线不同、且已被流片与集群验证、资本随后跟进。这个判断即便将来公司遇挫,也依然站得住。
| 信号二
把关键节点拉成一条时间线:
2024.5 成立 → 2026.7 DF1000 流片验证 + 产品矩阵 + 128 卡集群 + WAIC SAIL 奖 → 2026.9 股改 → 拟 Q4 启动 B 轮
注意顺序:它不是先拿高估值、产品迟迟难产的那种剧本。工程验证(流片、集群、奖项)全部跑完,资本动作才跟上。
对 IC 从业者来说,"先验证、后资本化"比"先画饼、后融资"稀缺得多。过去几年不少 AI 芯片创业公司融资节奏远快于产品节奏,估值上去了、芯片却还在反复流片。东方算芯把这件事倒过来做,恰恰说明它的底色更接近一家"先做出东西、再谈资本"的芯片公司,而不是一家"先攒估值、再补产品"的融资机器。这个时序,是新闻稿不会强调、但最值得圈内人留意的细节。

| 信号三
很多人把股改当形式。但对一家押注 3D 先进封装、全栈软件栈、全国产供应链的公司,股份公司不是走过场:
所以这家公司"股改"的真正含义,是给一条重资产、长周期、自主可控的研发路线,配了一套能接住它的资本骨架。读懂这一层,才算读懂它为什么是现在这个节点动手。
| 把风险说在前面,观察才立得住
写到这里得泼盆冷水,也正因为泼了这盆水,上面的判断才不至于飘:
正因为我没把它吹成"必然成功",前面三个信号才站得住:股改确认的,是"这条路线被资本看见";而不是"终点已到"。
| 结语
算力的主权,决定产业的未来。东方算芯这次股改,真正值得记一笔的,不是"又快一家公司要上市",而是资本对这样一种判断投出了阶段性的赞成票——在制裁约束下,不追先进制程、不用 HBM,用架构与封装的自主创新,也能长出对标国际第一梯队的大算力芯片。
验证这条路的,是 DF1000 的流片与 128 卡集群;给它盖章的,是这次股改。至于终点,时间会给出答案。
本文基于公开信息整理,旨在呈现产业观察视角,不构成任何投资建议。
是说芯语原创,欢迎关注分享
合作洽谈,进入公众号:服务—>商务合作


