
 五度妙笔
 企业透视镜
 API商城

 数据库
艾森股份:用于玻璃基封装的负性光刻胶已获得量产订单
近日,艾森股份举办了投资者调研活动,公司的 TGV 镀铜添加剂目前正配合头部玻璃基板客户测试,公司开发的负性光刻胶可应用于玻璃基封装场景,并且已经获得头部客户量产订单。
一、公司2026 年半年度经营情况
2026 年上半年,艾森股份继续坚持稳健经营的战略目标,受益于半导体 行业整体高景气增长及材料国产替代进程加速,实现营业收入 3.46 亿 元,同比增长 23.64%。公司始终聚焦电镀与光刻两大半导体核心工艺环 节的高端电子化学品,业务加速向先进制程、先进技术领域的高附加值 材料延伸,产品结构持续优化,盈利能力显著提升。上半年扣非归母净利润同比增长 41.66%,扣除股份支付影响后的扣非归母净利润同比增长 92.52%。
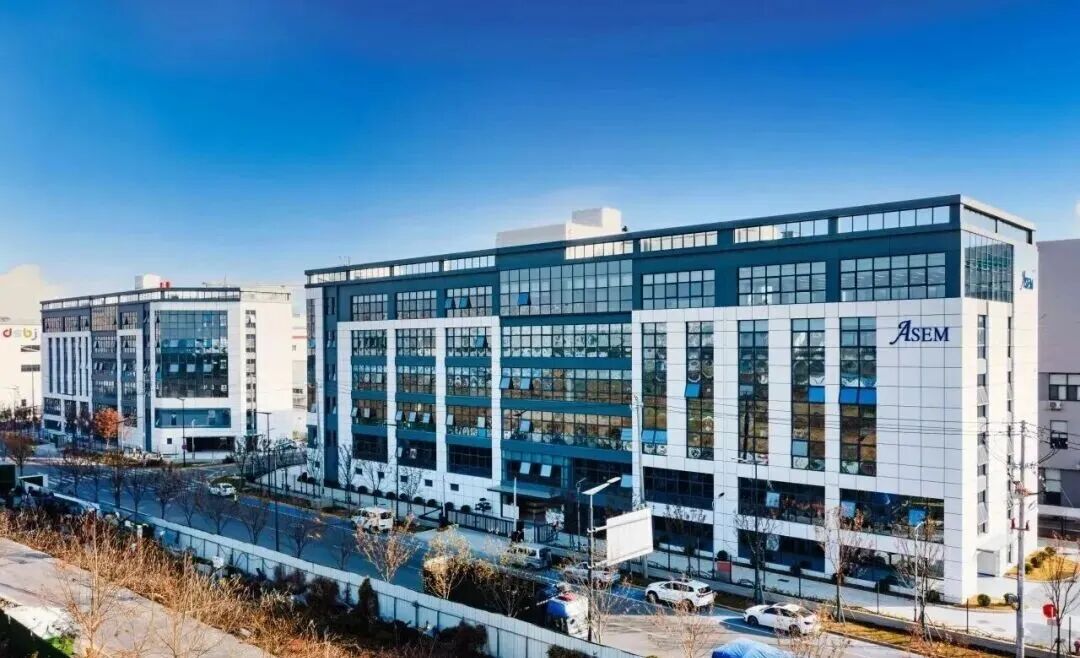
业务方面,将当前公司产品布局概括为“2+3”。首先是公司中短期 业绩增长的两大基本盘:其一是公司的“大马士革电镀产品”:大马士革电镀铜添加剂覆盖 7–55nm 制程节点,尤其在 7-28nm 节点,可确保铜 互连具有优异的填充能力与低缺陷;而针对更先进节点对互连阻抗和可靠性的更高要求,公司钴制程电镀液具备优异的电迁移耐受性与界面稳定性。从市场格局来看,国内结构性分化明显,先进逻辑制程和存储制程,电镀液等湿电子化学品存在巨大的市场增量和国产替代机遇,公司作为国内极少数具备量产经验的材料企业,正抓住机会将产品导入晶圆 制造客户。
其二是公司的先进封装光刻胶产品,随着摩尔定律逐步逼近物理极限,AI 芯片、HBM、CPO等市场持续快速扩 张,2.5D/3D IC、Chiplet、Fan-out、CoWoS 等先进封装成为延续芯片性 能提升的重要路径,催生独立于前道晶圆制造的光刻胶需求体系。与前 道薄型光刻胶追求超高分辨率不同,先进封装光刻胶更加注重厚膜均匀 涂布、低应力、高低温循环可靠性以及与各类介电基板的适配性;永久绝缘 PSPI、厚膜负性光刻胶、RDL 工艺光刻胶,封装 KrF/ArF 光刻胶构成 多层次产品矩阵,是当前技术迭代重点。公司在近十年前开始布局先进封装光刻胶及PSPI等感光产品,现在已经形成覆盖Bumping、RDL、TSV、 fine pitch RDL、μ Bumping、μ Pad、Mega Bumping 等先进封装核心工 艺环节的产品矩阵,正稳步构建光刻胶全场景产业化覆盖能力。
半导体材料处于整个电子产业的最上游,具有技术壁垒高、研发投入大、认证周期长、突破后客户就具有极强粘性的特点,光刻胶及大马士革系列产品的商业化突破,印证了公司具备体系化生产及推动产业落 地的能力,因此,在现有业务的支撑下,公司也继续增强研发投入力 度,布局下一代广阔增量市场,包括配套 TSV、TGV 及高端载板工艺的电子材料。上半年公司研发费用率维持高位且持续增长,占营业收入比重 13.15%,同比增长 49.55%;研发人员占比提升至 43.32%,同比增长 30.43%,为公司中长期产品升级与市场竞争壁垒构建奠定坚实基础。
请问:公司现有产品如 TGV,负性光刻胶和低温PSPI等,是否适配台积电、英特尔、三星等公司正在推进的CoPos封装呢?
答:公司的 TGV 镀铜添加剂目前正配合头部玻璃基板客户测试,公司 开发的负性光刻胶可应用于玻璃基封装场景,并且已经获得头部客户量 产订单,公司低温 PSPI 已处于客户端小量产阶段,可适配先进封装对应工艺环节的需求。公司会持续关注先进封装领域的技术及市场发展趋势,依托自身在先进封装领域的光刻、电镀产品布局,积极推进相关技术和产品开发,推进与头部客户的合作拓展,抓住行业发展机会提升公 司产品市占率。
问题二:1.先进封装对光刻胶及配套试剂的需求从线性增长转向超线性扩张。公司先前提到 2028 年华东基地投产前,现有 16000 吨产能可以满 足市场需求,目前仍维持这样的判断吗?2.今年上半年,晶圆/封测/存储等需求端的扩产进度及投资都明显加快,华东基地中报中资金利用率并不高,项目是否按计划建设?
答:公司会结合下游市场需求动态调整生产及产能安排,依托现有 昆山基地、南通基地、东南亚基地的产能基础,灵活适配市场需求,保 障核心客户的稳定供应。此外,为应对过渡期可能的供应压力,公司也 通过与中试基地的合作模式,以灵活补充阶段性产能需求,确保客户交付稳定。公司目前正在按计划推进新华东制造基地项目的相关前期工作,华东制造基地一期预计 2028 年投产,二期将在一期竣工后 6 个月内启动、预计 2030 年投产,整体项目预计于 2035 年全面达产。项目资金来源为公司自有资金及自筹资金。
问题三:晶圆/封测厂上半年产能利用率基本拉满,市场需求是否已经饱 和?公司觉得下半年及明年的营收增量主要会来自哪里?
答:从行业情况来看,当前国内半导体行业呈现结构性分化特征,8英寸晶圆、40nm 以上成熟制程产能持续释放,但 14nm 及以下先进逻辑制 程、高端 HBM 存储、先进封装以及半导体核心材料等关键领域,依旧存在 显著供需缺口。AI 芯片、高带宽存储、Chiplet 等先进封装领域需求持续 快速扩张,先进封装光刻胶及配套湿电子化学品需求已经呈现超线性增 长的态势,高端半导体材料国产替代仍有充足的市场空间。从公司层面 来看,下半年及未来营收增量主要来源于:其一,公司先进制程电镀液 业务正处于从“单产品技术突破”向“规模化量产落地”的关键阶段, 晶圆制造领域湿电子化学品业务将持续放量,目前公司 28nm 大马士革镀 铜添加剂和超高纯硫酸钴基液已在头部客户实现量产,后续随着产能释 放将逐步贡献增量。其二,受益于下游先进封装形式持续迭代升级,叠 加国产替代进程全面加速,公司高端光刻胶产品已完成头部客户全流程 验证并实现批量落地,先进封装领域光刻胶及配套产品业务已经实现规 模化稳定供货,AI 驱动 HBM 等先进封装需求爆发带来的光刻胶超线性增 长,将持续为公司营收增长提供动力。
问题四:南通艾森"年产 12000 吨半导体专用材料项目"当前建设进度、 产能利用率,与下游晶圆厂扩产节奏是否匹配?
答:“年产 12000 吨半导体专用材料项目”为公司 IPO 募投项目,也 是公司南通工厂,已全面建成投产,为公司当前核心产能载体和运营主 体,当前处于产能利用率爬坡阶段,可覆盖 2028 年华东制造基地一期投 产前的市场需求,项目布局的先进封装光刻胶、大马士革电镀液等核心 产品,适配下游晶圆厂、封测厂的扩产节奏,已批量导入多家头部客 户,依托区位优势大幅缩短了本地化交付周期,实现了与下游产业升级 需求的高度协同。
问题十一:请问公司如何看待半导体材料的对日替代,公司哪些产品在向这一方向推进?
答:当前国内半导体产业链实现自主可控的意愿强烈,公司作为半 导体材料领域的核心供应商,目前围绕两大核心产品和三大拓展领域,全面推进国产替代进度。公司先进制程电镀液及先进封装光刻胶实现“0 到 1”突破,迈入国产替代新阶段,持续高强度研发投入,布局 TSV、TGV 及高端载板工艺配套电子材料,PSPI 材料与核心产业链客户合作全面深 化,助力产业链客户工艺升级。
来源于艾森股份公告,侵删
欢迎加入艾邦玻璃基板与TGV技术交流群,可以与行业精英共同探讨玻璃基板及TGV技术的前沿动态,共享资源,交流经验,还可以加强产业链的合作,促成各企业的需求对接。加入方式可查看公众号底部菜单栏
序号 | 初拟议题 |
1 | 玻璃基板商业化元年回顾与量产关键节点展望 |
2 | 厚玻璃TGV成型技术最新突破与产业化路径 |
3 | 高深宽比通孔金属化种子层沉积工艺挑战与解决方案 |
4 | 玻璃基板良率提升全流程管控 |
5 | 玻璃基板检测与量测设备全流程方案 |
6 | 玻璃基板在CPO光互联中的应用与高速光引擎进展 |
7 | 玻璃基器官芯片:TGV技术在生命科学领域的跨界探索 |
8 | 国产玻璃原片技术进展与先进封装材料需求匹配 |
9 | 玻璃基板激光打孔设备最新进展 |
10 | 铜浆增材制造TGV电路板:低成本金属化路线探索 |
11 | 大尺寸玻璃基板翘曲控制与热膨胀系数匹配策略 |
12 | 先进封装混合键合工艺中的清洗技术及玻璃基板应用 |
13 | 玻璃基光波导技术:面向光互连的离子交换方案 |
14 | 高能脉冲电源在深孔磁控溅射种子层沉积中的应用 |
15 | 玻璃基板关键材料国产替代:CMP抛光垫、电镀液与光刻胶 |
16 | TGV玻璃基板专用掩膜版技术发展与产业化 |
17 | 玻璃芯基板与玻璃转接板:技术路线对比与产业化选择 |
18 | 玻璃基板在AI算力芯片封装中的2.5D/3D集成方案 |
19 | 玻璃线路板产业生态建设与上下游协同创新 |
20 | 玻璃基板金属化设备:PVD、电镀与铜填充技术发展 |
21 | 玻璃基板键合与解键合设备在超薄玻璃加工中的应用 |
22 | 玻璃基板在Mini/MicroLED显示中的量产实践 |
23 | TGV集成无源器件在射频前端模组中的应用 |
24 | 玻璃基板可靠性分析与失效机理研究 |
25 | 玻璃基板热处理设备:退火、固化与应力控制 |
26 | 玻璃基板涂胶显影与光刻设备在RDL制程中的应用 |
包括但不仅限于以上议题,更多创新议题请联系李小姐: 18823755657(同微信)
报名方式
会议报名方式1: | 会议报名方式2: |
扫码添加微信,咨询会议详情
| 扫码在线登记报名
|
会议报名方式3:
或者复制网址到浏览器后,微信注册报名
https://www.aibang360.com/m/100335?ref=100172
李小姐: 18823755657
(同微信) 邮 箱:lirongrong@aibang.com
注意:每位参会者均需要提供信息
点击阅读原文即可报名


