
 五度妙笔
 企业透视镜
 API商城

 数据库
瞄准AI供电与光模块,头部硅电容企业获亿元A轮
晶圆级无源器件企业森丸电子近日完成亿元级A轮融资,由光模块产业方与耀途资本联合领投、顺融资本跟投,钱主要投向硅电容及IPD平台技术开发、产能建设和全球市场拓展。
这笔融资有一点值得关注:领投方里出现了光模块产业方。
| 钱从哪来,比钱有多少更关键
一笔融资最该看的不是金额,是谁出的钱。
森丸这轮的牵头者之一是光模块产业方。这不是纯财务投资,更像一次供应链卡位——但卡位的含义,取决于客户的具体动机。
一种可能是锁定优先供应:硅电容在800G/1.6T光模块里开始进入BOM,客户希望确保产能和迭代节奏跟得上自己的路线图;一种可能是压低成本:用股东身份换取更优价格和定制化配合,把器件成本压进自己的毛利模型;还有一种可能是防御性卡位:防止竞争对手先绑定这家国内稀缺的晶圆级无源器件产能。
可试想,"客户领投"释放的信号——下游重视这一环。
800G/1.6T光模块内部空间以毫米计,传统分立电容在体积和性能上已经快到极限;AI芯片瞬态电流动辄几百安培,"电容放不下"正变成和"算力不够"同样棘手的封装难题。下游龙头用股权锁上游供给,说明硅电容已经从PPT里的趋势,变成产线上的刚需。
耀途资本(长期看半导体和光电)联合领投、顺融跟投,这个组合更像在赌技术纵深,而不是赌短期营收。硅电容加IPD是典型的工艺和量产双密集赛道,IDM模式意味着设计、工艺、晶圆制造全自持,前期花钱重、回本慢。A轮的"亿元级"更像是起跑枪,不是终点线。
| 一颗电容怎么成了算力瓶颈
AI算力的话题长期被GPU、HBM、先进封装占着,很少有人注意:供电网络正在变成系统性能的隐性天花板。
逻辑不复杂:芯片功耗从几百瓦冲到千瓦级,瞬态电流几百安培;传统侧向供电下,电源芯片和主芯片之间的路以厘米计,寄生电感电阻在几百安培的瞬态负载下造成明显电压波动。去耦电容要得越多,封装面积越不够放——这是个结构性死结,不是工程上再优化一下就能解的。
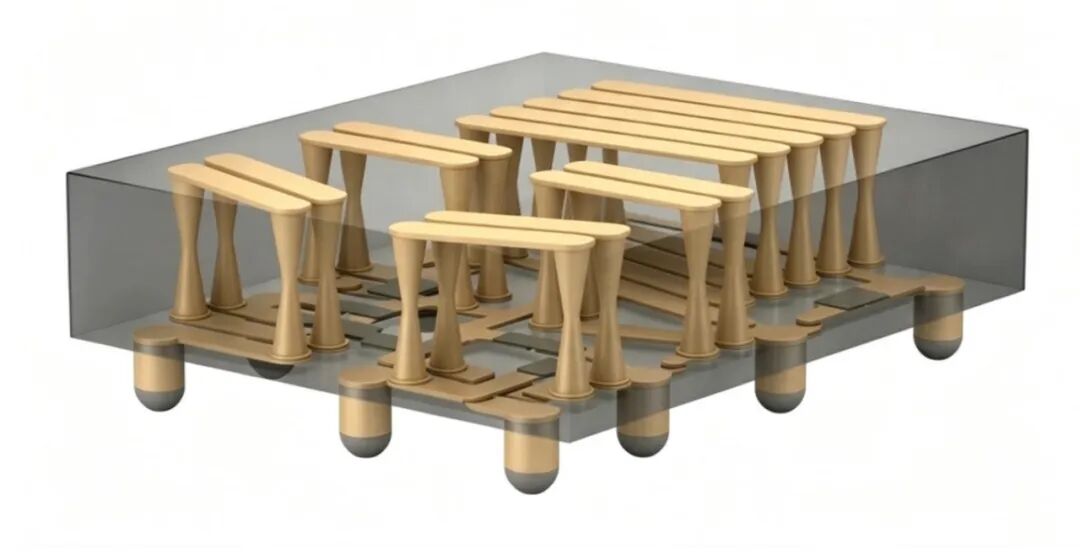
硅电容的价值在这:用晶圆工艺做,单位面积电容密度、高频去耦、ESL/ESR这些指标相对传统MLCC有量级优势,还更薄更小,天然适配垂直供电。把电源芯片和去耦电容挪到主芯片正下方,供电路径从厘米缩到毫米,寄生阻抗大幅下降,电容就近吸收瞬态波动——同样封装面积,腾出更多有效算力,还省系统能耗。它值钱的地方不在"一颗更好的电容",而在它是系统性能和能效的杠杆。
| 电容从"物料"变成"架构的一部分"
森丸讲的故事,核心不是"我做了一颗更好的电容",而是把无源器件从被动物料,推进成封装架构的必要组成。
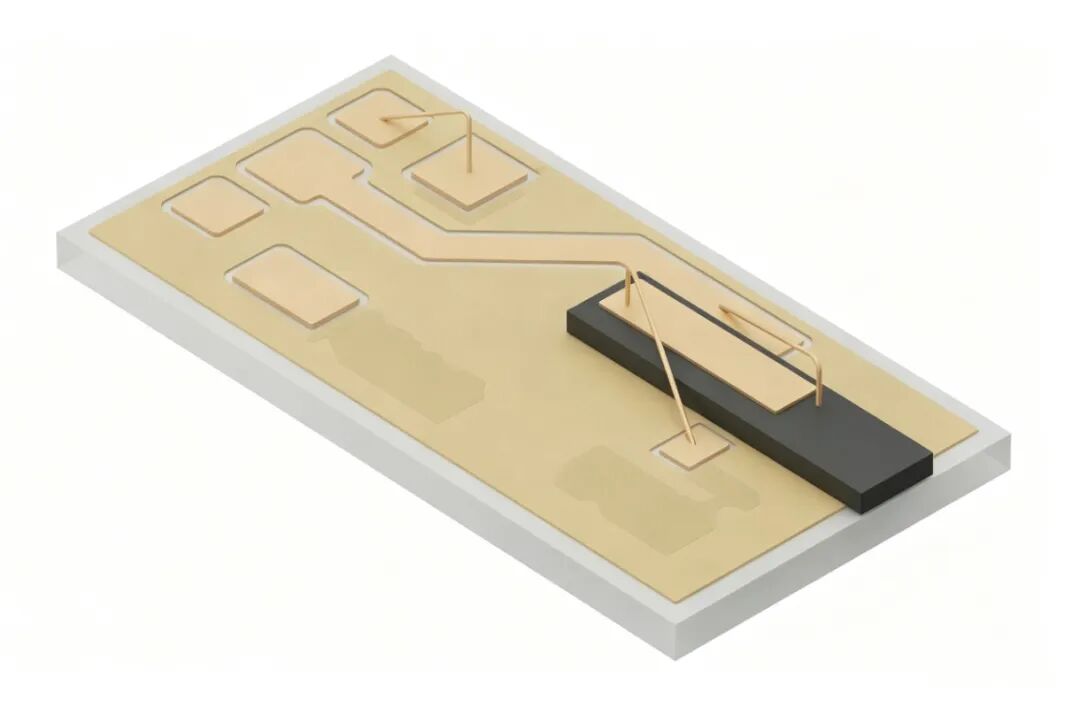
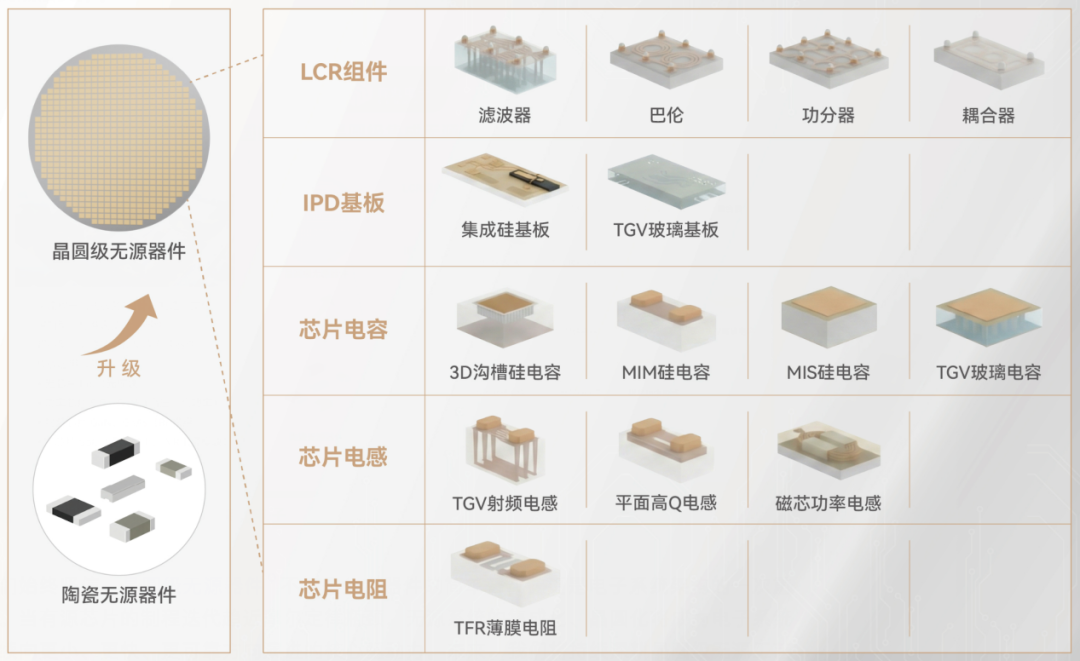
硅电容加硅基IPD集成基板,把电阻电感电容一体化做在硅板上,外部贴装件变少、模块更小、更可靠——光模块是这逻辑最直接的受益者。
更关键的是产业位势的变化:当电容不再是被动物料,而是封装架构的一环,供应商的位子就从"卖料"上移到"系统级封装的关键环节"。位子一上移,客户黏性、议价权、转换成本全跟着来。这比任何单项参数都难抄——因为客户换掉的不只是一颗料,而是一整套验证过的封装方案。
| 国产替代不会一步到位,是逐层渗透
现状很清楚,硅电容现在由日本、欧洲少数厂商主导,国产化率极低。但别把这条赛道想得太浪漫——国产替代不会是平地惊雷,而是沿高价值场景逐层渗透。
合理路径是:先在光模块、AI供电这两个高端场景跑通交付、立住口碑和量产能力,再凭成本和交付优势往外扩。这套路径能成立,靠的是森丸现在披露的几个点:国内首家晶圆级无源器件量产IDM、良率95%以上、产能3亿颗/月、性能比肩村田。
但这条路径有一个容易被忽略的反向约束:客户本身也在被整合。
光模块龙头近年来在往上整合芯片和封装,不排除自研硅电容或指定日系供应商作为主供。如果森丸的目标客户自己就在做垂直整合,那么"场景—量产—客户"的正循环可能卡在最后一环——不是森丸做不出来,而是客户不打算把这一环交给外部。AI供电场景同理:GPU/ASIC主芯片封装里的无源器件,往往由主芯片厂商或封装厂指定,森丸要进的是别人已经画好的架构图。
换句话说,国产替代的逐层渗透,前提是每一层都有人愿意把门打开。森丸能控制的是前两层——场景理解和量产能力;第三层"客户"不完全由它控制。
但真正的壁垒不是某一项专利,而是懂场景且能够量产,并且有客户,形成这样的系统性能力。专利能绕,客户信任和量产纪律得靠一次次交付慢慢攒——这也是产业方愿意领投的底层原因:买的是已经跑通的"系统",不是一张技术蓝图。
| 几个追问
硅电容不是森丸独门路线。硅电容的高端市场,本身就是村田、TDK等日系厂商用几十年时间定义的。它们掌握的不只是产能和成本,还有失效数据、可靠性背书、以及主芯片厂商和封装厂的参考设计入口。森丸的"性能比肩村田",是在参数层面成立;但要进GPU/ASIC主芯片封装,客户问的不只是"你参数好不好",而是"你有没有在同类场景里跑过五年、出过多少失效、能不能给我背书"。
所以森丸真正能进的,是国产替代窗口——即客户出于供应链安全或成本考量,主动愿意引入第二供应商的场景。这个窗口是真实的,但它的边界也清晰:它不意味着森丸在村田的主场里抢份额,而是村田还没覆盖或客户不愿完全依赖村田的那部分增量。
| 结语
从"从无到有"做出来,走向"从有到强、从能用到好用"——谁能把底层器件嵌进高端架构、跑通量产、绑定头部客户,才握得住下一阶段的产业话语权。
一颗毫米级硅电容,看似不起眼,却是AI算力时代"供电主权"的注脚。森丸能不能把"融资势能"转成"产业势能",不看这轮募了多少,看能不能持续跑通"场景—量产—客户"的正循环。
当产业资本亲自下场领投一颗电容,说明AI算力的战场,已经悄悄从芯片内部,打到了芯片脚下的那几毫米。
数据来自公开披露与行业公开信息,观点仅供参考,不构成投资建议。
是说芯语原创,欢迎关注分享
合作洽谈,进入公众号:服务—>商务合作


