
 五度妙笔
 企业透视镜
 API商城

 数据库
全球首次!中国12英寸氧化镓实现突破,技术上甩开欧美国家
相信对于许多人来说,当被问及现在中国半导体领域有什么值得关注的突破的时候,第一时间想到的可能是光刻机、是先进制程、是那些被卡脖子的环节。
可实际上,真正的技术角力有时候发生在更底层的材料层面。
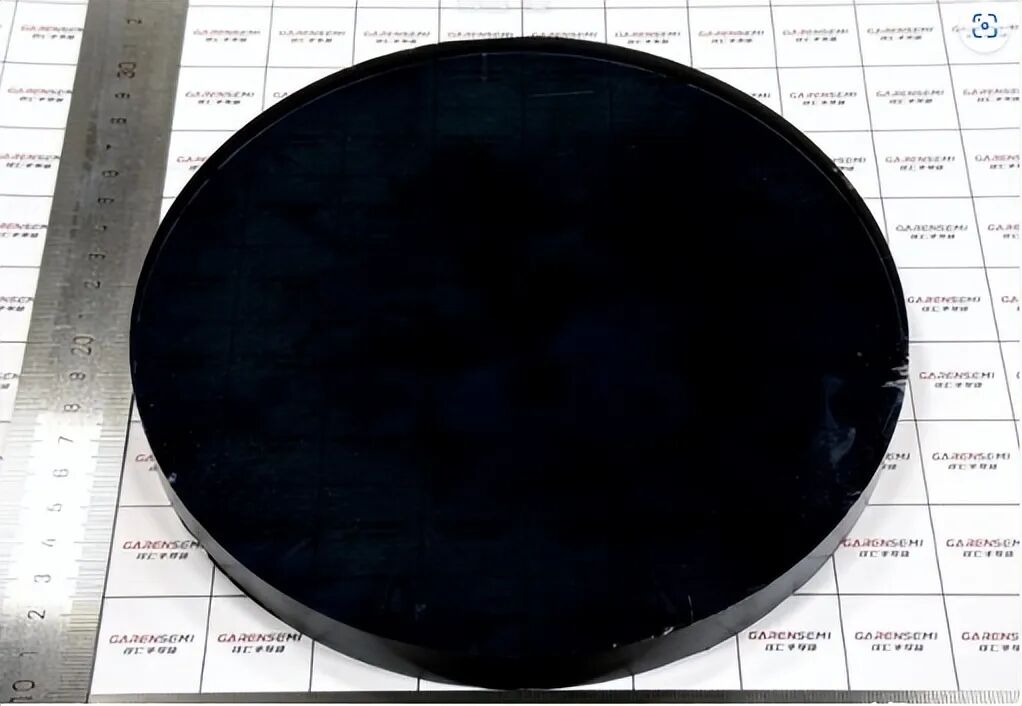
9月14日,杭州镓仁半导体宣布了一件让整个功率半导体行业都为之侧目的事情:他们基于自主研发的VB法长晶设备,全球第一次实现了12英寸氧化镓晶体的等径生长。
这件事的分量,我认为远比表面上“又大了一圈”要重得多。
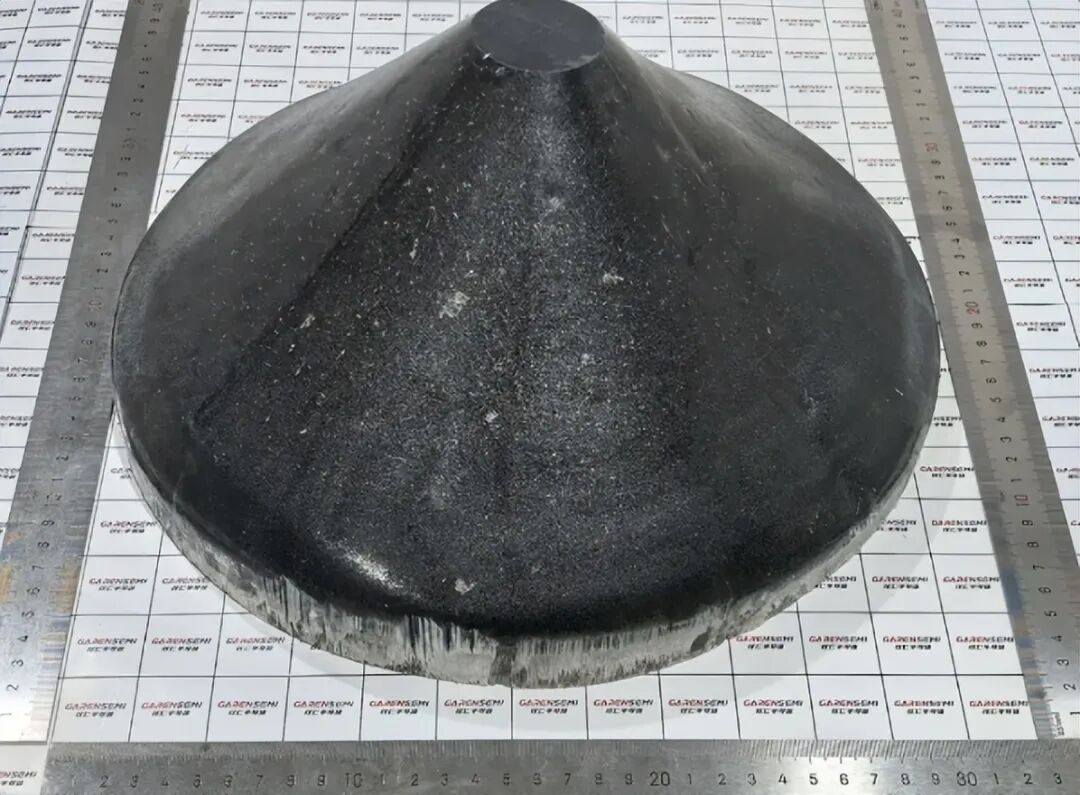
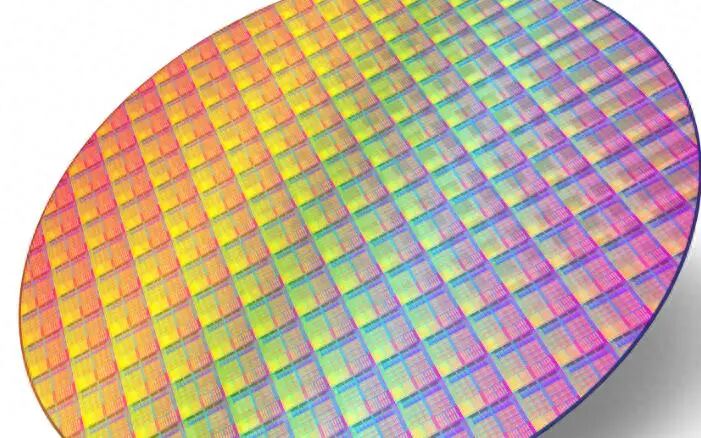
要理解这件事的意义,得先搞清楚一个概念:衬底。芯片这东西,不管多先进、设计多复杂,归根结底得有一片材料当底子,后面所有的工序——长外延层、刻线路、做器件——都得在这片材料上动手。
这个底子就是衬底。衬底的质量和尺寸,直接决定了后面能做出什么样的芯片、成本能压到多低。我认为,谁掌握了衬底,谁就掌握了整个产业链的命门。
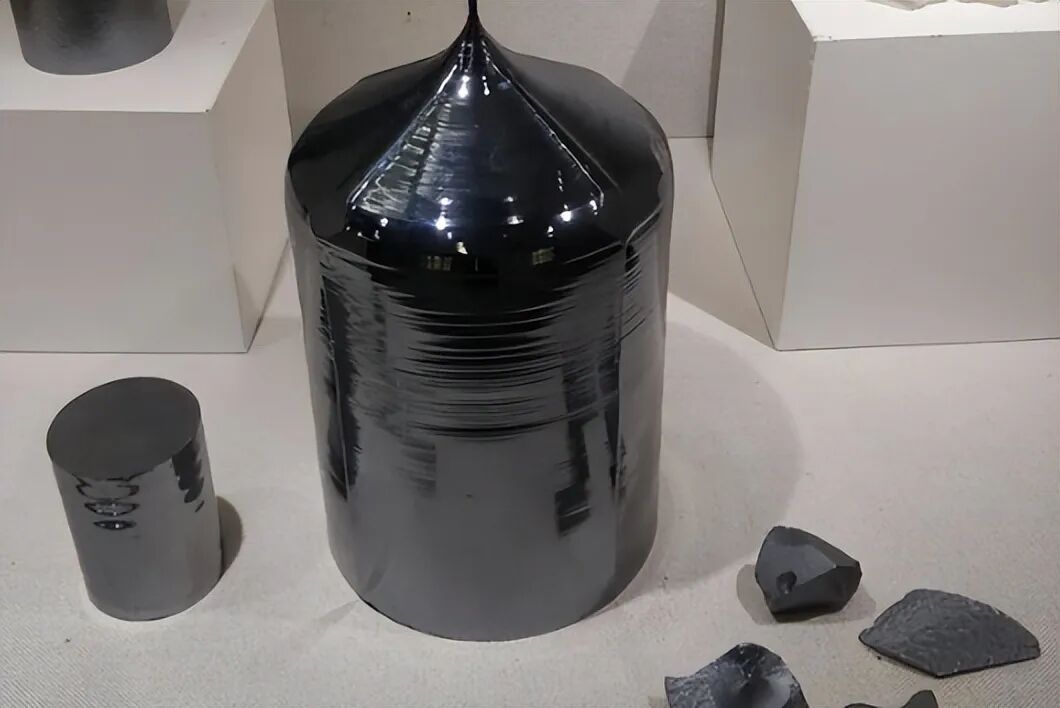
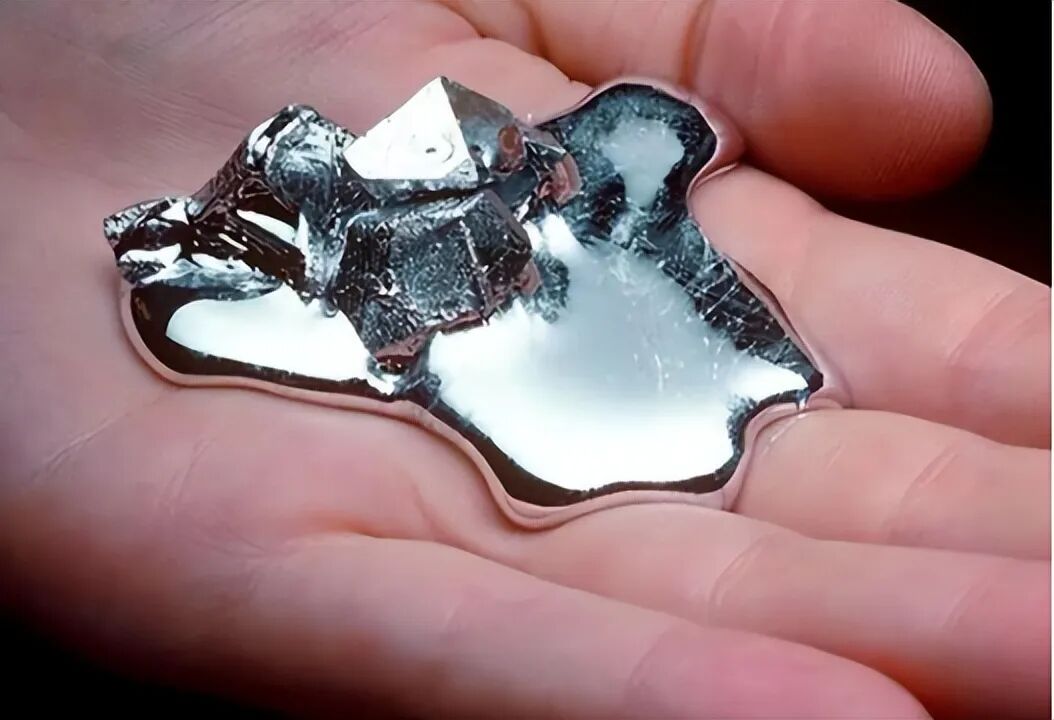
而氧化镓作为第四代半导体的代表性材料,它最大的底气在于禁带宽度达到了4.8到4.9电子伏特,是硅的四倍以上,比碳化硅和氮化镓也高出将近50%。
这意味着什么?意味着它天生就能扛住极高的电压,几万伏压上去也面不改色。
更关键的是,它的巴利加优值——一个衡量功率器件性能与损耗比的核心指标——达到了约3444,是碳化硅的十倍以上。在我看来,这不是小幅改良,这是物理层面上的代际碾压。
但光有性能优势还不够,你得能把它做出来、做大、做便宜。
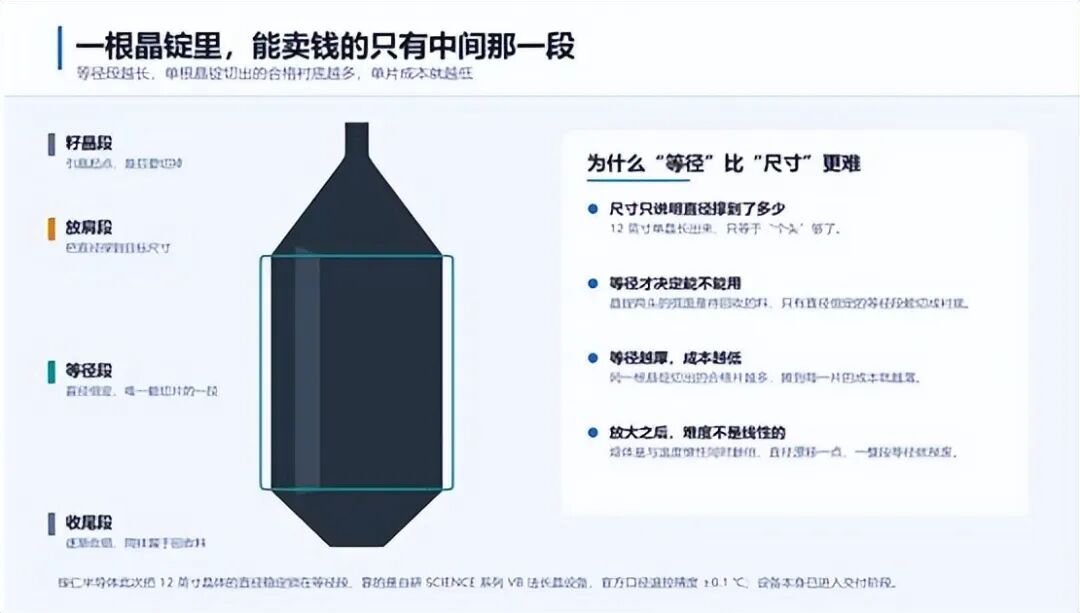
镓仁半导体这次实现的12英寸等径生长,解决的恰恰就是“做大做便宜”这个核心问题。
所谓等径生长,就是晶体在生长过程中保持直径恒定,形成一段可以直接拿去切磨加工的有效部分。等径段越厚,单根晶锭能切出的合格衬底片就越多,单片成本就被摊得越薄。
这可不是实验室里长出一块晶体拍张照就能交差的事,它意味着12英寸氧化镓晶圆真正具备了从实验室样品走向工业化量产的条件。
我看到有报道说,镓仁半导体自研的VB法长晶设备温控精度达到了正负0.1摄氏度,而且是“设备加工艺包”一体化交付,从2英寸到12英寸的迭代速度非常快。
我的判断是,这种快速迭代能力本身就是一种技术实力的体现。你不是偶然长出一块大晶体,你是掌握了可重复、可放大的系统化方法,这两者之间的差距是本质性的。
说到这儿,我特别想聊聊技术路线选择这件事,因为我觉得这是理解中国氧化镓产业能否真正领跑的关键。
目前全球氧化镓衬底领域,日本企业走的是导模法路线,这是唯一已经实现商业化的技术,日本诺维晶科公司凭借这个路线几乎垄断了全球氧化镓衬底的供应。
导模法的优点很明确:生长速率高、晶体形状可控性强,适合产业化。
但它有一个致命的问题——需要昂贵的铱坩埚,设备和工艺操作要求极高,导致制备成本居高不下,目前的用户主要还是高校和科研院所,离真正的大规模商用还有距离。
而中国这边,镓仁半导体走的是VB法,也就是垂直布里奇曼法。
这个方法最大的特点是“锅内生长”——熔体在封闭坩埚内自下而上逐层凝固,整个坩埚的熔体定向结晶为单晶,一次成型,流程简便。
坩埚可以有效抑制氧化镓各向异性诱发的位错和孪晶等缺陷,生长良率更高,而且热场稳定、运行成本低,更适合规模化生产。
我认为,中国选择VB法作为主力技术路线,本质上是在走一条“用更低的成本实现更大的尺寸”的路径。这条路如果走通了,中国氧化镓衬底在国际市场上的竞争力将不仅仅是技术领先,更是成本领先。
当然,我并不是说导模法就没有价值,两条路线各有千秋。但站在产业化角度,我的看法是:成本才是决定谁能笑到最后的那个变量。
氧化镓之所以被称为“终极功率材料”,很大一部分原因就在于它可以用熔体法低成本生长单晶,这是碳化硅和氮化镓都不具备的先天优势。VB法把这种成本优势进一步放大了。
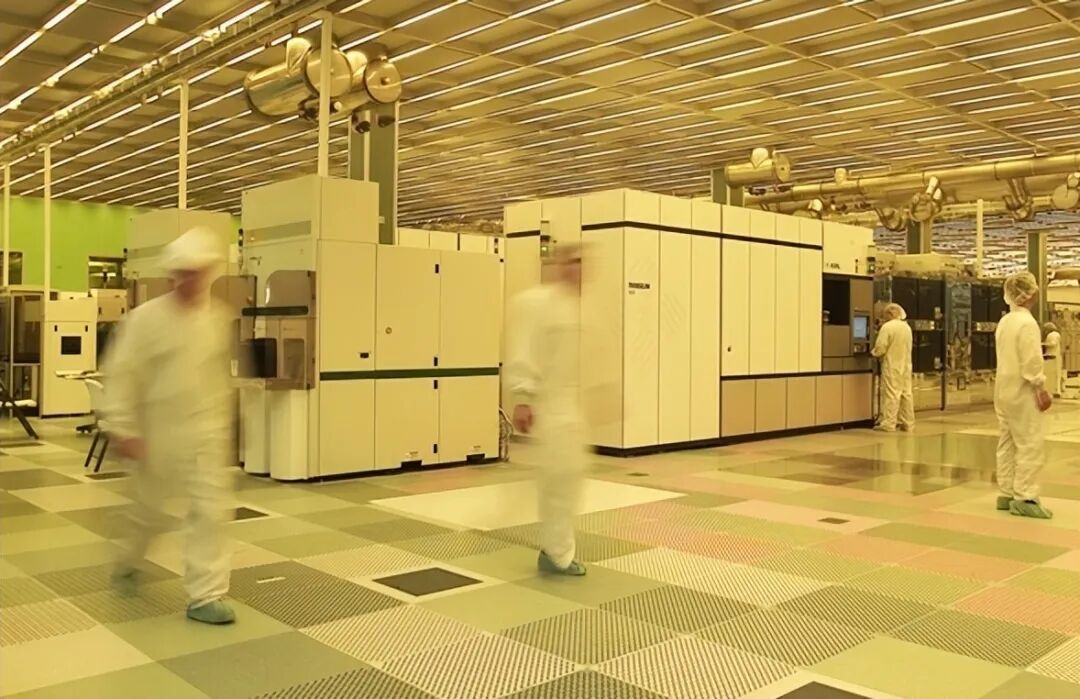
而且有一个细节值得注意:12英寸氧化镓衬底与目前主流的12英寸硅产线具有很高的兼容度。
这意味着下游客户不需要专门为氧化镓新建产线,现有的硅基设备稍加调整就能用,设备投资和产线切换成本大幅降低,器件验证和研发周期也随之缩短。
我的判断是,这个兼容性可能是整个突破中最有商业价值的那个点。
技术再先进,如果下游厂商要花天价去重建产线,推广速度就会很慢。而兼容现有产线,等于给氧化镓的产业化铺了一条高速公路。
现在说说国际竞争的格局,因为我觉得这里面有一个很有意思的变化正在发生。
长期以来,日本在氧化镓领域是毫无疑问的领跑者。从单晶生长到设备制造,日本企业积累了深厚的技术壁垒,占据着全球氧化镓衬底市场约55%到58%的份额。
美国则把重点放在国防驱动的高频高功率器件研发上,政策偏向产业中下游和军用领域。
而中国在氧化镓领域的部署相对更全面,从衬底到外延到器件都有布局。
从专利数据来看,这个格局正在快速变化。中国以占比64%的氧化镓专利技术来源居全球第一,全球专利格局正从“日本绝对领先”向“中日双强竞争”转变。
中国区域布局占比约48%,远超日本的16%和美国的11%。我的猜测是,未来两到三年内,中日两国在氧化镓产业化上的竞争将进入白热化阶段。
日本有先发优势和成熟的产业链,中国有成本优势、市场规模优势和更快的迭代速度。
谁能在衬底成本、外延质量和器件验证这三个关键环节率先跑通闭环,谁就能掌握主动权。
镓仁半导体的快速迭代节奏——从2英寸到12英寸用不了太长时间,而且8英寸衬底和同质外延片都是全球首发——说明中国企业在工程化能力上的短板正在被迅速补齐。
这一点我认为比单纯的尺寸突破更值得关注。因为尺寸大不代表能稳定量产,而稳定的量产能力才是产业化的真正门槛。
还有一个细节让我印象很深:今年6月,镓仁半导体宣布建成全球首条6/8英寸氧化镓同质外延量产线,已经开始向头部芯片客户批量供货了。
这意味着从衬底到外延的链条已经打通,正在往器件验证和商业化落地的方向推进。
同时,富加镓业也已经实现了12英寸氧化镓单晶的制备,并且建成了万片级高质量氧化镓衬底产线,正在牵头起草氧化镓领域的国家标准。
两家企业在同一个方向上齐头并进,我觉得这说明中国的氧化镓产业已经从“单点突破”进入了“体系化推进”的阶段。
从应用场景来看,氧化镓的想象空间确实很大。新能源汽车的主驱逆变器、车载充电机、超级快充桩,光伏逆变器、储能系统,智能电网,数据中心电源,甚至可控核聚变和航空航天——这些领域都需要能够承受极端电压和温度的高功率器件。
用氧化镓做的功率器件,导通电阻更小、能量转换效率更高,直接效果就是电动汽车能跑得更远、光伏电站能发得更多。
富士经济预测,到2030年全球氧化镓功率器件市场将达到约1542亿日元,达到碳化硅的36%,是氮化镓的1.42倍。
当然,我也得说实话,氧化镓的产业化还面临不少挑战。p型掺杂技术还没有完全成熟,这在很大程度上限制了器件设计的灵活性。外延技术中的卤化物气相外延也有待进一步突破。器件可靠性和长期稳定性还需要更多验证。
这些都不是小问题,但我认为它们都是工程层面的问题,而不是物理原理层面的死结。只要方向对了,时间会解决。
最后,我想从更高的维度说几句我的看法。
“十五五”规划已经明确提出要推动氧化镓、金刚石等超宽禁带半导体产业化发展。
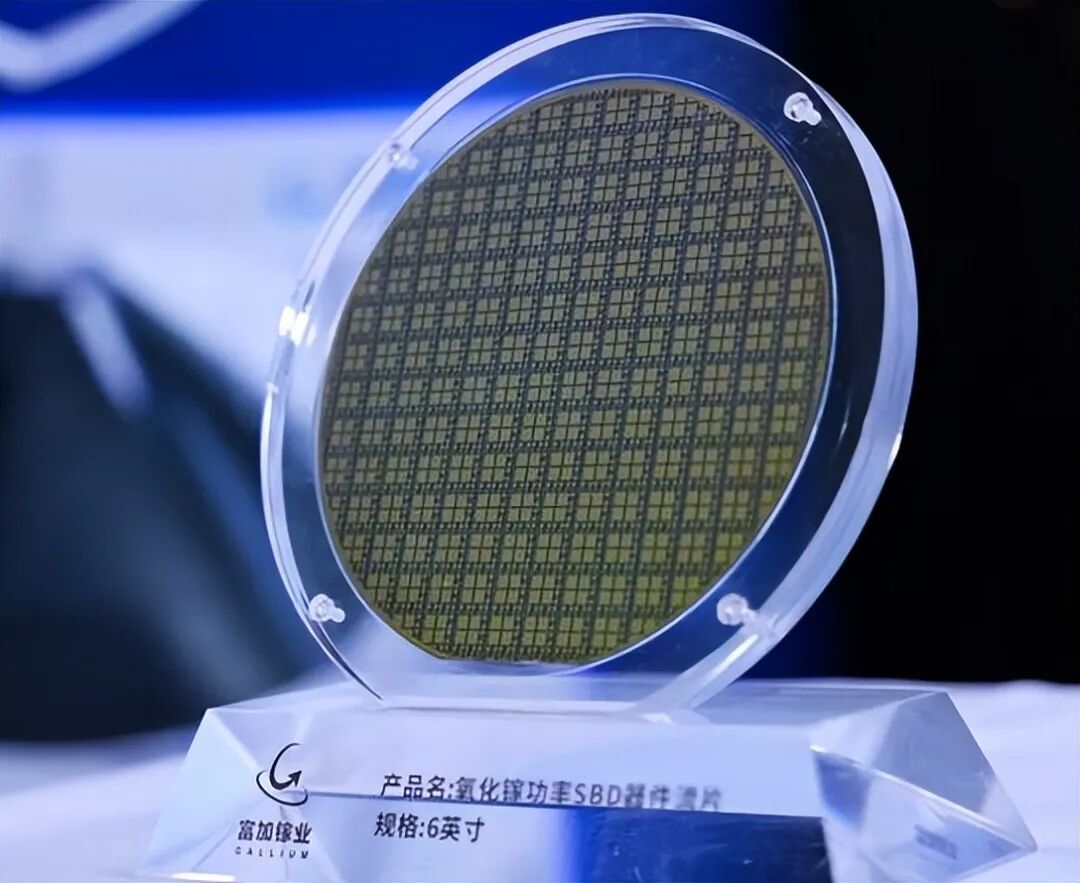
这意味着氧化镓已经从企业层面的技术竞赛上升到了国家战略层面的产业布局。
在这个背景下,镓仁半导体12英寸等径生长的突破,不仅是一家企业的里程碑,更是整个中国半导体产业在第四代半导体赛道上发出的一声响亮的宣告。
我的看法是:在硅基半导体领域,中国追赶了几十年,付出了巨大的代价,至今仍在一些关键环节受制于人。
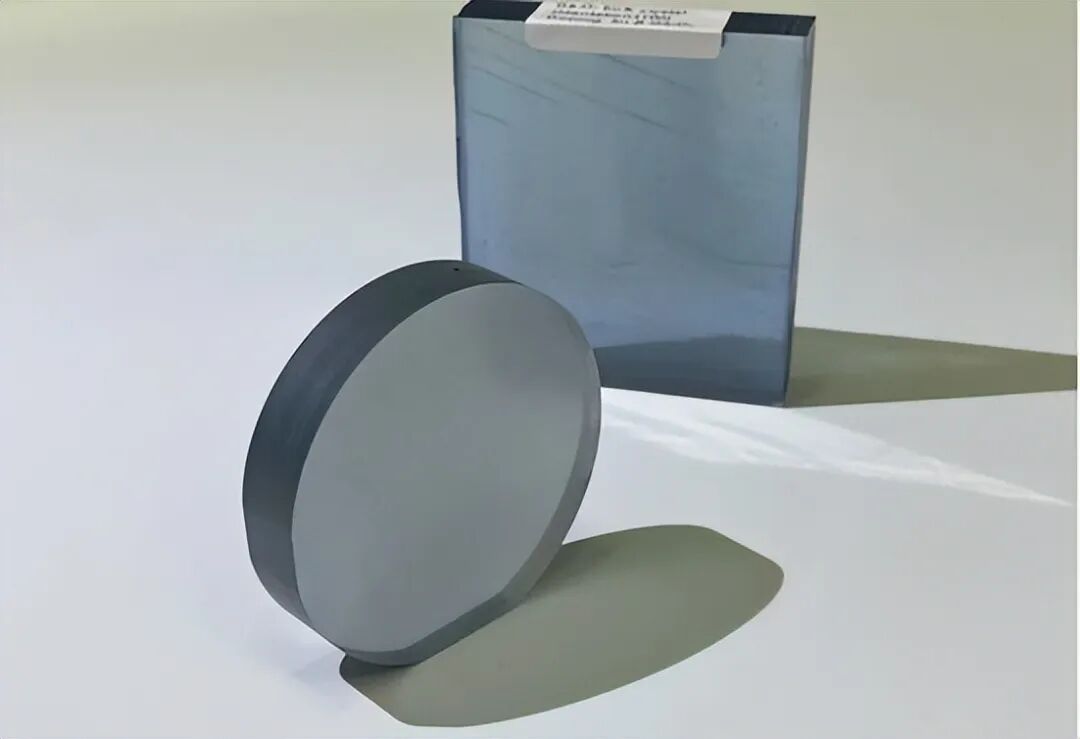
但在氧化镓这个全新的赛道上,中国从一开始就站在了第一梯队,甚至在衬底尺寸和成本控制这两个最核心的维度上实现了领先。
这是一个难得的窗口期,也是一个不容错过的战略机遇。
如果在氧化镓这个赛道上我们能够保持当前的节奏,持续在衬底质量、外延工艺和器件验证上发力,那我判断,这场从杭州开始的氧化镓产业化竞赛,正在悄悄改写全球功率半导体的权力版图。


