
 五度妙笔
 企业透视镜
 API商城

 数据库
踩上AI风口,一颗"芯模一体"的光模块优等生招股了
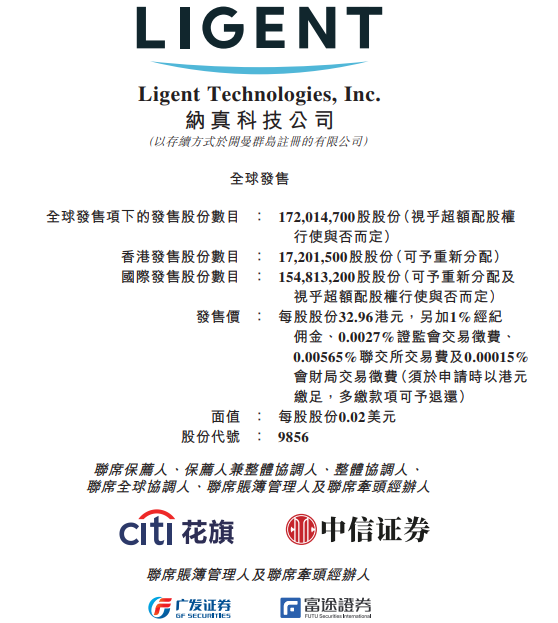
2026 年 9 月,纳真科技(09856.HK)在港交所披露了发售公告:
公司拟全球发售约 1.72 亿股股份(视乎超额配股权行使与否而定)。其中,香港公开发售初步提呈 1720.15 万股,占总数约 10.0%;国际发售初步提呈约 1.55 亿股,占约 90.0%。招股期为 9 月 14 日至 9 月 17 日,发售价每股 32.96 港元,每手 100 股,花旗及中信证券为联席保荐人;H 股预期于 9 月 22 日开始在联交所买卖。
看公告得出一个判断:这是一单踩在 AI 算力风口上、且自身成色相当扎实的上市。
| 这家公司,到底是谁?
纳真科技(Ligent Technologies)在资本市场上还是新面孔,但其根脉不短。它脱胎于海信集团 2002 年与归国科学家黄卫平团队共同创立的光通信业务,二十多年里从光模块封装一路做到了光芯片的 IDM 级全流程自主。按 2025 年全球光模块收入计,它排专业厂商第五(市占率 4.0%),国内第三(10.1%),并且是全球少数同时握有光模块与光芯片研发量产能力的企业。
更值得称道的是它的"出身"。上市后,这将是海信体系内继海信视像、海信家电、三电控股、乾照光电、科林电气之后的第六家上市公司;海信集团通过直接及间接方式持股 48.61%,上市后仍将是实际控制人。换句话说,这是一艘被产业集团深度赋能、带着清晰战略坐标驶向公开市场的"家族旗舰"——比起从零出发的创业公司,它拥有的是二十余年的技术沉淀、全球化的制造网络和稳定的产业协同。
它的业务三块:光模块、光芯片、光网络终端,且处处踩在时代脉搏上:
产能端,纳真科技依托青岛、江门、泰国、美国四大基地完成全球化布局,形成"跨区域研发 + 跨国柔性制造 + 全球本地化服务"的网络架构——这正是它能持续拿到头部客户大单的底气之一。
| 增长的成色
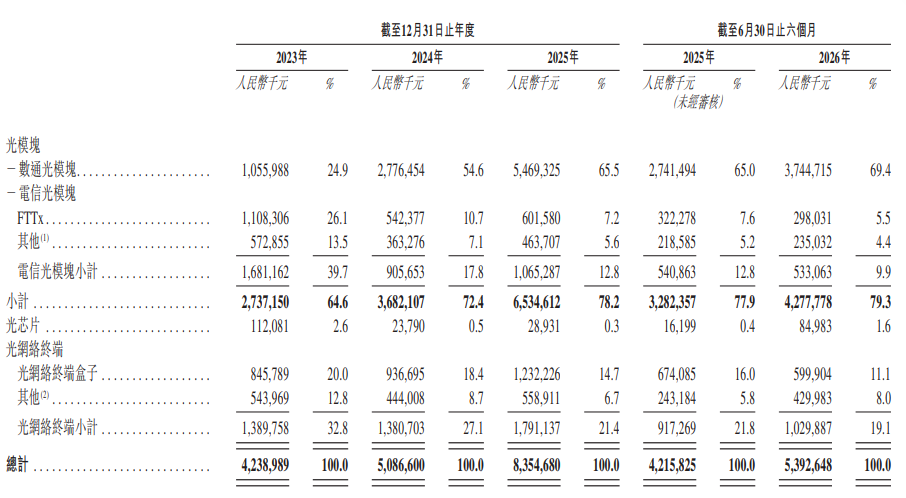
财务数据摊开,营业收入从 2023 年 42.39 亿元、2024 年 50.87 亿元,一路冲到 2025 年 83.55 亿元,三年复合增速高达 40.4%;2026 上半年再录得 53.93 亿元,同比增长 27.9%,规模已超过 2024 年全年。
2023 年归母净利润 2.16 亿元,2024 年一度跌至 0.89 亿元——当时数通光模块为抢份额采取“具有竞争力的定价”、电信光模块遭遇价格下跌、光芯片业务毛利率为负,三重因素叠加把利润压到了谷底。2025 年归母净利润大幅回升至 8.76 亿元,但其中包含约 3.53 亿元出售合营企业(青岛兴航)的一次性收益;剔除该项后,2025 年主营业务归母净利润约为 5.23 亿元。2026 上半年归母净利润进一步达 6.56 亿元,已超过 2025 年全年剔除一次性收益后的主营业务利润水平,显示主营业务盈利能力确实在持续改善。
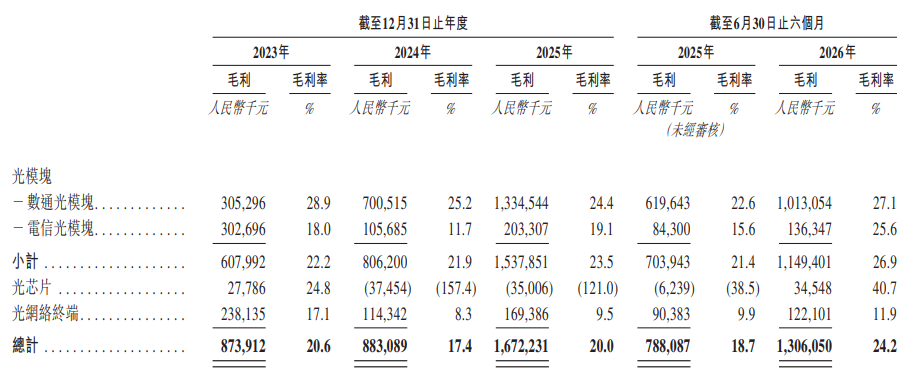
反转的关键在毛利率:2026 上半年毛利率约 24.2%,而 2025 年全年为 20.0%、2024 年仅为 17.4%,呈清晰的逐阶抬升。结构变化是主因——2025 年数通光模块收入占比已达 65.5%,高毛利产品占比抬升直接拉动整体毛利率。再细看两条业务线:
一句话:模块在替公司冲锋,芯片正为公司补齐最稀缺的"垂直一体化"拼图。"芯模一体"的叙事不空,它正在利润表上一点点兑现。
| 认购热度
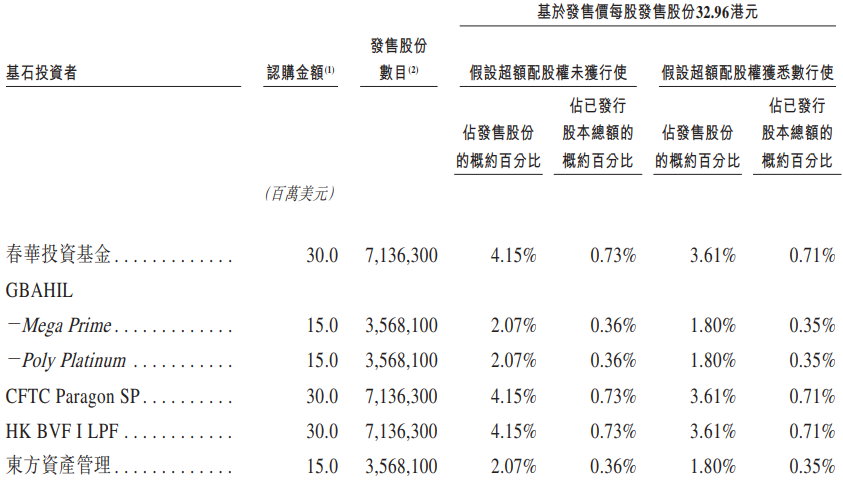
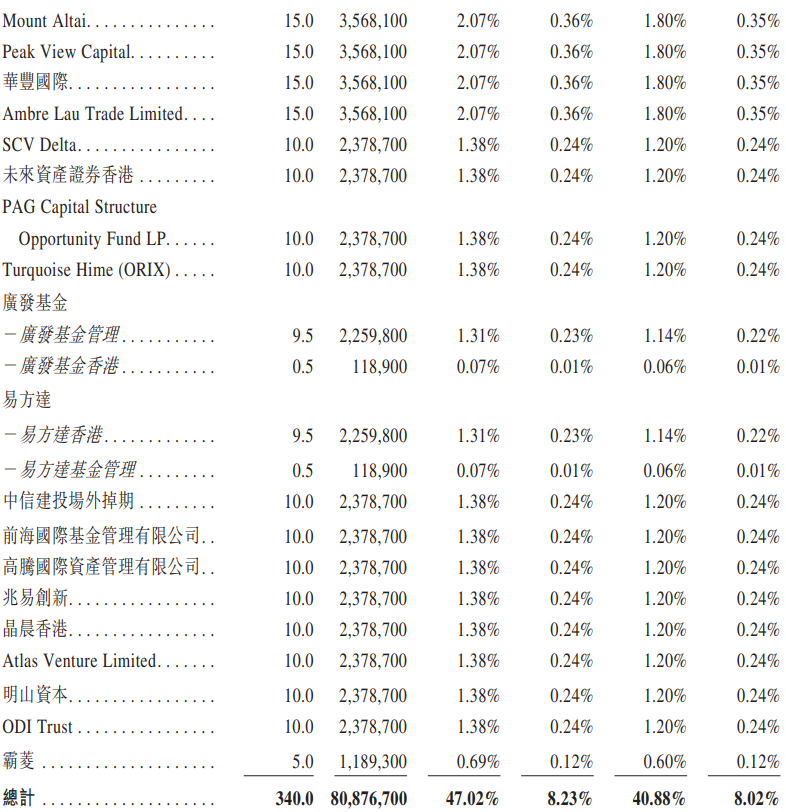
市场信号是热的!招股期间纳真科技获券商借出155.45 亿港元孖展,以公开集资额 5.67 亿港元计,超购约26.42 倍;超过 20 家基石投资者合计认购约 3.40 亿美元(约 26.66 亿港元),按发售价计算将认购 8087.67 万股发售股份,占本次发行近半。
基石名单耐人寻味且层次分明:产业资本方面有兆易创新、晶晨半导体等半导体企业,以及春华投资基金、PAG Capital 等大型私募股权机构;头部公募基金有广发基金、易方达;外资机构有未来资产证券香港、霸菱、Turquoise Hime(ORIX)等;此外还包括中信建投场外掉期、前海国际基金管理、高腾国际等。如此多元化的基石结构,既反映产业链上下游对公司长期价值的认可,也体现长线资金对光通信赛道景气度的判断——产业资本与机构资金"用脚投票"式地集中认购,本身就是对基本面的双重背书。超购热闹,结构也不弱,认购端的高景气为上市后表现打下了不错的群众基础。
| 结构性亮点
"芯模一体"是真实差异化,而非口号。公司"同时具备光模块与光芯片研发量产能力"的标签,正是它区别于多数组装型厂商的核心。诚然,光芯片收入占比曾从 2023 年 2.6% 降至 2025 年 0.3%、2026 上半年 1.6%,且业务长期处于投入亏损期——但双加工平台已成熟、DFB 芯片已批量交付、毛利率由负转正,意味着这条战略路径正从"烧钱"走向"造血"。面向 AI 算力需求的高端芯片仍在验证推进,想象空间远未释放。
与大客户深度绑定,是壁垒不是风险。前五大客户收入占比走高,放在采用 JDM 联合研发、与客户协同定义产品的光模块行业里,恰恰说明公司与头部云服务厂商建立了高黏性的战略合作关系——客户越集中,订单可见度与协同研发的话语权反而越强。
募资扩产,是前瞻卡位而非盲目铺摊。按每股 32.96 港元、超额配股权未获行使计,募资净额约 54.45 亿港元(若悉数行使则约 62.96 亿港元)。用途分配明确:约 52.9% 投向新产品与技术研发、约 25.1% 扩大光模块及光芯片产能并提升自动化、约 8.0% 用于海内外战略投资与收购、约 4.0% 加强业务推广及海外扩张、约 10.0% 作营运资金。超五成募资砸向研发、目标直指 NPO/CPO 及高端光芯片商业化,显示出一家技术型公司难得的定力。当前四大基地处于产能爬坡与全球柔性交付的网络搭建期,阶段性利用率未满,正是为下一轮需求扩张预留的弹性。
| 光模块板块的暖风正起
纳真科技选的时点相当好。就在它招股前,中际旭创 7 月 30 日港股上市首日一度破发,反映出市场对光模块板块的短暂犹疑;但随着政策导向确立、行业峰会催化、海外投行显著上调高速光模块及 CPO 需求预期,板块迅速掉头走强。纳真科技撞上了一个情绪回暖、需求预期上修的发行窗口。
对一家营收高增、基石扎实、且踩在 AI 算力主航道上的公司而言,这样的窗口意味着:短期有板块情绪托底,中长期有真实业绩支撑。光模块行业的景气度,正站在新一轮上行周期的起点。
| 光里的,是机会
从海信集团的光通信业务板块到全球光模块排名第五,纳真科技用二十余年时间完成了从内部孵化到独立上市的跃迁。83.55 亿元的年度营收、2026 上半年 6.56 亿元的归母净利润(已超过 2025 年剔除一次性收益后的主营业务利润)、横跨产业资本与头部公募的豪华基石阵容,以及超五成募资投向研发的坚定姿态,形成了它登陆港股的产业底色。
纳真科技站在了光里......
9 月 22 日正式挂牌,这家"海信系"第六家上市公司的资本故事,即将翻开新的一页;而"芯模一体"从口号变成利润表上越来越厚的一行,是未来两三年最值得期待的第二增长曲线。
数据来源:纳真科技招股章程、港交所披露文件,及新华网、青岛新闻网、新浪财经、证券之星等公开报道,截至 2026 年 9 月。本文仅为基于公开招股信息的第三方观察与梳理,不构成任何投资建议。市场有风险,打新需自辨。
是说芯语原创,欢迎关注分享
合作洽谈,进入公众号:服务—>商务合作


