
 五度妙笔
 企业透视镜
 API商城

 数据库
小米投的封测黑马要IPO了
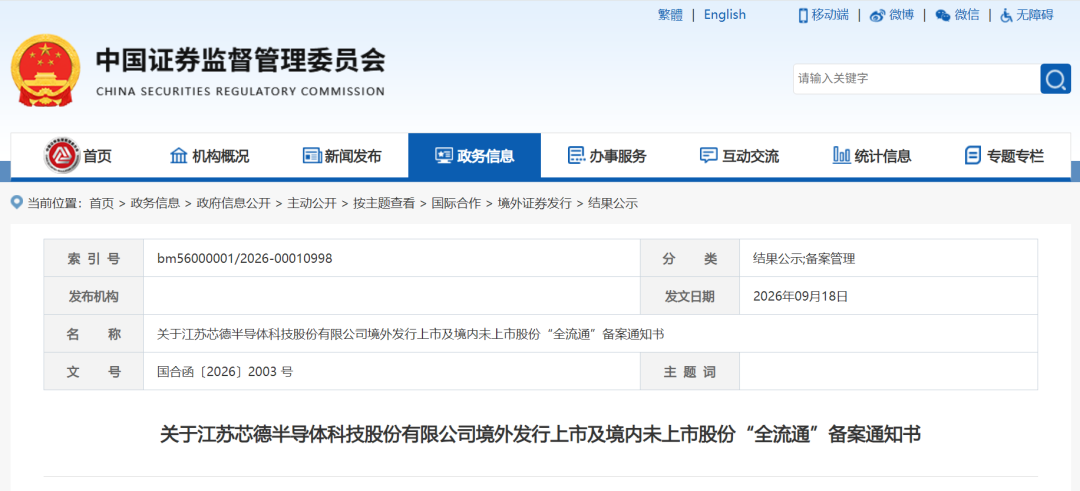
9月18日,证监会国际合作司下发国合函〔2026〕2003号,江苏芯德半导体科技股份有限公司境外上市及境内股份"全流通"备案通过。拟发行不超过3.68亿股、51名股东合计近6.94亿股境内未上市股份转流通——这张赴港的"通行证",是对一家成立刚满六年、已经冲到年营收10亿量级的先进封测企业最实在的认可。
要看懂芯德这张票的分量,得先把镜头拉远,看看它所在的赛道到底在发生什么。
先进封装,正从"后段工序"变成"性能的第二战场"。
过去芯片性能提升主要靠晶体管微缩,但当制程逼近物理和成本边界,"后摩尔时代"的主线就转向了:与其把一颗芯片做得更小,不如把多颗裸片通过小型化、薄型化、异质集成打包成系统级性能。算力芯片、HBM 高带宽内存、高速光模块、CPO,几乎每一个 AI 硬件热点,最后都卡在封装的密度、损耗和可靠性上。行业机构普遍判断,先进封装的增速明显快于传统封测大盘,而 AI 服务器和 HBM 是其中最硬的拉动力——这也是为什么台积电的 CoWoS、SK 海力士的 HBM 封装常年供不应求,先进封装第一次从"制造之后的收尾"变成了"产能本身"。
这条赛道的技术地图也正在重画。
主流路线大致几支:Fan-out / 晶圆级封装(WLP)把封装做薄做小;2.5D 通过硅中介层把 GPU 和 HBM 并排集成(CoWoS 类);3D 用 TSV 垂直堆叠,HBM 就是典型;再往上就是 Chiplet 异质集成和光电共封装(CPO),用统一标准把不同工艺、不同功能的裸片拼到一起。谁能把这些分支集齐、谁能在大客户那里通过验证,谁就握住了下一阶段的门票。全球 OSAT 格局里日月光、安靠领跑,中国大陆以长电、通富、华天三巨头为首,但在最尖端的 2.5D/3D 和高密度集成上,国产供给仍是短板,也是缺口——这恰恰给了芯德这类"全栈新势力"切入的空间。
它的卡位恰好踩在赛道最肥的两块上。
公司搭的 CAPiC(晶粒及先进封装技术平台)已经集齐 QFN、BGA、LGA、WLP 到 2.5D/3D 的全部分支,这在中小封测厂里是少数派,芯德从起步就把技术栈铺到了后摩尔的制高点;应用方向也选得准:GPU/算力芯片、高速光模块、高端 AI 电源管理芯片,几乎贴着"AI + 后摩尔"两条主线,它提的全球首创 2.5D 光电封装(CPO 光电共封装方向),概念上卡在光进铜退的下一站,而这正是未来几年最缺产能、也最缺合格供应商的地方。不过也得看到,高端封装的商业化才刚起步——2.5D/3D 产品线 2025 年收入仅 24.4 万元,占总营收比重不足 0.03%,眼下真正撑起规模的还是传统封装,先进封装从"能力"到"现金流"还有一段路。
能跑这么快,靠的是一支"长电系老兵连"。
创始人张国栋在长电先进封装干了十六年,总经理潘明东在长电体系十九年,龙欣江、刘怡、张中等高管都带长电或日月光背景。半导体不是靠学历胜出的行当,靠的是工艺经验、客户验证和产线管理,一支在一线泡了十几年的队伍本身就是稀缺资源——这也是芯德能在南京五年做到从零到10亿营收的底气。背后还有小米长江、OPPO 巡星、联发科 Gaintech、元禾璞华这类产业资本站台,从股东层面把芯片设计、制造、应用的上下游绑在一起,这种"带订单的股东结构"在 OSAT 里并不多见,等于提前把需求侧也锁了一截。
芯德仍处在投入兑现前的亏损期。
三年累计亏损约 12.19 亿元,赎回负债约 29.65 亿元、净资产为负。这也让赴港上市的意义不止于募资窗口——上市成功后优先股赎回权终止、负债转为权益,正好解掉悬在头顶的赎回压力;否则 2028 年底的赎回节点将直接冲击现金流。换句话说,这张"通行证"既是通往高端封装的门票,也是理顺资本结构的关键一步。
方向对了、团队齐了、资本也到位了,但高端封装的规模量产和扭亏为盈,都还需要时间验证。芯德是后摩尔时代中国先进封装军团里少见的"全栈能力 + 产业股东 + 老兵团队"三者齐备的选手,赴港上市给的不只是钱,更是一张让市场重新认识它的名片;赛道在风口、缺口也在那里,接下来就看它把这套先进封装的牌,打成多大的局面。
本文为观察者独立评论,数据来自证监会备案通知书(国合函〔2026〕2003号)、芯德半导体港交所招股书及公开媒体报道,行业趋势参照弗若斯特沙利文、Yole 等第三方研究;内容不构成投资建议,决策请以公司正式披露文件与监管公告为准。
是说芯语原创,欢迎关注分享
合作洽谈,进入公众号:服务—>商务合作


