
 五度妙笔
 企业透视镜
 API商城

 数据库
康宁官宣:调价15%起!
全球显示器玻璃基板龙头康宁11日宣布,全球日元计价产品涨价15%以上,今年第四季生效。
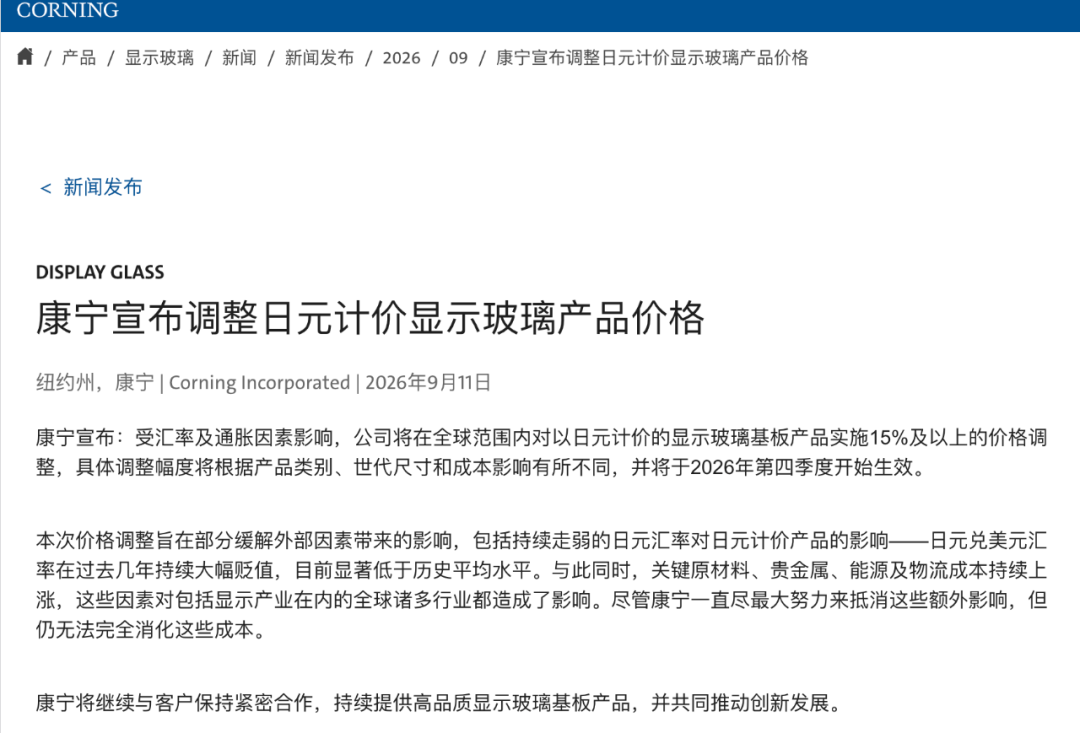
康宁在官方声明中指出,本次调价源于汇率及通胀双重压力,日元兑美元汇率持续大幅贬值,目前显着低于历史平均水平,与此同时,关键原材料、贵金属、能源及物流成本持续上涨,公司已尽最大努力缓解外部影响,但仍无法完全消化这些成本。
从成本端看,奥维睿沃调查显示,2026年第一季度面板生产材料中PCB上涨5%,化学品和靶材均上涨5到10%,整体面板BOM成本上涨2%;第二季度材料继续上涨,BOM成本再增2%;第三季度PCB持续短缺,电视用驱动IC再迎5到10%的涨价。BOM成本累计涨幅约6%,成本压力逐季累积,面板企业已难以自行消化。
值得区分的是,玻璃基板目前存在两条截然不同的产业逻辑。显示领域属于成熟环节的再定价,涨价是成本驱动的周期性修复;半导体封装领域则是刚起步的新赛道,驱动力来自AI芯片架构变革。
玻璃基板在半导体封装领域正被视为刚起步的新赛道。随着AI芯片面积增大,有机载板易翘曲、硅中介层成本高的短板暴露,玻璃基板凭借热膨胀系数与硅匹配、表面平整度达纳米级、讯号损耗低两到三个数量级等优势,成为下一代先进封装的重要方向。根据机构预估,全球玻璃基板市场将从2024年的90.3亿美元增加到2032年的168.1亿美元。
相对地,玻璃基板的热膨胀系数约为 3.2 ppm,能与硅芯片高度匹配,且表面平整度达纳米级、讯号损耗比硅低二至三个数量级,更能以面板级制程一次成型。
研调机构预估,全球玻璃基板市场规模将从 2024 年的 90.3 亿美元成长至 2032 年的 168.1 亿美元。整体产业节奏预计于 2026 年建成中试线,2027 至 2028 年迈入小批次商用,至 2030 年渗透率可达三成。
目前半导体与封装巨头如台积电、英特尔及三星均积极推进各自的玻璃基板方案。其中台积电已携手日系载板大厂揖斐电(Ibiden)与台厂群创,推进玻璃基板导入 CoPoS 先进封装的可行性验证。


