
 五度妙笔
 企业透视镜
 API商城

 数据库
晶能微电子凭什么拿下6.3亿C轮?
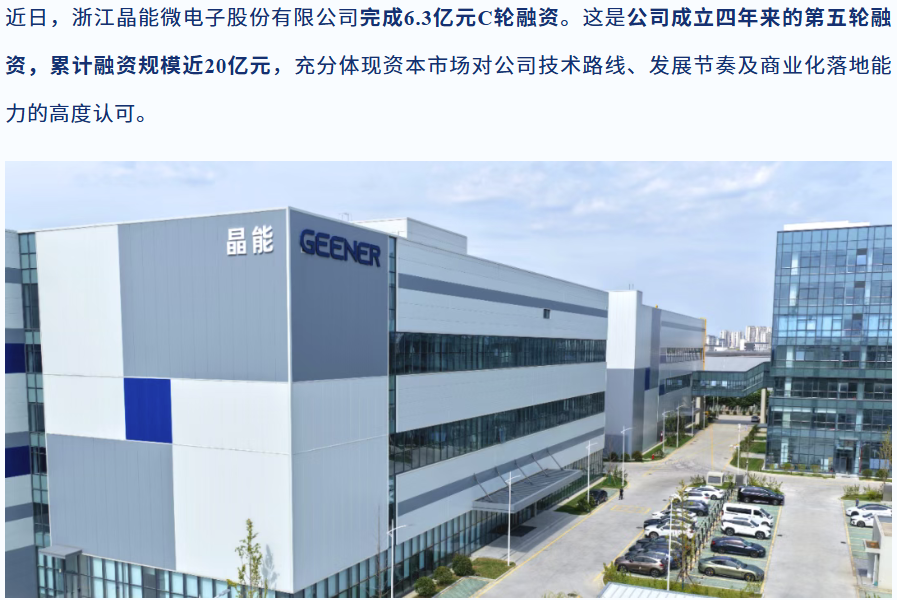
2026 年 9 月 20 日,浙江晶能微电子宣布完成 6.3 亿元 C 轮融资,成立四年来的第五轮融资,累计融资规模近20亿元。
| 新能源叙事正在"内卷"
功率半导体过去十年的主旋律,是"国产替代 + 新能源"。这条叙事跑得很快,也跑得很累。
2025 年,国产供应商已拿下国内新能源乘用车主驱 IGBT 模块超 80% 的份额,比亚迪半导体以 27% 上下的装机量稳居第一,斯达半导、中车时代电气、士兰微紧随其后。故事讲到这里,叙事的红利正在见顶:车规 IGBT 进入成熟期,价格战从器件打到模块,高端高压(3300V/6500V)IGBT 仍靠进口,中低端却已结构性过剩。
新能源把功率半导体的"量"做到了极致,却也把"价"打到了地板。
当所有人都涌入同一条赛道,资本自然开始挑剔——这解释了为什么 2024—2025 年大量半导体项目估值回调、"融资难"成为行业关键词。也正因为此,晶能在 2026 年还能逆势拿到 C 轮,才显得格外扎眼。
| AI 把"供电"变成了第一性原理
真正的变量来自算力侧。
AI 机柜功率正从传统 20kW 向 100kW、乃至 1MW 跃升,供电电压随之从 12V 攀升到 48V,再向800V 高压直流(HVDC)演进。把 350kW 的负载压在 48V 上,电流会冲到 7000 安以上——线缆重、损耗高、机房放不下。升到 800V,电流骤降到原来的约 1/17。
而终极方案,是固态变压器(SST):用碳化硅(SiC)功率电子替代传统铁芯,把 10kV 中压交流电一步转换为 800V 直流,系统效率站上 98.5%,设备体积砍掉一半。英伟达已将其确立为下一代 800V 供电架构的核心设备;谷歌、微软、Meta 通过 OCP 联盟、ABB、西门子、Eaton、阳光电源等巨头也全线押注。
无论哪家 GPU 胜出,电源都是绕不开的刚需。 供配电不再是数据中心的配套,而是决定算力能否稳定、高效、规模化落地的"隐形基础设施"。
这条新叙事的市场体量正在被重估,数据的指向很明确:功率半导体被 AI "重新定价"了。旧叙事拼的是"谁能更便宜地替代进口",新叙事拼的是"谁能扛住兆瓦级、高可靠、高频隔离的供电系统"。
一组数字可以说明这种重估的力度:2026 年全球功率半导体市场预计突破620 亿美元、同比增长 11.7%,增量中超过六成来自 IGBT/SiC 等第三代器件;中国市场约210 亿美元、占全球 33.8%,但本土供给率仍不足三成,进口替代空间显著。更关键的是结构变化——SiC 在 800V 平台渗透率从 2025 年的 18% 跃升至 2026 年的27%,从"可选"走向"必选";AI 数据中心已占功率半导体下游约16%,是增速最快的新曲线。拉长时间轴,全球 SiC 功率半导体规模将从 2025 年约 67 亿美元增至 2032 年的250 亿美元(年复合增速 21%),而 SST 市场更预计从 2026 年约 100 亿元扩张至 2035 年超1 万亿元,十年百倍。值得注意的是,SiC 器件占 SST 系统成本达30%—35%,这意味着 SiC 的降价曲线,正是 SST 能否普及的关键开关。
| 一家"车规基因、AI 胃口"的公司
晶能微电子成立于 2022 年 6 月,是吉利科技集团旗下"功率与 AI 半导体产业平台"——注意这个定语,它从出生起就不只是功率半导体公司,而是被定义为"功率 + AI"双标签。
它的打法有三层,恰好对应产业变局的三个关键词:
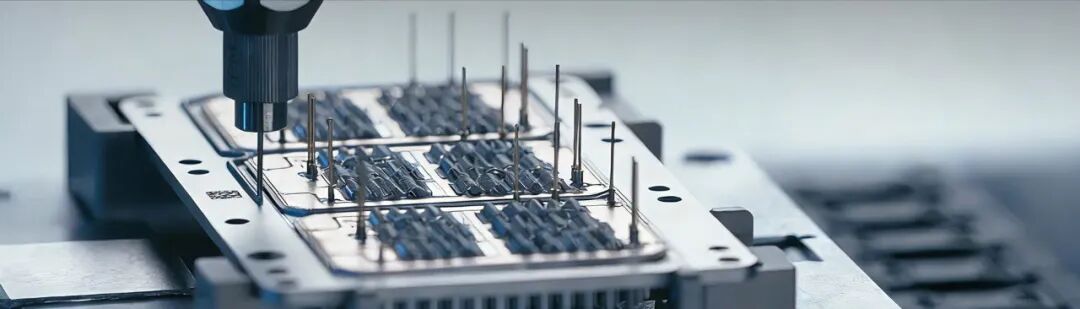
1. 技术复用,而非另起炉灶。晶能起家于车规级 SiC 模块,如今产品矩阵里已经列着车规级功率模块、AI 级 SST 模块、嵌入式 SSCB 模块。逻辑是:把车规级积累的高可靠性、极致转化效率,平移到数据中心、航空航天、可控核聚变。同一套"电能控制"内核,换场景复用。
2. 双生态,而非单点突破。晶能大股东为吉利科技集团、吉利资本、钱江摩托及李书福个人持股平台;同时与正泰集团合资,切入光伏、储能、低压电器半导体。这形成"汽车 + 能源"的双验证体系——车规可靠性经验平移到新能源,能源场景反哺车规成本,构成远超同类初创企业的成长韧性。
3. 建产能,而非只做设计。晶能在杭州(余杭)、台州(温岭)、嘉兴(秀洲)布局三座智能化基地,秀洲一期年产能 60 万套车规级功率模块,采用"岛式自动化"柔性产线。2023 年其"高可靠性先进汽车功率芯片和模块"已获国家级创新项目认定。
晶能就是微型标本:它没去卷标准 IGBT 器件,而是卡在"模块 + 系统级供电方案"的高价值位,用产业资本背书换上车验证周期。
| 谁在抢"供电底座"的船票
晶能不是独行者。
功率半导体的牌桌上,玩家正分化为三类。
第一类是车规龙头(垂直整合派),以比亚迪半导体、时代电气为代表,靠"自供 + 外供"的高压 IGBT/SiC 模块立足,SiC 模块外供车企的同时,正试探性切入数据中心。
第二类是器件与 IDM 龙头,包括斯达半导、士兰微、华润微、芯联集成,主打 IGBT/SiC 全品类规模制造——其中芯联集成 SiC 居国内第一、全球前五,士兰微的 SiC 已批量用于 AI 算力中心电源。
第三类是供配电专才,如闻泰/安世、阳光电源、英飞凌、罗姆,以 MOSFET/SiC 模块卡位 PSU 与 SST;安世已自我定位为"AIDC 半导体能源基座领导者",SST 样品计划 2027 年推出。
晶能的差异化在于:它既不是纯器件厂,也不是纯系统厂,而是带着车规可靠性体系的"供电方案商"。在 SST/SSCB 这类系统级新品类里,模块封装、可靠性验证、车规级品控,恰恰是它的遗传优势。
但风险同样清楚:SiC 产能过剩与降价周期未结束,车规技术向 AI 供电的迁移有磨合期,且 SST 商用普遍要等到 2027 年前后——晶能的故事,赌的是时间窗口。
| 6.3 亿背后的产业逻辑
晶能完成 C 轮、且成立四年累计融资近 20 亿元(高榕创投 2022 首轮、2023 A 轮领投;2024 年 10 月 B 轮 5 亿元引入秀洲金控;A+ 轮有温岭国投、余杭国投),说明产业方与地方政府对其路径的认可。
在财务 VC 主导的项目里,投资方名字是募资能力的招牌,通常会高调列出。晶能这轮只字未提,大概率是产业链战略方或地方产业基金——这类资本的逻辑不是"几倍回报退出",而是"把我方场景里的供电底座攥在手里"。这与晶能"功率 + AI 产业平台"的定位严丝合缝:C 轮的钱,买的不是财务期权,是供应链席位。
资本在用脚投票:当财务投资人退场,战略投资人进场,往往意味着一个赛道从"故事期"进入了"产业整合期"。
| 三个待验证的命题
晶能的 6.3 亿 C 轮,是功率半导体"新能源叙事"向"AI 供电叙事"切换的一个横截面。它是否成立,留下三个可追踪的悬念:
无论答案如何,一个事实已经改写:功率半导体不再只是新能源的配角,它正在成为 AI 时代的"隐形基础设施"。谁先把这个底座做实,谁就握住了下一代算力竞争的供电命脉。
数据来源:行业研究机构(IIM、集邦/TrendForce、Yole、中商产业研究院等)公开预测,及腾讯新闻、新浪财经、中国经济新闻网、吉利科技集团官网、中国汽车供应商网等公开报道,截至 2026 年 9 月。本文为产业分析,不构成投资建议。
是说芯语原创,欢迎关注分享
合作洽谈,进入公众号:服务—>商务合作


