 五度妙笔
 企业透视镜
 API商城

 数据库
爆料:半导体这类产品严重短缺,最长等40个月交期
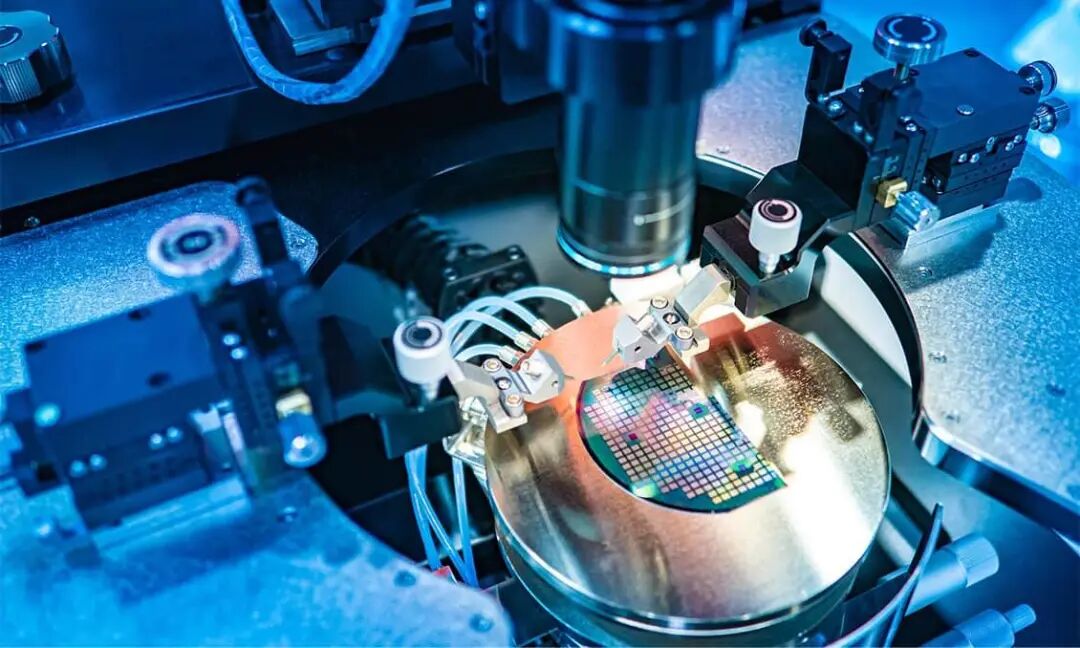
据今日半导体媒体消息,AI驱动的半导体超级周期正引发全球扩产狂潮,但需求热度向上传导时,产业链上游却遭遇严峻瓶颈。韩国科技媒体ETNEWS报道显示,半导体制造设备关键零部件的交货周期已普遍延长一倍以上,部分日本产核心部件等待时间甚至长达40个月,行业正面临前所未有的供应短缺困境。
具体来看,一家沉积设备公司高管表示,过去订购零部件后四个月就能收到,如今交货时间已延长至十个月。另一家半导体激光加工设备制造商从日本采购关键零部件,交货期可能长达40个月。该公司负责人坦言:"我们愿意支付溢价以加快交货速度,但被告知由于零部件供应商产能有限,缩短交货周期非常困难。"即使已建立本土供应链的封装设备厂商,交货时间也比平时延长约50%。
此轮零部件短缺的直接导火索是AI浪潮引发的需求爆发。随着AI半导体及存储芯片出货量大幅攀升,对半导体制造设备的需求急剧扩张,而设备生产所依赖的模块等核心零部件供应商未能提前扩充产能,由此形成供需缺口。一名业界人士直言:"即便零部件厂商现在着手扩产,也已无法满足当前需求。"由于AI驱动的半导体超级周期何时终结存在不确定性,零部件厂商对大规模扩产投资普遍持观望态度。

赞助商广告展示

以日本零部件产业为甚——作为半导体设备制造的重要支柱,日本供应商在产能投资方面历来态度保守,这一特性在当前供应紧张局面下尤为凸显。超高真空阀门几乎由瑞士VAT一家垄断,高端市场占有率在九成以上;质量流量控制器市场被日本HORIBA、美国MKS等前五大厂商占据约85%的份额;精密陶瓷结构件的高端氮化铝粉体和超精密加工长期由京瓷、住友等日企把持。
目前全球扩产力度均显著超过历史周期。据TrendForce数据,2026年第二季度全球六大存储厂商经营利润率集体超过70%;全球DRAM销售额达1547亿美元,环比增长60%。晶圆厂高盈利下大幅规划资本开支,需求沿设备、零部件与材料链条逐级传导。台积电2026年设备采购数量已从此前的1倍基准上调至1.9倍,SEMI预计2026年全球半导体设备销售额将达1659亿美元,同比增长23.2%,创历史新高。
但挑战远不止交期和供应。中信建投9月17日研报指出,全球半导体设备零部件正经历一轮历史罕见的全链条涨价潮,半导体产业链的定价权正从芯片终端向设备与零部件环节结构性上移。零部件企业规模较小、固定成本占比高,涨价直接转化为利润;同时产线扩产周期长达12至18个月,供给弹性最差。行业建议重点关注阀门管路、陶瓷件、射频电源、GAS BOX等海外供应商交期延长带来的国产替代诉求与涨价逻辑。