
 五度妙笔
 企业透视镜
 API商城

 数据库
CPO+NPO+1.6T光模块,高速光互联最核心的3家公司
Meta在一台51.2Tb/s
交换机
上做过一次实测:
把负责电光转换的器件从机箱前面板搬进机器内部,放到交换芯片旁边以后,每800G光引擎加激光器的功耗从大约15W降到5.4W,整台机器省下约600W。
一台机器少600W,放到一个拥有上万台设备的数据
中心
里,省下来的可不只是电费,还有后面的散热成本。
交换机、光引擎、电光转换等这些名词,对没接触过这个行业的人基本是一串黑话,我拆开说清楚;
数据中心里有大量芯片需要互相传数据。距离比较短时,可以用铜线连接,成本低,也比较成熟;距离拉长以后,铜线的
信号
衰减和串扰会很难处理,就要换成光纤。
芯片产生的是电信号,而光纤里面传的是光,所以中间需要一个部件负责电和光之间的转换,这就是光模块。
现在数据中心交换机的前面板上,一排排像U盘一样插着的小方块,很多就是光模块。里面有激光器、调制器、光探测器以及信号处理芯片,其中真正负责电光和
光电
转换的部分,业内称为光引擎。
过去多年这套分工很稳定;交换芯片放在电路板中间,光模块插在机箱前面板,两者之间通过
PCB
上的铜走线连接。
现在这条分工线有所改变,光引擎开始从前面板往交换芯片旁边搬;
第一步是把光引擎搬到主
芯片封装
旁边,叫 NPO(近封装
光学
);第二步是干脆把它和主芯片放进同一个封装里,叫 CPO(共封装光学)。Meta 省下的那 600W,就是位置挪动的结果。
为什么非挪不可,NPO和CPO各自改了什么,挪完以后产业链上哪些环节变重要了,下面我展开来细说,做个全景的解析。
不过对这个行业不了解的伙伴来说,理解可能会比较困难...
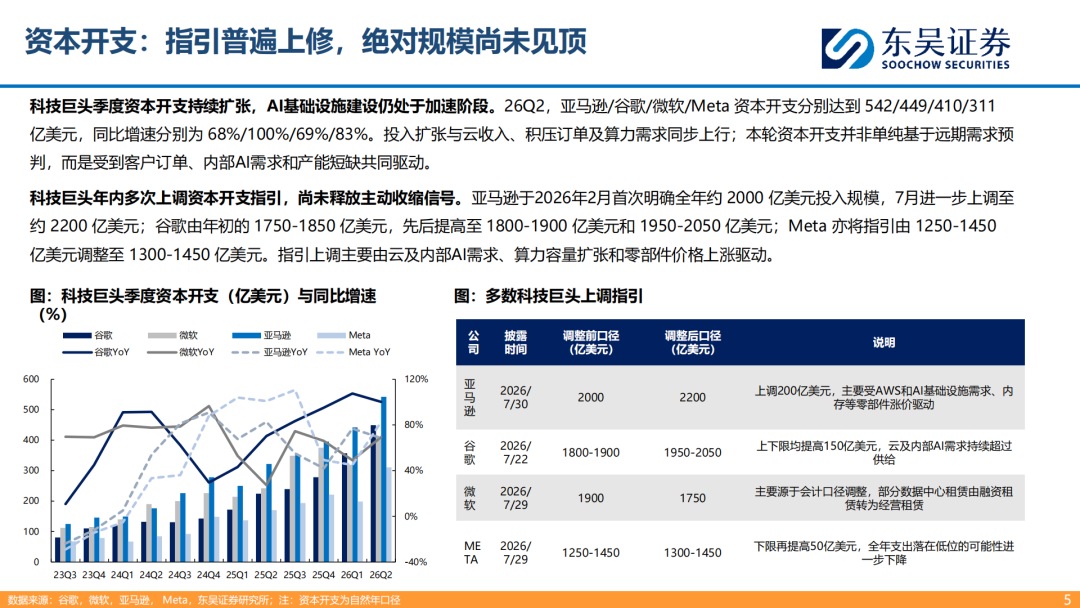
一、云厂商的钱还在往
AI
基础设施里投
2026年第二季度,
亚马逊
、谷歌、微软和Meta的资本开支分别达到542亿、449亿、410亿和311亿美元,同比增长68%、100%、69%和83%。
这几家公司年内还在不断调整全年投入;
亚马逊2026年2月首次明确全年资本开支约2000亿美元,7月30日提高到约2200亿美元,公司给出的原因包括AWS和AI基础设施需求,以及内存等零部件涨价。
谷歌年初给出的资本开支区间是1750亿—1850亿美元,随后两次上调,7月22日进一步提高到1950亿—2050亿美元,主要是云业务和内部AI需求持续超过现有供给能力。
Meta在7月29日把全年资本开支下限从1250亿美元提高到1300亿美元,把原先可能出现的低支出情景排除了。
微软也在7月29日把指引从1900亿美元调整到1750亿美元,这次调整和减少数据中心建设无关,只是部分租赁从融资租赁改成了经营租赁,会计处理变了。
这些投入最后会变成
GPU
、服务器、交换机以及大量光模块。
800G已经大规模部署,1.6T也开始增加,网络速度一快,问题就暴露出来了。目前芯片算力提升是非常快的,但芯片之间传数据的速度跟不上...
二、芯片越来越快,数据传不过来了
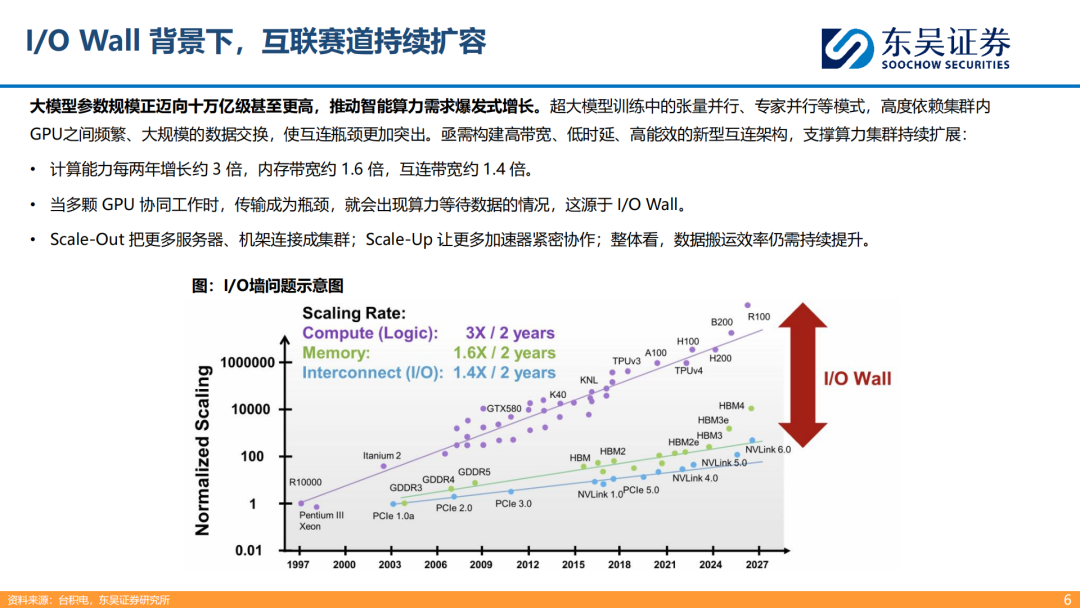
按照台积电统计的三条曲线,计算能力大约每两年增长3倍,内存带宽增长约1.6倍,芯片之间的互连带宽增长约1.4倍。几代下来,差距越拉越大。GPU算力再强,数据传不过来也只能等。
大模型把这个问题进一步放大;
模型参数向十万亿级发展以后,一颗GPU既装不下,也不可能独立完成所有计算,只能把任务分给大量GPU一起处理。
比如张量并行,会把同一层里的矩阵运算拆到多颗GPU上;专家并行,则把不同专家网络放在不同GPU上。计算过程中,这些GPU需要频繁交换中间结果。
GPU越多,数据交换量越大。传输时间一长,昂贵的GPU就会出现等待,这就是通常所说的I/O Wall,也就是I/O墙。
现在扩大AI算力,大致有这几种不同距离的连接;
Scale-Out是把服务器和机架连成一个更大的集群,距离比较长,光纤早就大量用了。再往外连接不同数据中心,通常叫Scale-
Ac
ros
s,主要也靠光
通信
。
变化最大的是Scale-Up;
Scale-Up是把一批GPU或者其他加速器紧密连在一起,让它们协同工作。过去这类连接主要集中在单个机柜内,距离短,对功耗和成本又很敏感,所以铜互连一直占主导。
但GPU数量正在继续增加;
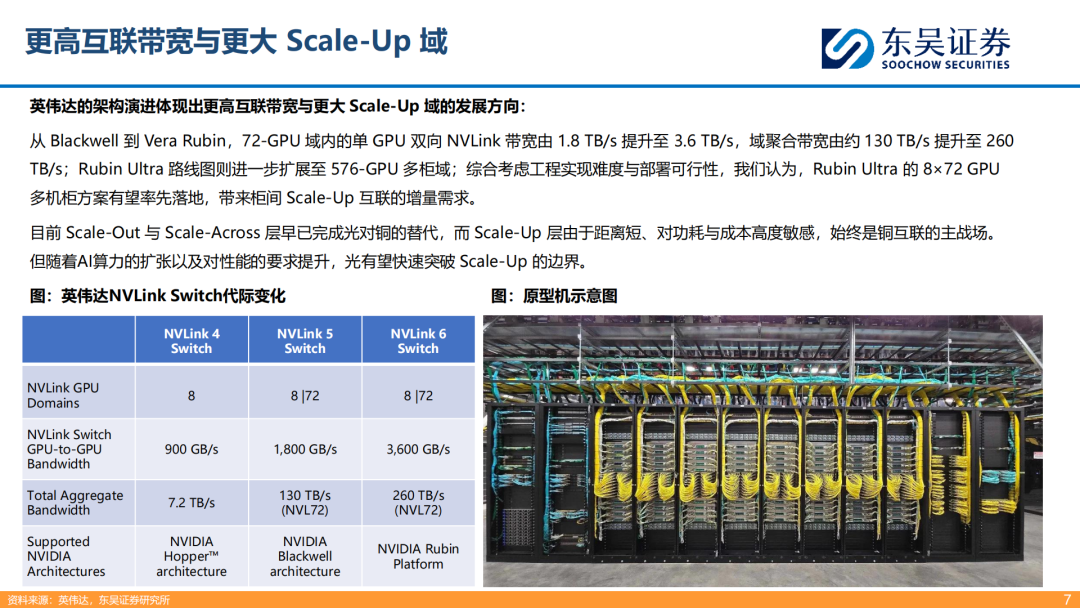
从Blackwell到Vera Rubin,
英伟达
72颗GPU组成的Scale-Up域内,单颗GPU双向NVLink带宽从1.8TB/s提高到3.6TB/s,整个域的聚合带宽从约130TB/s增加到260TB/s。
Rubin Ultra计划把计算域扩大到576颗GPU,一个机柜已经装不下了。按照东吴证券的判断,从工程实现和部署条件来看,Rubin Ultra可能先采用8×72 GPU的多机柜方案。
一旦Scale-Up从单柜走到跨柜,铜互连就会越来越难做。距离变长以后,信号完整性、传输功耗都开始恶化,原来主要用在Scale-Out里的光连接,也有机会进入柜间Scale-Up。
除了光通信需求增加,还有一个变化,就是以前用铜的连接现在开始用光纤了。
三、现在的数据中心,主力还是可插拔光模块
在谈NPO和CPO之前,先看现在最常见的方案。
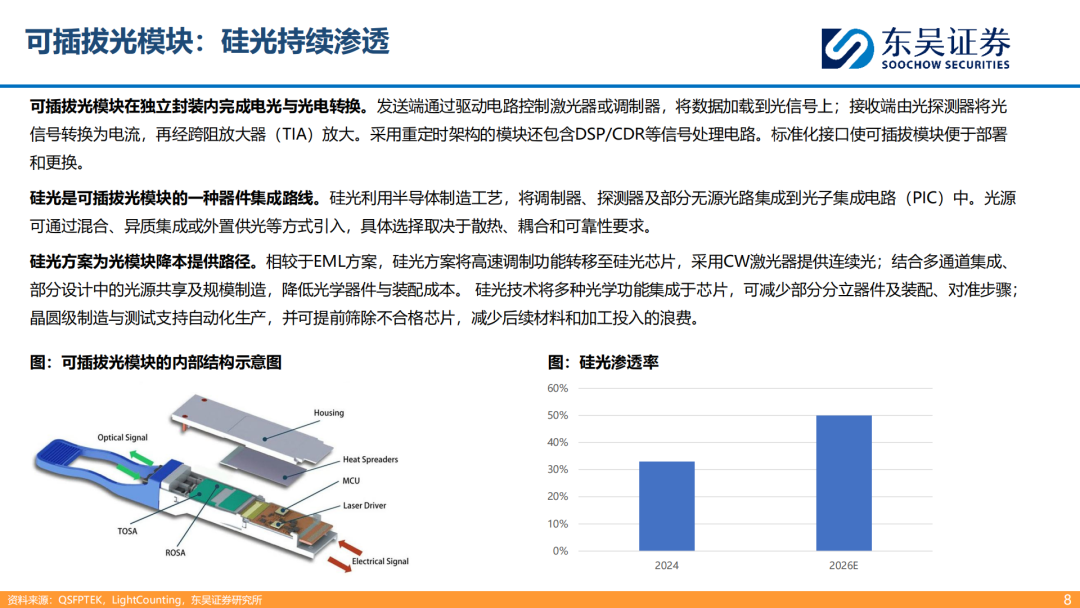
可插拔光模块本身就是一个完整的小设备。
发送端把电信号加载到激光上,通过光纤传出去;另一端的光探测器再把光变回电信号,经过跨阻
放大器
,也就是
TI
A放大以后交给后面的芯片处理。
部分高速模块还会使用
DSP
或者CDR,把长距离传输以后发生失真的高速信号重新恢复。
这种设计最大的好处是成熟、灵活。
模块坏了,可以直接从交换机前面板拔下来更换,不需要拆整台设备。
硅光则是光模块内部的一种实现方式。
传统光模块需要使用不少分立光学器件,硅光则借用
半导体制造
工艺,把调制器、
探测器
以及部分光路集成到一块芯片上,这块芯片叫
PI
C,也就是光子
集成电路
。
激光器可以和PIC一起集成,也可以单独放在外面供光,具体采用哪一种方案,要在散热、
光耦
合和可靠性之间做选择。
硅光这几年应用增加,一个重要原因是高速率下的成本。
传统EML把激光器和电吸收调制器集成在一起,性能很好,但进入更高速度以后成本也比较高。硅光方案可以让CW激光器只负责持续输出稳定的光,再由硅光芯片上的调制器把高速数据加载到光上。
与此同时,多种光学功能放到同一块芯片里,分立器件数量和后面的精密装配步骤都会减少。
按照LightCounting的数据,硅光在光模块中的渗透率2024年约为三分之一,2026年有望接近五成。
但无论使用传统光学还是硅光,只要还是可插拔模块,就绕不开同一个问题:
交换芯片在板子中央,光模块在前面板,高速电信号必须先在电路板上走一段比较长的路。
速率越高,这段路越难处理。
四、NPO和CPO,主要就是把这段电连接缩短
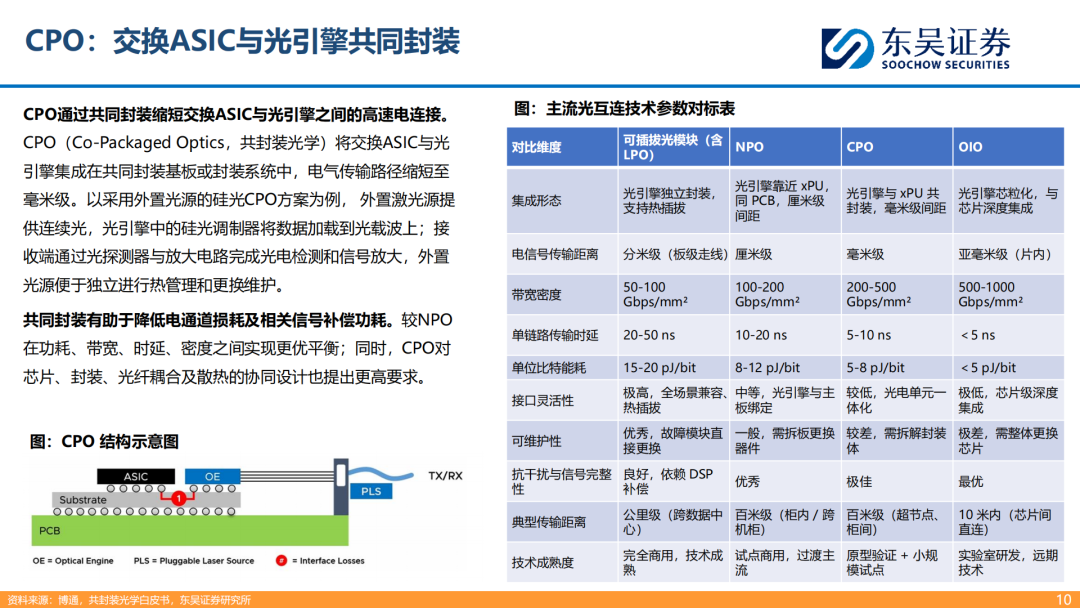
可插拔架构下,信号从交换
ASIC
出来以后,要经过封装基板、PCB走线和
连接器
,最后才能到达前面板上的光模块,整个电通道可以达到分米级。
单通道速度不断提高以后,电信号在这段通道里的损耗和失真都会增加,只能加入更多均衡、重定时等电路进行补偿,而这些芯片本身又要用电。
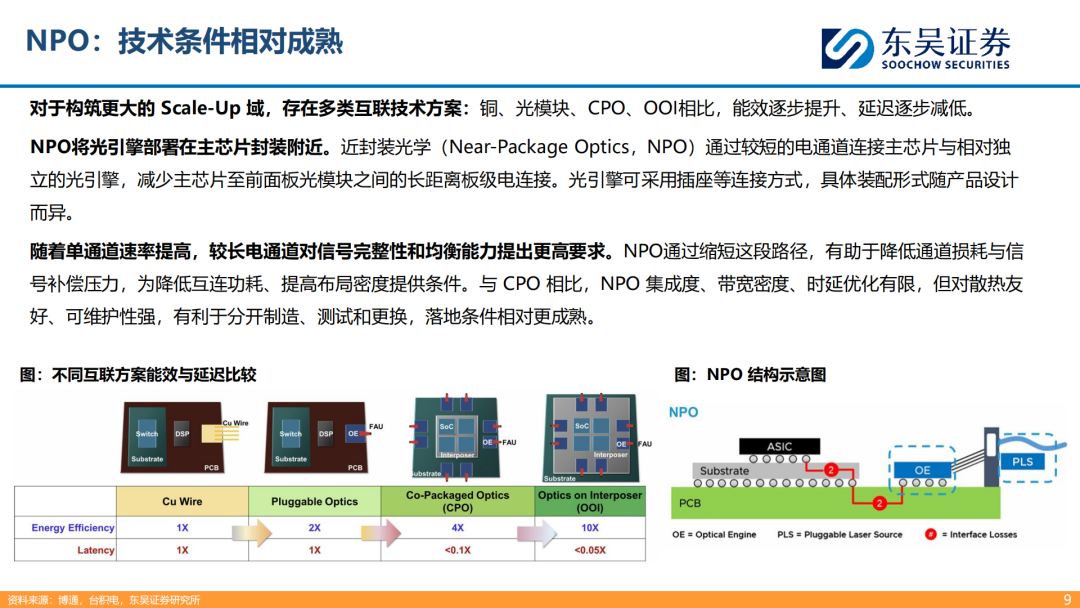
NPO先往前走了一步;
它把光引擎从前面板搬到主芯片附近,让两者位于同一块PCB上,电连接从分米级缩短到厘米级。
这样一来,高速电信号需要经过的PCB走线变短,通道损耗和信号补偿压力都会下降。
CPO再进一步;
交换ASIC和光引擎被放在同一块封装基板或者同一个封装系统里,两者之间的高速电连接继续缩短到毫米级。随后数据直接变成光,通过光纤传出去。
采用外置光源的硅光CPO就是其中一种方案:
激光器放在封装外持续供光,封装里的硅光调制器负责把数据加载到光上;接收端再由探测器和放大电路把光信号还原成电信号。
激光器留在封装外,还有一个实际好处,可以单独进行散热,出现故障以后也比拆整个CPO封装容易处理。
从可插拔到NPO再到CPO,变化基本都指向同一个方向;
电传输距离从分米级降到厘米级,再缩短到毫米级;带宽密度由50—100Gbps/mm²提高到100—200Gbps/mm²,再到200—500Gbps/mm²;单链路时延从20—50纳秒降到10—20纳秒,再到5—10纳秒;单位比特能耗则从15—20pJ下降到8—12pJ,再降到5—8pJ。
博通
和台积电给出的能效比较也指向类似结果:如果把铜互连的能效设为1,可插拔光模块约为2,CPO约为4,更进一步、把光引擎做成芯粒并深度集成的OIO方案可以达到约10。不过OIO目前还处于早期的研发阶段。
集成越深,维护也越麻烦;
可插拔模块坏了直接更换;NPO需要拆板处理器件;到了CPO,光学器件、高速电子器件和封装绑得更紧,
维修
难度明显增加。
制造也一样;
CPO需要同时处理大尺寸封装、散热、光纤耦合、封装良率和长期可靠性,这些环节只要有一个没有过关,规模生产都会受到影响。
NPO虽然在带宽密度和电路径长度上不如CPO,但制造、测试和维护相对独立,散热也更容易处理,所以当前落地门槛更低。
目前可插拔仍然是成熟的大规模商用方案,NPO已经进入试点商用阶段,CPO主要处在原型验证和小规模部署阶段。
五、为什么还要冒险改架构
第一个原因,省电。
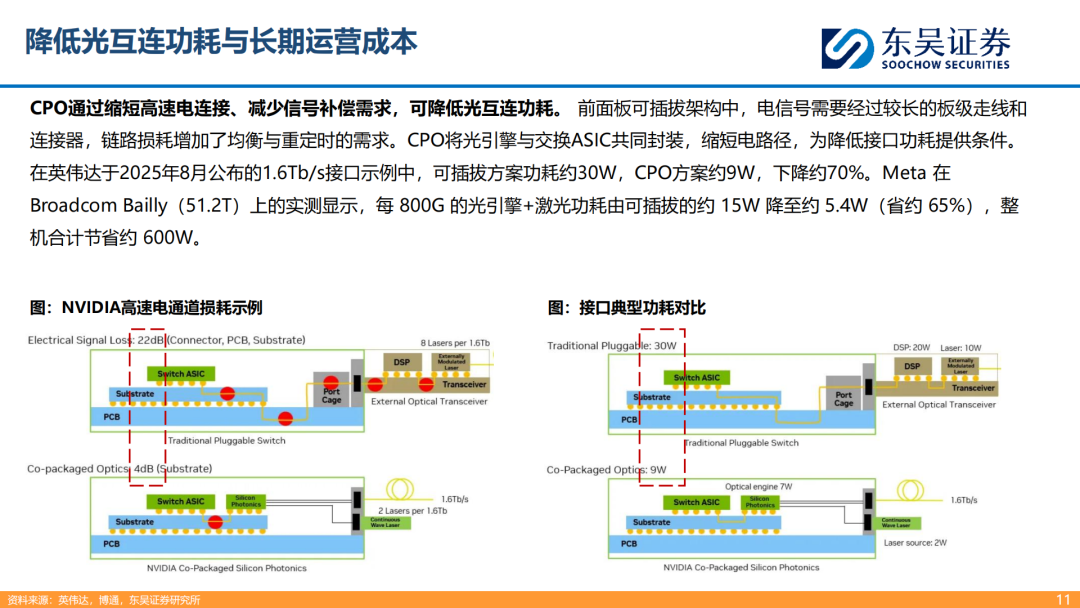
英伟达2025年8月公布过一个1.6Tb/s
接口
示例。
在传统可插拔架构中,连接器、PCB和封装基板合计带来的电信号损耗约22dB;采用共封装以后,高速电连接主要留在基板内部,损耗降到约4dB。
对应接口功耗从约30W降至约9W,下降约70%。
开头提到的Meta测试也是类似结果。在Bro
adc
om Bailly 51.2T平台上,把光引擎搬近交换芯片以后,整机可以减少约600W功耗。
第二个问题是前面板已经越来越挤。
可插拔模块不仅占用
端口
位置,还要给连接器、散热结构以及人工插拔留下空间。
当交换机容量越来越大时,机箱高度没有同步增加,前面板能够塞进去的模块数量会逐渐成为限制。
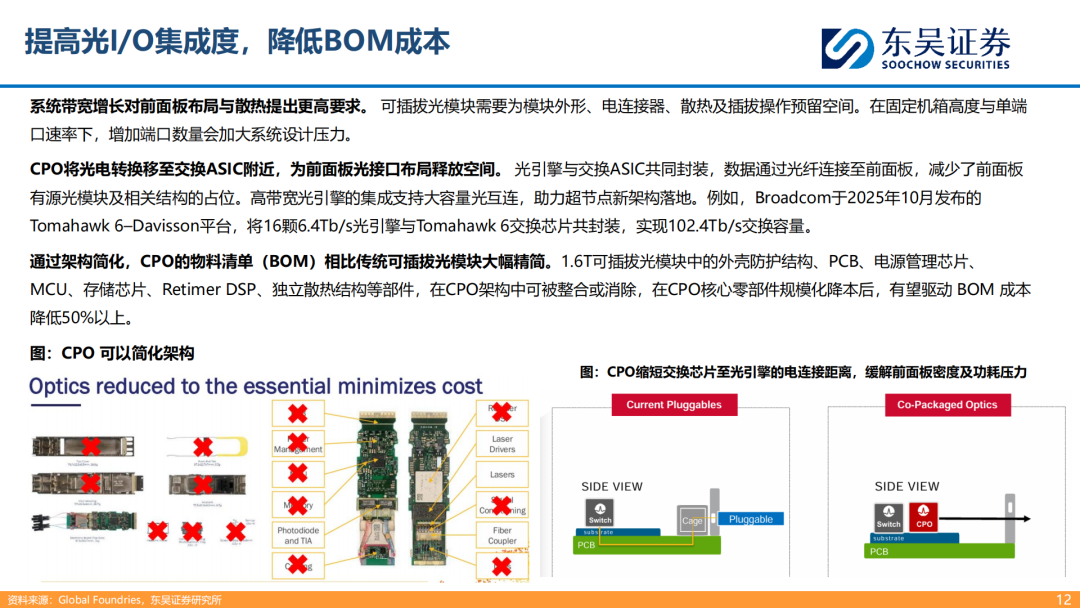
CPO把有源光器件搬到交换ASIC附近以后,前面板主要负责引出光纤。
博通2025年10月发布的Tomahawk 6–Davisson平台就是这种设计。16颗6.4Tb/s光引擎与Tomahawk 6交换芯片共同封装,整机交换容量达到102.4Tb/s。
第三个是物料数量。
一只1.6T可插拔光模块中,需要单独配置外壳、PCB、
电源管理
芯片、
MCU
、存储芯片、Retimer DSP以及散热结构。
到了CPO,这些部件中的一部分可以整合或者取消。
不过CPO现在也不便宜;只有等光引擎、先进封装、外置光源等核心零部件真正形成规模生产,良率和制造成本降下来以后,BOM成本才有可能比传统可插拔方案明显下降。东吴证券给出的长期测算是,成熟以后降幅有望超过50%。
六、光模块搬进去以后,产业链也跟着变
从前面板搬到ASIC旁边,看起来只是位置变化,实际上会重新增加几个环节的重要性。
过去可插拔模块可以作为一个相对独立的成品制造和测试。到了NPO和CPO,光引擎要靠近甚至进入芯片封装,光怎么接进去、光纤怎么从机箱里面引出来、外置激光器怎样供光,都要重新设计。
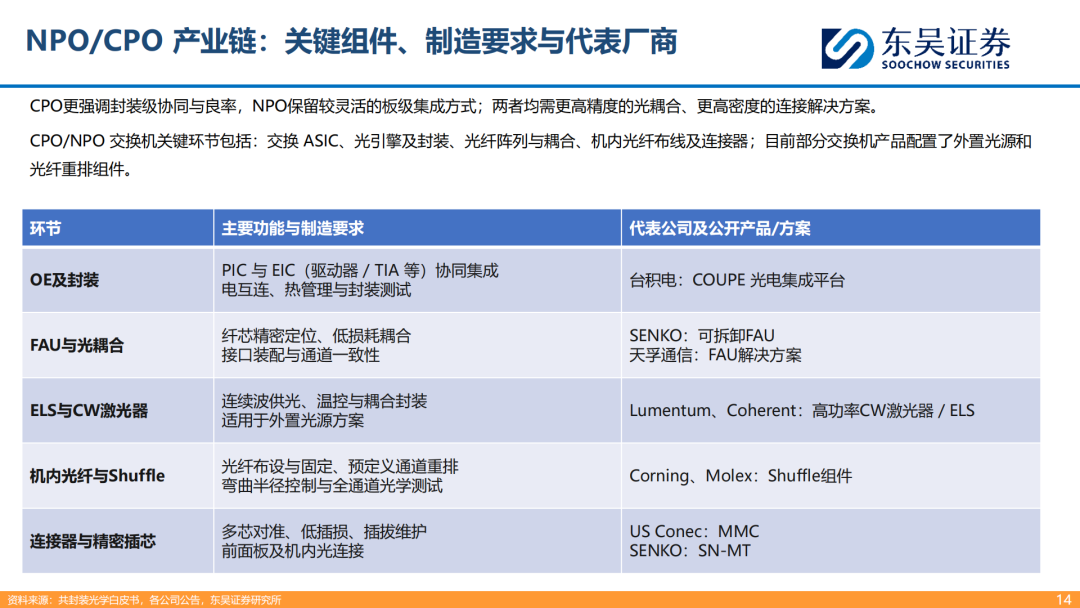
这里面主要有光引擎及封装、FAU与光耦合、外置激光源、机内光纤、Shuffle以及高密度连接器。
1、光引擎和先进封装
光引擎里面有两类核心芯片。
PIC负责处理光,包括光信号的调制、传输和探测,里面有波导、调制器和光电探测器;EIC负责处理电信号,包括发送端的
驱动器
和接收端的跨阻放大器。
两块芯片放得越近,电连接越短,但制造难度也会提高。
封装过程中既要
控制芯片
翘曲和散热,又要保证光学器件的对准精度,而且不同芯片本身各有良率,集成到一起以后,任何一个环节出问题都可能影响整个光引擎。
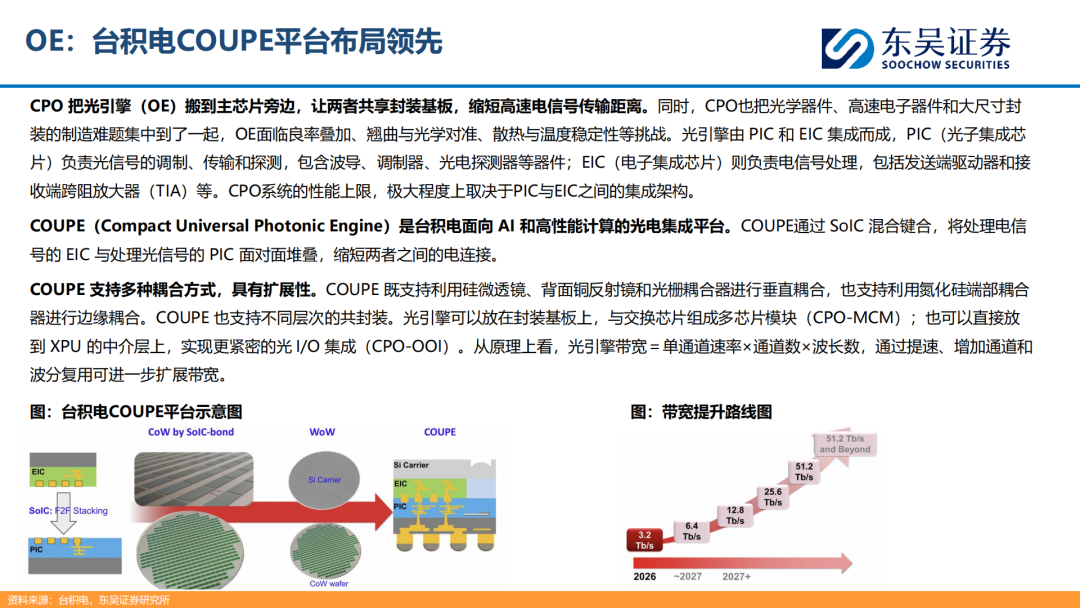
台积电COUPE平台就是针对这类需求开发;
它可以通过SoIC混合键合,把EIC和PIC面对面堆叠,从而缩短两块芯片之间的电连接。
在光纤怎么接入芯片方面,COUPE同时支持垂直和边缘两类
耦合
方式;在封装层次上,光引擎既可以放在封装基板上,与交换芯片组成CPO-MCM,也可以进一步放到XPU的中介层上,做更紧密的光I/O集成。
光引擎带宽还会继续提高;
基本方法无非几种:提高单通道速度、增加通道数量,或者增加波长数量。
相关路线图已经从2026年的3.2Tb/s,继续往6.4T、12.8T、25.6T甚至51.2T以上走了。
2、FAU负责把芯片里的光接进光纤
光从PIC出来以后,还不能直接塞进普通光纤。
原因在尺寸;
典型硅光波导的横截面只有亚微米级,而常用单模光纤在1310nm波长下,模场直径大约9微米,相差一个数量级。
如果位置对不准,光就会大量损失。
FAU,也就是光纤阵列单元,负责把多根光纤按照规定的间距排好并固定,再和PIC上的光接口准确对接。
中间还可能使用模场
转换器
、透镜等器件,让芯片里的光尽可能完整地进入光纤。
目前常见的连接方式主要有边缘耦合和光栅耦合。
边缘耦合损耗低、带宽比较宽;光栅耦合则更适合晶圆级测试以及二维光接口排列。
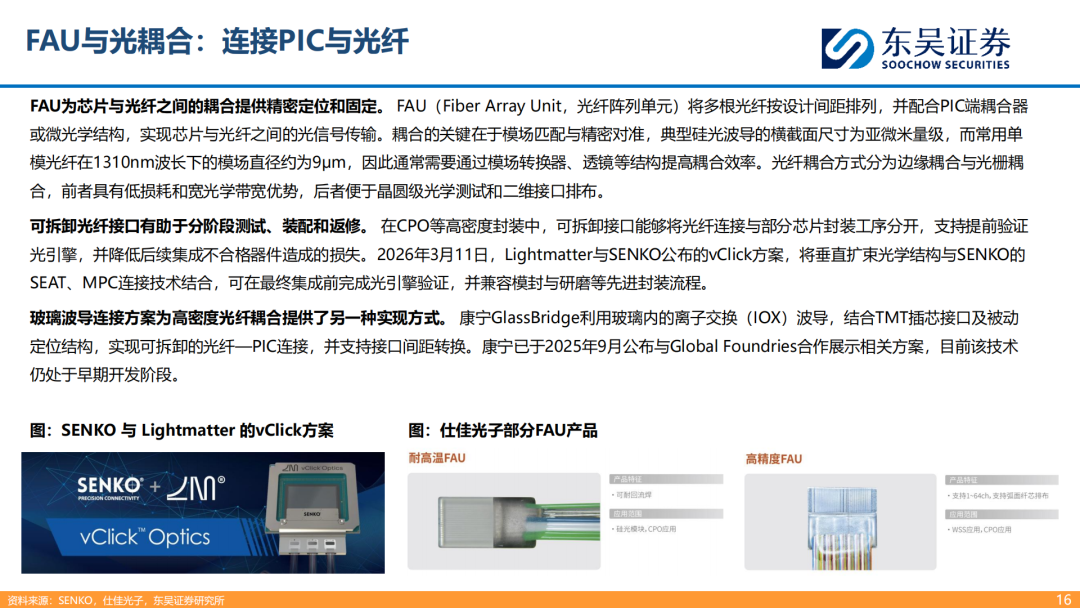
这里还有一个很实际的问题:能不能拆。
CPO封装本来就昂贵,如果光纤必须一开始就永久固定进去,后面发现光引擎本身有问题,前面的封装工序可能一起报废。
所以可拆卸光接口也开始受到重视。
2026年3月11日,Lightmat
te
r与SENKO公布的vClick方案,就是让光引擎可以在最终集成以前先完成测试,之后再进入模封、研磨等封装流程。
康宁GlassBridge采用的是另一种方式,通过玻璃内的离子交换波导,加上TMT插芯接口和被动定位结构,实现可拆卸的光纤与PIC连接。该方案2025年9月与GlobalFoundries合作展示,目前仍处于早期开发阶段。
3、激光器开始从模块里独立出来
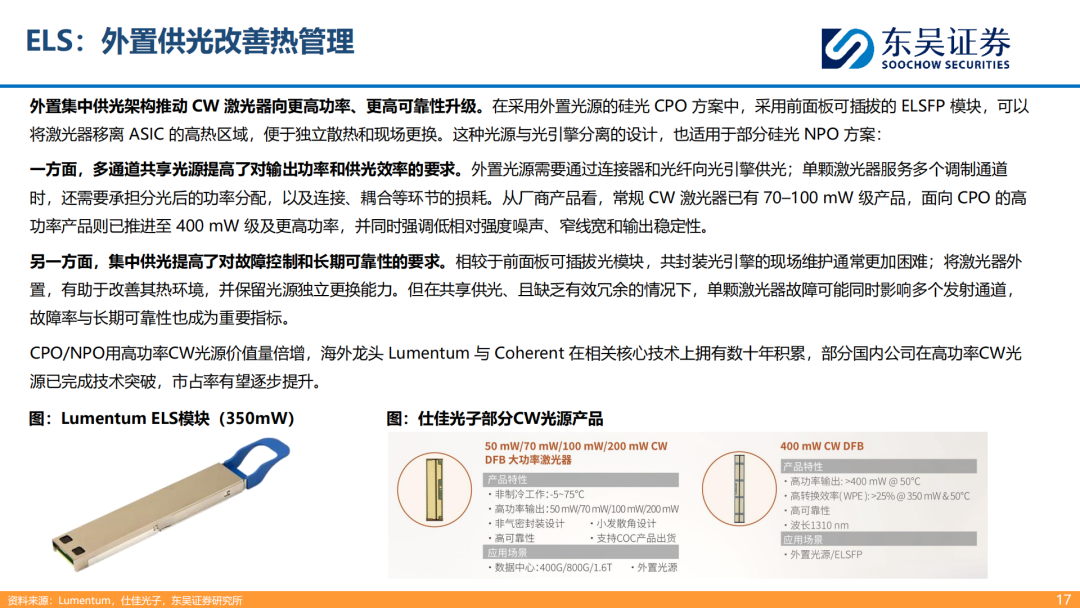
部分硅光CPO不会把激光器放进主封装,而是使用ELS,也就是外置激光源。
因为ASIC本身就是一个大热源。如果把激光器一起塞进去,激光器长期工作的温度会很高,而且一旦损坏,整个封装的维护都会非常麻烦。
把激光器单独放到前面板的EL
SFP
模块里,可以独立散热,也能单独更换。
代价是激光器要变得更强才行;
光从外置激光器出来以后,要经过连接器、光纤、耦合结构,再被分给多个调制通道,中间每一步都有损耗。
常规CW激光器过去多为70—100mW级,面向CPO的高功率产品已经推进到400mW级甚至更高,同时还要求低噪声、窄线宽以及长期稳定输出。
这类高功率CW激光器长期由Lumentum、Coherent等海外厂商积累。
国内也已经有产品推进。仕佳光子的400mW CW DFB产品标注,在50℃条件下输出功率大于400mW,350mW输出时电光转换效率超过25%,应用方向包括外置光源和ELSFP。
4、机箱里面开始出现大量光纤
过去光模块就在前面板,光纤从机箱外部接进来就行。
光引擎搬到交换ASIC附近以后,光信号还要从机箱深处再走到前面板,于是机器内部开始出现大量光纤。
带状光纤、光纤柔性板和理纤组件负责安排这些光纤怎么走,既不能弯得太厉害,也不能挡住风道和其他器件,还得给后面的装配和维修留下空间。
采用外置激光源时,里面还会多一套专门给光引擎供光的光纤。
数量增加以后,就不是简单的几根跳线了;
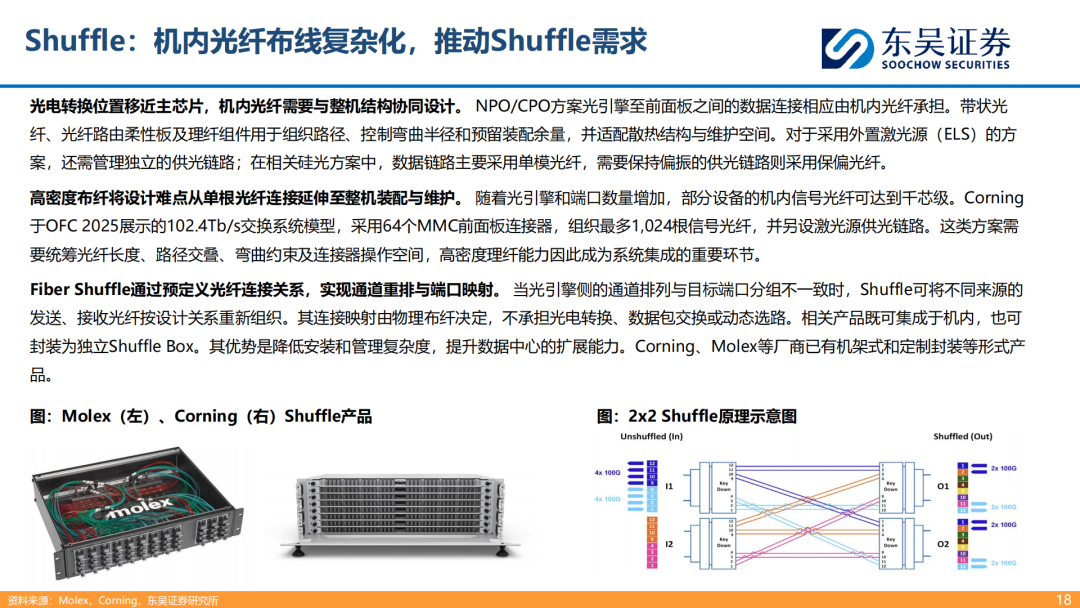
康宁在OFC 2025展示的102.4Tb/s交换系统模型,使用64个MMC前面板连接器,可组织最多1024根信号光纤,另外还有独立的激光供光链路。
光纤到了千芯级以后,怎么排、怎么转弯、怎么穿过机箱、坏了怎么找,都开始影响整机设计。
5、Fiber Shuffle负责把光纤重新排好
还有一个容易看懵的部件叫Fiber Shuffle。
它其实不负责处理数据。
光引擎一侧的光纤排列顺序,和前面板端口需要的排列方式不一定完全对应。Shuffle做的事情,就是提前按照固定规则,把来自不同位置的发送和接收光纤重新整理到正确的位置。
可以把它理解成一组事先接好的光纤线路。
它不做电光转换,也不判断数据应该发到哪里,只负责物理线路重新排列。
产品既可以直接放在机箱内部,也可以做成独立的Shuffle Box。Corning、
Molex
已经有机架式和定制封装产品。
6、连接器必须越来越小
光引擎越靠近ASIC,可用于接光纤的位置反而越有限。
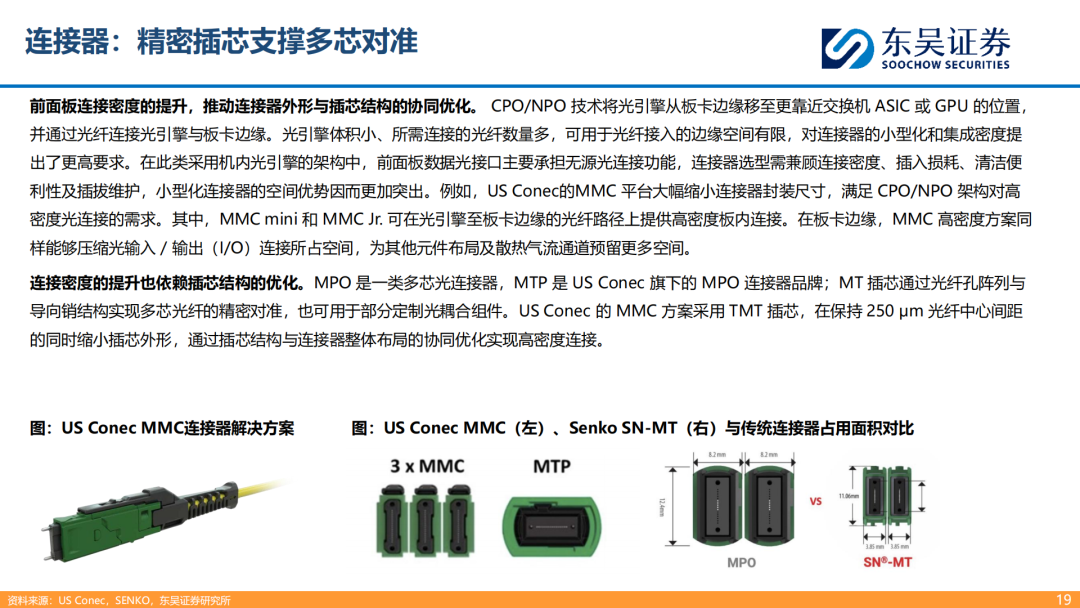
与此同时,一台设备需要连接的光纤数量越来越多,所以连接器必须继续缩小。
这类连接器除了要塞进更多光纤,还要控制插入损耗、保证长期可靠,并且不能把维护弄得太复杂。
US Conec的MMC就是其中一种高密度方案。MMC mini和MMC Jr.可以用于光引擎到板卡边缘的机内连接,在相同空间里放下更多光纤。
这里还会涉及MPO、MTP、MT、TMT等不同插芯结构。
名称很多,实际解决的是同一件事:让几十根甚至更多光纤在尽可能小的空间里准确对齐。
SENKO的SN-MT也是沿着这个方向开发。
七、三家公司目前做到哪一步1、中际旭创
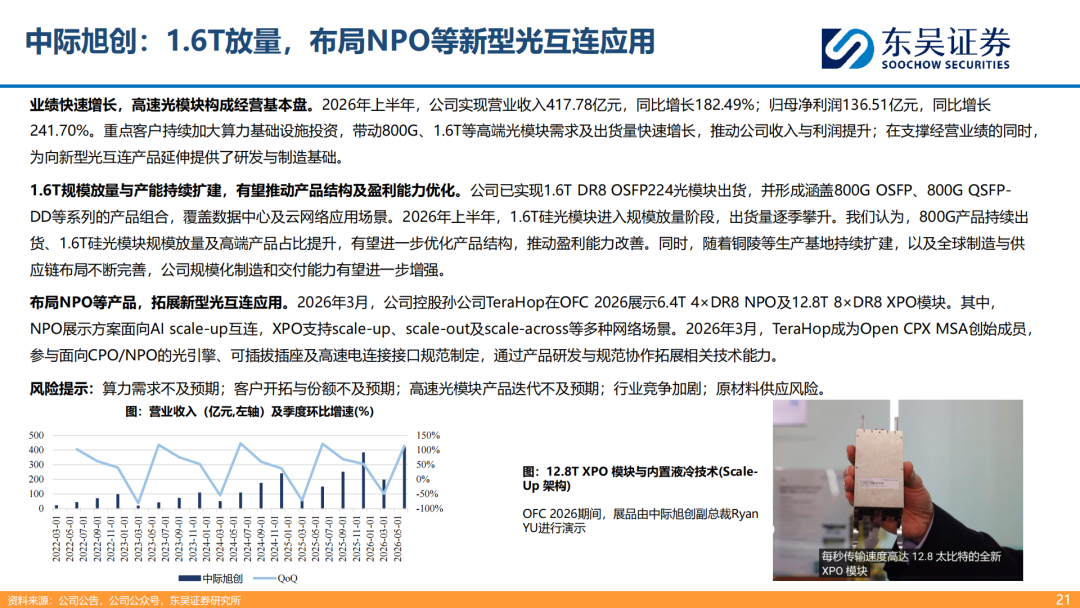
中际旭创2026年上半年营业收入417.78亿元,同比增长182.49%;归母净利润136.51亿元,同比增长241.70%。
增长主要来自重点客户继续增加算力基础设施投入,800G和1.6T等高端光模块需求及出货量快速增加。
公司已经实现1.6T DR8 OSFP224光模块出货,同时拥有800G OSFP、800G QSFP-DD等产品。2026年上半年,1.6T硅光模块进入规模放量阶段,出货量逐季增加。
产能也在扩张,铜陵等生产基地继续建设,全球制造和供应链布局同步推进。
除了传统可插拔模块,公司已经开始进入更靠近芯片的光互连方案。
2026年3月,控股孙公司TeraHop在OFC 2026展示了6.4T 4×DR8 NPO模块和12.8T 8×DR8 XPO模块。
其中6.4T产品主要对应AI Scale-Up互连,12.8T产品覆盖Scale-Up、Scale-Out和Scale-Across等不同网络场景。
同月,TeraHop成为Open CPX MSA创始成员,参与制定面向CPO和NPO的光引擎、可插拔插座以及高速电连接接口规范。
2、天孚通信
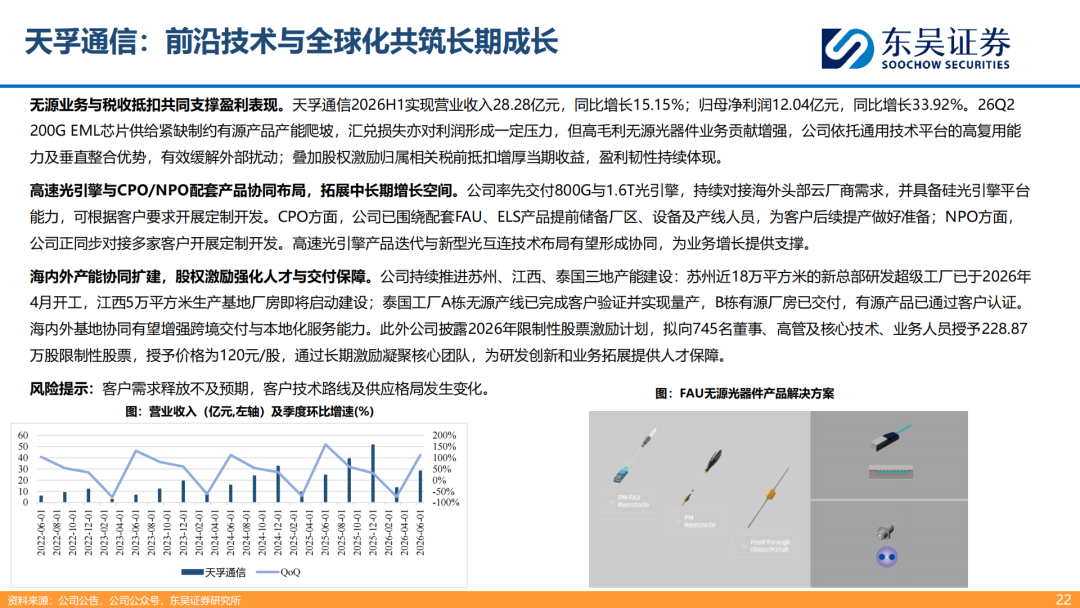
天孚通信2026年上半年营业收入28.28亿元,同比增长15.15%;归母净利润12.04亿元,同比增长33.92%。
收入和利润增速差距比较大,背后有几项因素。
二季度200G EML芯片供应紧张,影响了部分有源产品的产能爬坡,汇兑损失也对利润形成压力;另一边,高毛利无源光器件贡献增加,公司通用技术平台的复用和垂直整合也减轻了部分外部影响,同时股权激励在归属时产生了税前抵扣,这部分也增加了当期利润。
产品上,公司已经交付800G和1.6T光引擎,并持续对接海外头部云厂商。
CPO对应的FAU和ELS已经提前准备厂区、设备及产线人员,为后续客户提产做准备;NPO也在与多家客户进行定制开发。
扩产方面,苏州近18万平方米的新总部研发超级工厂已于2026年4月开工,江西5万平方米生产基地厂房即将启动建设。
泰国工厂A栋无源产线已经完成客户验证并量产,B栋有源厂房已交付,有源产品也已经通过客户
认证
。
公司另外披露了2026年限制性股票激励计划,拟向745名董事、高管及核心技术、业务人员授予228.87万股限制性股票,授予价格120元/股。
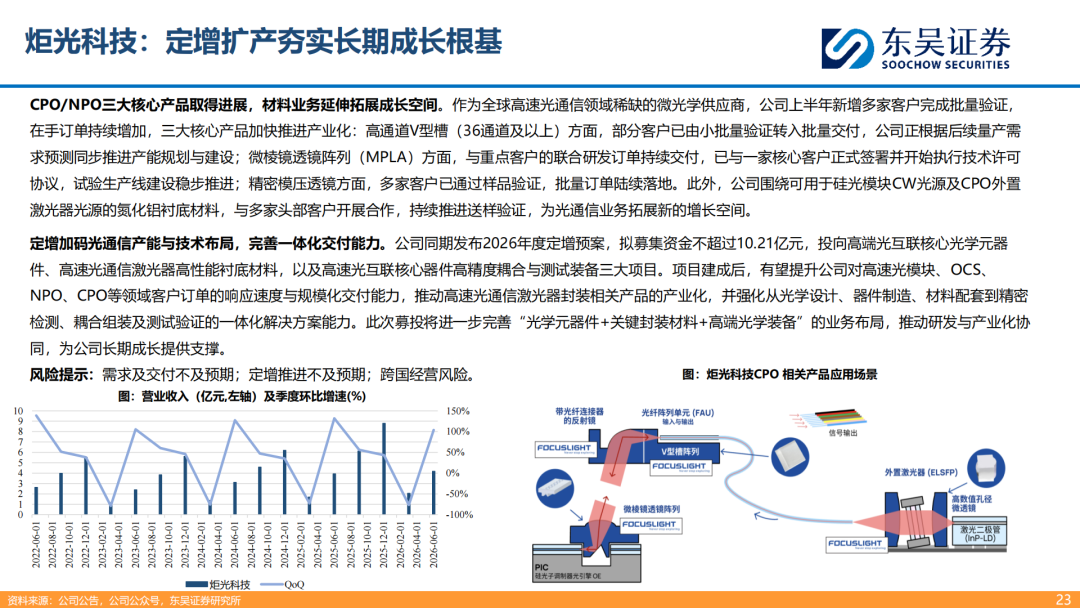
3、炬光科技
炬光科技主要做微光学器件。
前面讲到的透镜、V型槽等负责把光准确送进指定位置的小型器件,就属于公司的产品范围。
2026年上半年,公司有多家新增客户完成批量验证,在手订单持续增加。
其中,36通道及以上
高通
道V型槽已有部分客户从小批量验证转入批量交付,公司根据后续需求同步推进产能规划和建设。
微棱镜透镜阵列MPLA仍在向重点客户交付联合研发订单,并已经与一家核心客户签署并开始执行技术许可协议,试验生产线继续推进。
精密模压透镜已有多家客户完成样品验证,批量订单陆续落地。
材料方面,公司还在开发可用于硅光模块CW光源和CPO外置激光源的氮化铝衬底材料,目前正与多家头部客户推进送样验证。
公司同期发布2026年度定增预案,拟募集资金不超过10.21亿元,资金将投向高端光互联核心光学
元器件
、高速光通信激光器高性能衬底材料,以及高速光互联核心器件
高精度
耦合与测试装备。
对应的产品范围从光学元器件继续向封装材料和耦合测试设备延伸,但这些项目后续能形成多少收入,仍要看建设、验证和订单落地进度。
以上为行业及产业链资料梳理,仅供交流,不构成投资建议。
光模块
光模块
+关注
关注
85
文章
1909
浏览量
66524
NPO
NPO
+关注
关注
0
文章
26
浏览量
14365
CPO
CPO
+关注
关注
0
文章
103
浏览量
910


