
 五度妙笔
 企业透视镜
 API商城

 数据库
TrendForce集邦咨询:排挤效应限缩颗粒供给带动价格走扬,2025年DRAM模组厂营收年增达59%
根据TrendForce集邦咨询统计,受到2025年下半年价格上涨及DRAM模组厂集中出货带动,全球DRAM模组市场整体营收达212亿美元,强劲年增59%,较2024年的7%大幅加速。
回顾2025年的DRAM市场动态,上半年及下半年落差巨大。就上半年而言,为了应对国际形势变化与原厂的DDR4 EOL规划,部分模组厂于第二季起积极建立较高的DDR4颗粒库存水位,并供应PC OEM等消费性电子应用的拉货需求。自2025年下半年起,CSPs为顺应Agentic AI应用的General Server算力建设需求,对Server DRAM采购扩大,排挤原厂对PC及Consumer DRAM颗粒的供应,推升整体DRAM价格进入涨势。在模组出货量与价格同步成长下,各模组厂雨露均沾,2025年下半年营收表现普遍大幅优于上半年。
由于所在市场区块及经营策略不同,各模组厂的营收增幅有所差异,整体而言,考量客户的长期需求成长及对存储器价格波动的支付能力,模组厂普遍更加积极开拓工控、企业级Server产品线,并皆已因应产品世代升级、在下半年将DDR5调整为主要产品线。
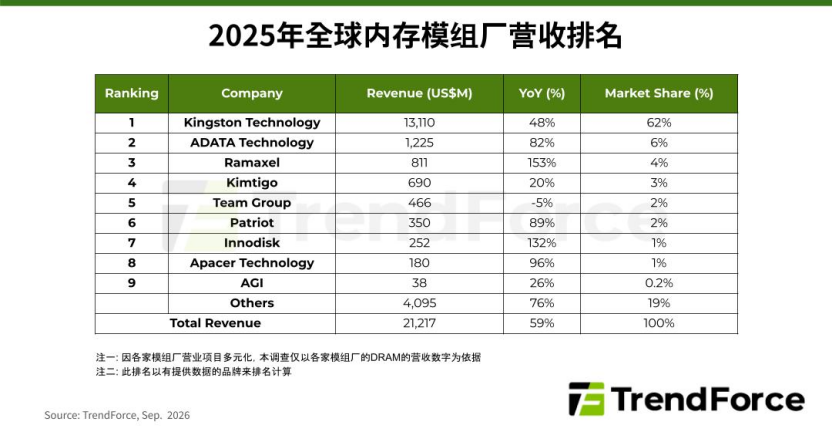
2025年全球前5大模组厂占整体营收77%,前9大则囊括整体营收的81%。龙头厂商Kingston(金士顿)的市占为62%,稳居领先地位。Kingston凭借最大的采购规模,于2024至2025年建立充裕库存,在下半年价格转强时,积极出货供应渠道市场,带动全年营收年增48%。
ADATA(威刚科技)排名第二,2025年DRAM营收年增82%,在下半年上游供给转紧、模组价格走扬后,ADATA于先前循环中累积的低成本库存成为其扩大盈利的关键,并持续通过与原厂合作取得相对稳定的颗粒货源配置,后续策略重点为中低容量RDIMM业务的拓展。
排名位居第三的Ramaxel(记忆科技)以PC OEM及CSP的战略合作业务作为经营重心,2025年营收年增153%,为榜单中增幅最高者,主要在PC模组的基础上,进一步拓展与国产颗粒供应商及CSP的RDIMM战略合作,在国产RDIMM供应链的规模扩大及质量提升中扮演关键角色。
Kimtigo(金泰克)排名第四,2025年营收年增20%。Kimtigo深耕中国内需市场,产品线横跨消费、工控与企业级,并于下半年DRAM供给逐步紧缩时积极开拓OEM客户。Team Group(十铨科技)方面,面对下半年价格急速上涨,Team Group积极供应北美渠道市场的DDR5需求,营收于2025年排名第五。
Patriot Memory(博帝科技) 2025年借由消费、电竞、工控、边缘计算等多元布局,乘下半年DRAM供不应求之势,推动营收表现大幅成长89%,排名第六。Innodisk(宜鼎国际)专注于工控市场,2025年营收大幅年增132%,除涨价因素外,Edge AI项目的成长动能亦逐步放大,于2025年排名第七。
Apacer(宇瞻科技)排名第八,2025年DRAM营收年增96%。Apacer深耕工控市场,面对DDR4 EOL与下半年供需失衡加剧的环境,公司自第二季起即着手确保货源以满足工控客户需求,亦将价格上行动能转化为实质运营成果。AGI(亚奇雷科技)排名第九,2025年DRAM营收年增26%,以自有品牌经营消费零售市场,并以跨境电商作为海外拓展的主要途径,销售范围涵盖日本、欧洲与美国。


