
 五度妙笔
 企业透视镜
 API商城

 数据库
全球第二的沈阳半导体封装设备独角兽、国产划片机龙头重启IPO辅导
10 月 22 日,据证监会官网披露,沈阳和研科技股份有限公司(下称"和研科技")正式向辽宁证监局办理辅导备案登记,辅导机构为中信建投证券。

对于这家成立于 2011 年的半导体设备企业而言,这并非它第一次向资本市场发起冲刺。早在 2023 年初,和研科技便曾与中信建投签署辅导协议并完成辅导验收,当时计划申报科创板上市,但后续因资本市场环境变化等因素搁置了 IPO 计划。时隔三年多,在订单饱和、产能满载、新厂区二期建设提前启动的当下,和研科技选择重启上市进程。
| 长期被日本企业垄断的细分赛道
半导体划片机是芯片封装环节最精密的设备之一,其作用是将完成前道工艺的晶圆,沿着微米级的切割道分割成一颗颗独立的芯片。晶圆流转到这道工序时,价值已经极高——稍有不慎,一片价值数万美元乃至数十万美元的晶圆就会报废。切割精度、崩边控制、主轴稳定性,每一项参数都直接决定良率。
长期以来,全球高端划片机市场由日本 DISCO、东京精密等海外龙头垄断,国内封测厂在设备采购上几乎没有第二选择。和研科技要做的,就是在这条"技术门槛高、玩家少"的窄赛道上撕开一道口子。
| 50 万元起步,磨出一个国产第一
和研科技的起点极低。2010 年,还在研究所工作的袁慧珠判断晶圆划片机是一个值得押注的方向,次年联合余胡平、张明明、李艳丽三位合伙人在沈阳创办了和研科技。从 2011 年到 2020 年,公司没有融资、没有贷款,全靠 50 万元自筹资金滚动发展,在精密零部件的加工实测和产线验证中艰难打磨产品。
转折发生在 2020 年前后。
国内半导体产业链自主可控意识觉醒,下游封测厂开始主动寻找国产设备的验证机会。彼时和研科技已完成 12 英寸双轴全自动划片机的研发,借助国产替代的窗口期,与头部封测厂推进验证,从设备进厂到完成验证仅耗时一个多月。此后,公司产品的各项技术参数逐步追上海外龙头。
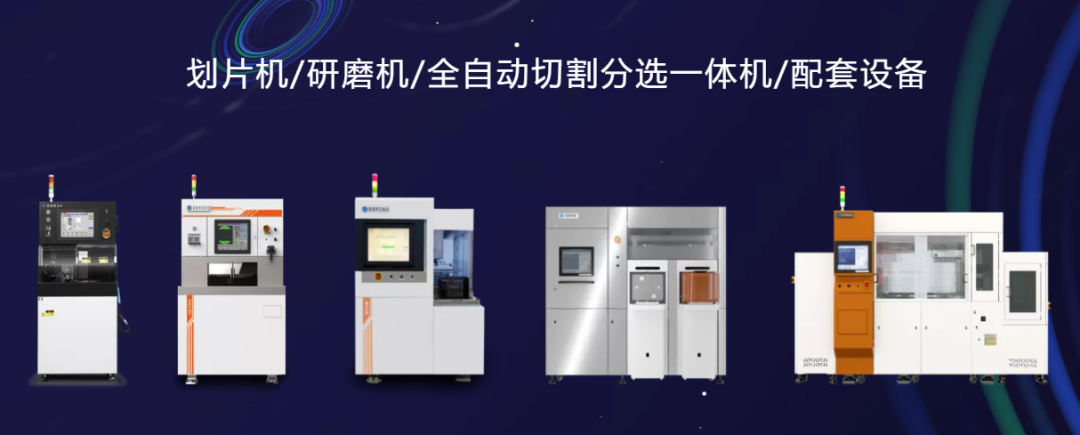
今天的和研科技,已形成划片机(DS 系列)、全自动切割分选一体机(JS 系列)、晶圆研磨机(HG 系列)、无膜划切设备(RM 系列)、膜处理设备及切割治具等多条产品线,覆盖"切—磨—抛—撕贴"全段封装工序,可加工硅片、玻璃、陶瓷、碳化硅、铌酸锂、蓝宝石等多种硬脆材料。根据第三方报告,其在晶圆划片设备领域的市占率已位居全球第二(集微网);2025 年 11 月,和研科技第 100 台 Jig Saw 系列产品正式发货,这是一个累计交付的里程碑事件。。
资质层面,和研科技先后获评国家级专精特新"小巨人"企业、中国IC独角兽企业(第六届)、国家知识产权示范企业、国家级服务型制造示范企业、辽宁省制造业单项冠军(主导产品:晶圆划片机),累计拥有授权发明专利上百项。
| 九年自力更生,一朝获得大基金背书
和研科技的融资历程在硬科技创业公司中颇为特殊:前九年完全依靠自有资金,直到 2022 年才首次向外部资本开放。
2022 年 4 月,公司完成 B 轮融资,银杏谷资本、士兰创投、华登国际、超越摩尔基金、元禾璞华、韦豪创芯、兴橙资本等机构联合投资;同年 12 月,国家集成电路产业投资基金二期参与 B+ 轮融资,目前持股约 5.74%。大基金的入局,既是对公司在半导体后道设备领域卡位价值的认可,也对应着产能扩张的现实资金需求。
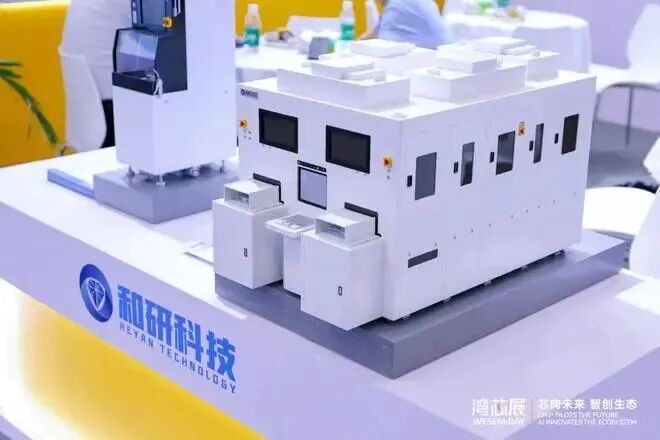
2022 年底,和研科技半导体精密设备生产基地项目签约落户沈阳辉山经济技术开发区,计划投资 3.15 亿元、占地 95 亩,达产后预计第一年实现产值 5 亿元、三年实现产值 10 亿元。2025 年 6 月一期厂房建成投产后,订单迅速填满产能,二期建设已提前启动。
从业绩体量看,公司 2022 年销售收入约 3 亿元;随着 12 英寸全自动划片机在头部封测厂实现重复订单,以及先进封装、第三代半导体等新场景需求持续释放,近两年收入规模大概率已迈上新台阶——具体数字有待招股书披露。
| 为什么是现在重启 IPO?
和研科技此时重启上市,至少有三重逻辑支撑:
其一,下游需求进入确定性上行周期。 2025 年以来,AI 算力驱动先进封装扩产,HBM 等高带宽存储需求爆发,芯片从二维平面走向 3D 堆叠,晶圆需要被减薄到更薄的厚度,对划片、研磨设备的精度和稳定性提出了更高要求。设备企业正处在新一轮升级换代的需求风口。
其二,产能扩张需要资本弹药。 新基地达产后预计三年实现 10 亿元产值,相对 2022 年约 3 亿元的收入体量是一次显著跃升。产能爬坡期的厂房投入、设备采购、垫资压力,仅靠经营性现金流和大基金一轮融资难以完全覆盖,登陆资本市场几乎是必然选择。
其三,政策与市场环境回暖。 相比 2023 年 IPO 收紧的窗口,当前监管层对"硬科技"企业、专精特新企业的上市支持力度明显增强,半导体设备国产化仍是政策倾斜的核心方向,此时重启辅导正当其时。
| 面临的问题
半导体设备是一门需要长期主义支撑的生意,和研科技仍面临几项需要持续跟踪的挑战:
海外巨头的先发壁垒。 日本 DISCO 等企业在划片机领域深耕数十年,与国际封测巨头形成了长期深度的工艺绑定。和研科技在核心参数上已实现追平,但在全球市场份额的进一步渗透、尤其海外头部客户的批量导入上仍需时间验证。
先进封装带来的技术迭代压力。 混合键合、3D 堆叠等新工艺对切割和减薄设备不断提出新要求,每一条新产品线都需要独立的客户验证周期,高强度研发投入将长期持续。
产能与订单的匹配。 如果下游封测厂资本开支节奏出现波动,快速释放的新增产能利用率将直接影响盈利能力。
从 2011 年沈阳一间靠 50 万元起步的小公司,到如今做到划片机领域龙头,和研科技用十五年完成了国产半导体后道设备的一次突围。时隔三年重启上市,指向的是用资本市场的资源,支撑这场更长距离的追赶。
资料来源:证监会官网辅导备案文件、公司官网及公开报道。本文不构成任何投资建议。
编辑:是说芯语-小明吧
是说芯语原创,欢迎关注分享
合作洽谈,进入公众号:服务—>商务合作


