
 五度妙笔
 企业透视镜
 API商城

 数据库
离子束设备国产市占率第一,半导体设备商冲刺科创板
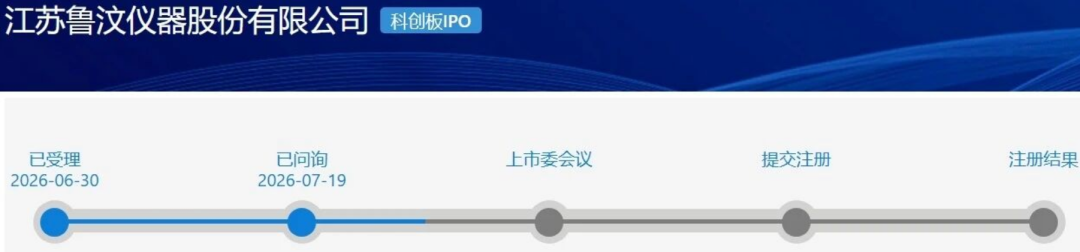
10月23日,上交所官网披露了《关于江苏鲁汶仪器股份有限公司首次公开发行股票并在科创板上市申请文件的问询函之回复报告》。

财务数据显示,2026年上半年公司实现营业收入4.17亿元,扣非归母净利润为-6678.90万元;2025年营业收入6.99亿元,同比增长160.77%,2023年至2025年营收复合增长率超过80%。
分产品看,公司以离子束设备和ICP刻蚀设备为核心、CVD设备和VPD设备为辅助。2026年上半年,离子束设备收入1.32亿元、占比33.18%,ICP刻蚀设备收入2.04亿元、占比51.13%,两者合计占主营业务收入的84.31%。12英寸产品收入占比由2023年的0%提升至2025年及2026年上半年的约65%,产品重心已由8英寸特色工艺转向12英寸先进逻辑与存储产线。
截至2026年8月31日,公司整体在手订单含税金额约13.41亿元,其中销售合同含税10.93亿元、验证合同含税2.49亿元,为后续收入确认提供了较高可见度。
公司尚未盈利主要受高研发投入、收入规模尚待释放、12英寸产品导入较晚及客户验证周期较长等因素影响。报告期内,公司研发投入分别为1.20亿元、1.83亿元、2.38亿元和1.41亿元,累计超过5亿元;主营业务毛利率分别为33.05%、18.27%、24.13%和29.50%,2024年毛利率阶段性下探主要系8英寸产品竞争加剧及12英寸ICP首台验证机负毛利影响,2025年以来随高毛利的12英寸离子束设备放量逐步修复。
公司预计最早于2027年实现盈亏平衡,并提示该预测基于在手订单、意向订单、毛利率及期间费用等假设,若相关指标发生不利变化,盈利时点可能晚于预期。2026年上半年扣非归母净利润亏损额较2025年全年已明显收窄。
此外,报告期各期末公司存货账面余额分别为9.12亿元、10.21亿元、14.70亿元和15.35亿元,存货周转率低于同行可比公司均值;经营活动现金流量净额持续为负,报告期内分别为-4.08亿元、-1.66亿元、-3.15亿元和-1.39亿元,主要系原材料采购及人员规模扩张所致。
根据弗若斯特沙利文数据,2025年鲁汶仪器在中国离子束设备市场占有率为28.4%、排名第一,其他主要参与者以境外厂商为主;公司是全球为数不多、国内率先实现12英寸离子束设备量产应用的企业,相关设备已在客户B形成验收及复购。ICP刻蚀设备方面,公司采取差异化工艺道次切入策略,12英寸ICP已在客户B、客户CB、客户E、客户F等主流晶圆厂实现验证或销售并获复购,2025年在中国ICP刻蚀设备市场占有率为1.22%,较2023年的0.29%持续提升。公司是继北方华创、中微公司之后,国内少有的自研12英寸刻蚀设备并实现主流客户验证和复购的企业。截至报告期末,公司共拥有境内外专利447项,其中发明专利304项。
公司控股股东为比利时鲁汶,实际控制人许开东(比利时国籍、具有中国永久居留权)通过比利时鲁汶及其一致行动人徐州比鲁合计控制公司25.11%表决权,本次发行后将降至18.84%;许开东担任董事长兼总经理,控制权保持稳定。
本次IPO公司拟募集资金25亿元,由中信证券保荐,投向鲁汶仪器研发总部和制造基地项目(13.65亿元)及集成电路装备研发项目(11.35亿元),前者规划离子束设备337腔、ICP刻蚀设备224腔、CVD设备62腔、VPD设备20台的产能,后者聚焦12英寸先进制程设备、高性能静电卡盘、高性能离子源及AI诊断软件等方向。公司称,募投达产后主要产品规划产量增速低于中国对应市场规模增速,新增产能消化具备市场基础。
鲁汶仪器属于半导体专用设备制造业,主营半导体前道设备的研发、生产和销售,产品应用于先进逻辑、存储芯片及功率器件、AR/VR微显示、MEMS等特色工艺领域。随着首轮问询回复落地,公司科创板IPO审核进程将进一步推进,后续尚需通过上交所上市委审议及证监会注册程序。
本文基于公开信息撰写,仅供读者参考,不构成投资建议;转载请注明出处,文章观点不代表本平台立场。
编辑:是说芯语-小明吧
是说芯语原创,欢迎关注分享
合作洽谈,进入公众号:服务—>商务合作


