
 五度妙笔
 企业透视镜
 API商城

 数据库
国内硅光军团加速:粤芯上市,燕东微、芯联集成竞逐12英寸代工
发布时间:2026-10-13来源:电子发烧友网
电子发烧友网报道(文/莫婷婷)粤芯
半导体
10月13日正式在创业板上市,其发行价为每股12.01元,开盘上涨274.69%,每股45.00元,总市值接近1200亿元。
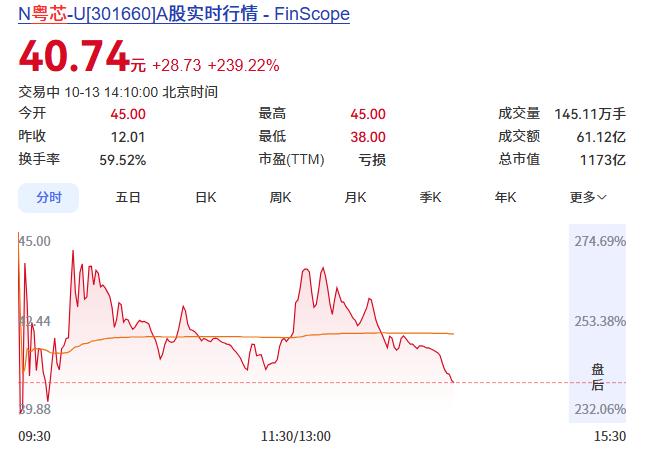
作为中国大陆唯一具备12英寸硅光晶圆大规模量产能力的企业,粤芯半导体的上市也让业内人士关注到国内硅光芯片制造环节的国产突破。
从0到1国产突破:广东首条12英寸量产晶圆线
粤芯半导体主要提供 12 英寸晶圆代工服务和特色工艺解决方案,其最引人注目的“
标签
”是“广东省自主培养且首家进入量产 的 12 英寸
晶圆制造
企业”,招股书中提到,粤芯半导体“为广东省实现了 12 英寸晶圆制造从 0 到 1 的突破”,改写了广东无本土 12 英寸量产晶圆厂的格局。
从营收能力来看,粤芯半导体的营收先降后升,2022年到2025年的营收分别为15.45亿元、10.44亿元、16.81亿元、25.82亿元。在经历2023年的阶段性下滑后,自2024年起重回增长通道,并于2025年创下阶段新高。只不过盈利端仍未摆脱亏损,同期净利润分别为-10.43亿元、-19.17亿元、-23.27亿元、-24.90亿元。
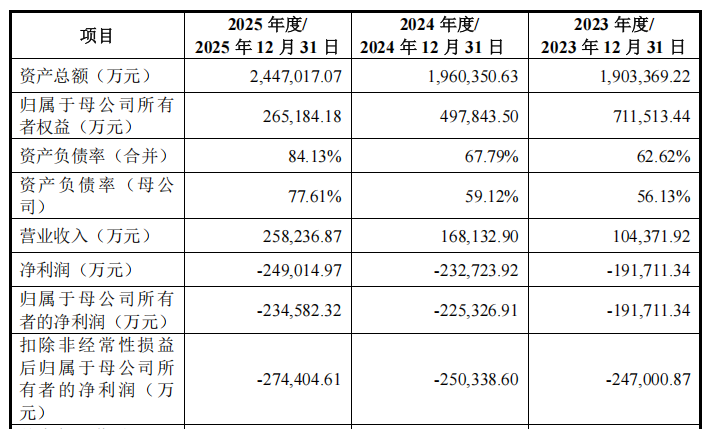
今年上半年,粤芯半导体的净利润- 11.6亿元,较去年同期增长 12.80%,主要受益于毛利率显著提升:SiPho、BCD、HV等高单价工艺平台销量增长带动平均售价上升;产销规模扩大摊薄单位折旧;原材料国产化率提升降低采购成本。未来,随着
AI
及下游终端需求拉动,叠加产能释放,粤芯半导体的营收规模有望继续扩大,毛利率和亏损状况有望逐步改善。
在产能方面,粤芯半导体目前拥有两座 12 英寸晶圆厂,分别为第一工厂(粤芯一、二期)和第二工厂(粤芯三期),规划产能合计为 8 万片/月,截至 2025 年末已实现产能 6.33万片/月。
当前,粤芯半导体已启动建设一条规划产能为 4 万片/月的 12 英寸
集成电路
数模混合特色工艺生产线,即第三工厂(粤芯四期)。粤芯四期建成后,
公司产能合计将达到 12 万片/月。2025 年产能利用率已提升至 96.38%。
如今,粤芯半导体已经打造差异化卡位:成为全球出货量领先的
电容
指纹识别芯片晶圆代工厂之一和国内少数具备硅基 CMOS 超声波指纹识别芯片大规模量产能力的晶圆代工厂之一。此外,
手机
电源管理
芯片已向全球前三大独立手机芯片公司的其中两家供货。
分业务来看,集成电路代工业务是其主要的营收来源,贡献了超过七成的营收占比。招股书显示,2025年,集成电路代工收入19.75亿元,占主营业务收入的78.68%;功率器件代工收入5.35亿元,占21.32%。
在特色工艺技术平台方面,粤芯半导体已经完成多元化布局,工艺制程覆盖 180nm-55nm,形成“集成电路+功率器件”双线布局:在集成电路领域,形成了 MS(混合
信号
)、HV(
高压
显示驱动)、CIS、eNVM、BCD(Bipolar-CMOS-DMOS)和 SiPho(硅光)工艺技术平台。功率器件领域,拥有
MOSFET
和
IGBT
工艺技术平台。
同时,粤芯半导体还在打造硅光及
光电
融合芯片、
微控制器
、存算一体芯片等产业平台。必须指出的是,根据 Frost & Sullivan 数据,截至 2026 年 4 月末,粤芯半导体是中国大陆唯一具备 12 英寸硅光晶圆大规模量产能力的企业。
中国硅光军团异军突起:12英寸产线全面开花
AI 大模型训练与推理需求持续攀升,硅光芯片有望成为下一代算力和光互连体系中的关键技术。其核心价值在于,能够突破传统电子芯片在数据传输带宽、功耗和延迟上的物理瓶颈,为芯片间、板间乃至系统间的高速互联提供更具能效优势的新路径。
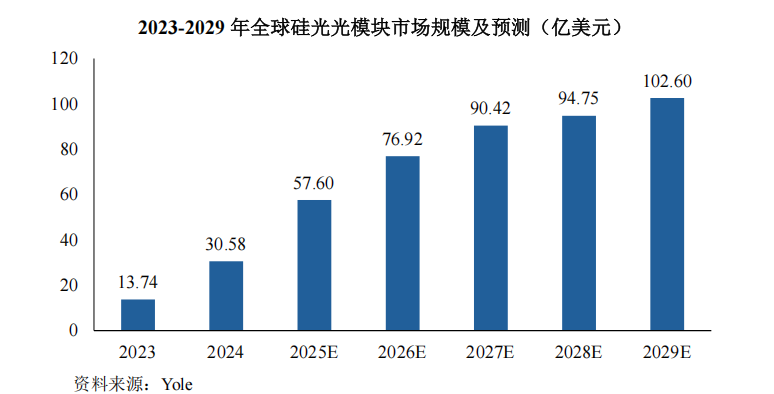
硅光芯片的需求增长有多明显?根据 Yole 预测,2029 年全球硅光光模块市场规模预计将达 102.60 亿美元, 2023-2029 年均复合增长率接近 40%。当下,Meta、微软、谷歌等国际巨头,以及国内的阿里云、腾讯等企业都在积极布局并导入硅光光模块。
为实现更小的尺寸、更高的性能、更低的功耗等性能,硅光技术开始从芯片层面进一步向封装层面深度融合,催生出光电共封(CPO)与光接口(Op
ti
cal I/O)两大技术方向。
原本业界重心押注CPO,只不过进入今年中旬,但
英伟达
CPO推进不及预期,NPO需求被提前引爆。NPO把硅光芯片从“小批量可插拔器件”推向“千万级高集成AI光引擎”,规模、die面积、成本、工艺节点和产能格局都同时指向12英寸,成为关键变量之一。
目前,除了粤芯半导体,国内硅光代工企业还有武汉新芯、武汉新融光、燕东微、芯联集成,上述玩家的业务覆盖了8英寸与12英寸。
首先来看粤芯半导体。粤芯半导体已于2024年底推出12英寸90nm硅光(SiPho)工艺平台,产品覆盖400G、800G及1.6T高速可插拔光模块,截至2026年9月累计投片量已超过7000片,并正在导入3.2T NPO产品。在此基础上,公司正推进65nm硅光及光电融合工艺研发与量产,推动硅光代工从可插拔光模块向近封装
光学
(NPO)和光电共封装(CPO)演进,以匹配AI算力时代对高带宽、低功耗光互连的需求。
燕东微已有2 座晶圆厂 (6/8/12 英寸),覆盖0.35μm- 65nm工艺节点,覆盖功率器件、BCD、
MEMS
传感器
、硅光等产品。资料显示,燕东微从8英寸SiN平台向12英寸SiN/SOI双平台拓展,12英寸SOI硅光工艺平台取得关键突破;今年3月,自主研发的SiN硅光工艺平台已量产交付。
芯联集成建成了2 座晶圆厂 (8/12 英寸),覆盖1μm-55nm工艺阶段,主要以生产MEMS 传感器、IGBT、 MOSFET、微控制器等产品为主。在硅光芯片的布局方面,今年6月,公司宣布投资约200亿元建设四期项目,建设一条月产能5万片的12英寸数模混合芯片产线,重点布局55nm硅光芯片平台。
在此基础上,芯联集成同步建设面向光引擎的55nm SiGe跨阻
放大器
和激光
驱动芯片
平台,覆盖高速光模块接收端和发射端的核心电芯片,与55nm硅光平台形成“硅光+配套电芯片”协同。在光博会上,芯联集成展示了SiPh、SiGe及55nm
ASIC
解决方案。

芯联集成SiPh、SiGe以及55nm ASIC解决方案(电子发烧友网摄)
放眼全球竞争格局,粤芯半导体等国内企业与高塔半导体、Sil
Te
rra等国际企业的工艺技术水平仍然存在部分差距。粤芯半导体SiPho 工艺技术平台凭借 90nm 工艺在单通道传输速率(支持 200G 及 3.2T NPO)上,在应用层面已追平甚至超越部分国际竞争对手;但在底层的 12 英寸 12 英寸晶圆代工工艺节点上,尚未达到国际头部企业 45nm 的先进水平,仍需在下一代工艺制程上加速研发与追赶。
小结:
粤芯半导体的上市补上了国内硅光制造环节的空白。在台积电、格芯主导全球硅光代工、国内仍处追赶期的格局下,粤芯以 12 英寸量产能力形成从 400G/800G/1.6T 到 3.2T NPO 的国产梯度制造支撑平台,其技术平台的后续演进,值得持续关注。硅光芯片真正的产能与技术竞赛才刚刚开始。
硅光
硅光
+关注
关注
0
文章
73
浏览量
9447
12英寸晶圆
12英寸晶圆
+关注
关注
0
文章
5
浏览量
3444
粤芯半导体
粤芯半导体
+关注
关注
0
文章
30
浏览量
14261
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。


