
 五度妙笔
 企业透视镜
 API商城

 数据库
专做光芯片的“地基”材料,这家江苏“小巨人”冲刺IPO
华兴光电启动A股IPO辅导了。11月2日在江苏证监局备案,辅导机构广发证券。

| 它到底做什么的
先说个比喻。造光芯片有点像盖房子,衬底是地基,外延片就是在地基上一层层砌出来的墙体和楼层。这层材料长得好不好,直接决定这颗芯片能不能发光、发多快、波长准不准。
华兴光电干的就是"砌墙"这道工序。用MOCVD设备,在磷化铟和砷化镓两种衬底上,一层一层长出极薄的晶体薄膜。
这层膜薄到什么程度?以原子层计。
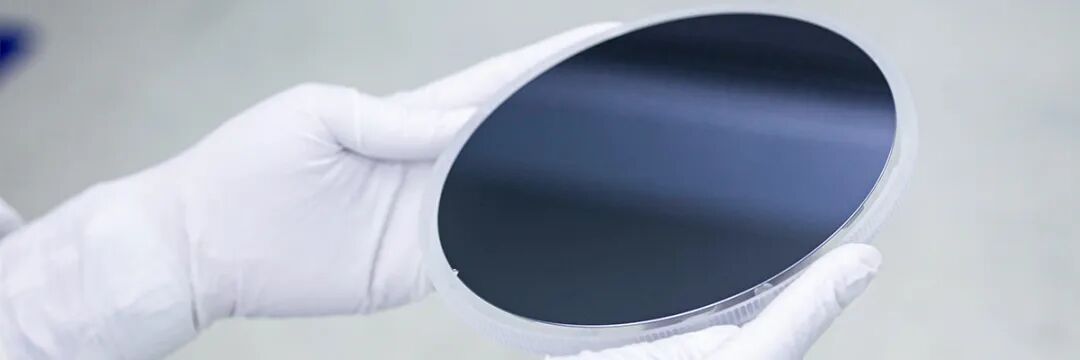
它的产品分两大类。一类用在光通信,就是宽带、数据中心里那些把电信号变成光信号的激光器芯片,华兴光电提供的是这些芯片底下的外延片,覆盖10G、25G、50G、100G几个速率档位。另一类用在激光雷达和传感,比如车载激光雷达里测距的那颗激光器,还有工业传感、人脸识别用的光源。此外它也接定制代工的活,客户拿来图纸,它照着长。
| 这家公司的来路
2016年成立,落在徐州邳州。出身是中科院成果转化项目,创始人罗帅是中国科学院大学的博士,现在还在中科院半导体所任副研究员。这个背景说明一件事:它的技术是从实验室里带出来的,不是市场上攒出来的团队。
2026年10月,公司完成工商变更,从“江苏华兴激光科技有限公司”整体变更为股份有限公司。改名背后是产品线的延展——从最早的激光器外延片,扩到了探测器、硅光光源、射频功放这些方向。
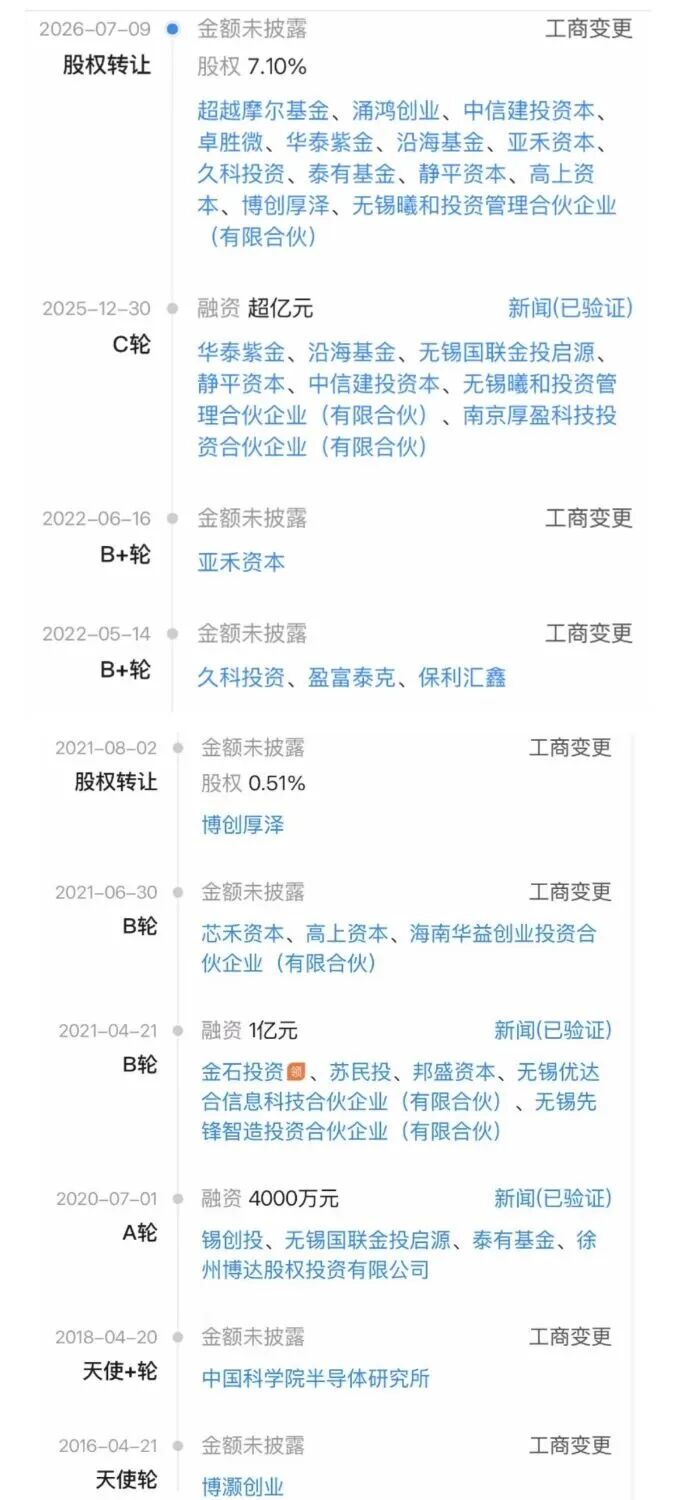
华兴光电成立至今已完成10轮融资。投资方名单里有中科院半导体所、锡创投、金石投资、华泰紫金、超越摩尔基金等,2026年1月完成D轮,7月再获D+轮。无锡国资背景基金参投,放在无锡本地封测和制造强、上游材料弱的产业格局里看,逻辑是补链——把本地产业链缺的那一环补上,不是单纯的财务押注。
| 它在行业里站什么位置
华兴光电的公开口径是"国内最大的磷化铟与砷化镓外延片制造平台"。这个"最大"说的是平台产能规模,要跟海外头部厂商的体量分开看。国内高端光通信外延片市场,海外和台湾厂商仍占主导。华兴光电的位置是填补国产化空白的那一批,不是已经站到牌桌中央的那一个。
技术角度上,公司已实现50G、100G高速光通信产品在国内率先量产,核心团队有中科院半导体所背景,创始人罗帅为国家“万人计划”科技创业领军人才。公司无控股股东,由创业团队控制。
| 这波需求从哪来
AI算力需求拉动的800G、1.6T光模块放量,直接推高了上游外延片的需求。磷化铟外延片是DFB激光器和APD探测器的核心载体,光模块里发光和收光的两颗关键芯片,底下都得用它。
而全球InP外延片的产能释放偏慢——MOCVD设备交期长、衬底供应紧、新线调试爬坡周期以年计。供给跟不上需求,这个缺口就是国产外延片厂商的窗口期。
华兴光电在这个窗口里启动IPO,意图不难理解:扩产,把现有产能推向规模交付。但要说清楚一点,窗口期存在和能不能抓住是两件事。外延片的下游客户认证周期长,芯片厂换供应商的决策远比换设备零部件谨慎——一颗芯片的工艺配方是跟外延供应商磨了很久才定下来的,换人意味着重新验证,这个节奏急不得。
| 结语
中科院背景、徐州起家、做了十年外延片、拿到了专精特新重点小巨人的牌子、建成了国内规模靠前的InP和GaAs外延平台、踩在AI光模块需求爆发的节点上启动IPO。底子是实的,位置是关键的,后续要看的是产能爬坡和客户导入的实际进度。辅导备案只是第一步,招股书披露那天会有更完整的数字。
免责声明:本文基于公开信息整理,仅供行业交流与信息参考,不构成任何投资建议。文中涉及的公司经营、融资、上市进程等信息以企业官方披露及监管机构公示为准。市场有风险,投资需谨慎。
是说芯语原创,欢迎关注分享
合作洽谈,进入公众号:服务—>商务合作


