
 五度妙笔
 企业透视镜
 API商城

 数据库
断档四个月,深交所首单给了南京“自研IP”芯片公司
11月4日晚间,南京沁恒微电子股份有限公司(下称“沁恒微”)创业板IPO获受理,保荐机构为华泰联合证券,拟募资14.8614亿元。

这是深交所在2026年时隔四个多月后,再次受理的一单IPO。翻看第一财经此前的统计,7月至10月,沪深北交易所新增受理的IPO申请屈指可数,10月份甚至没有一单。
| 不是“拼积木”的芯片公司
有一类公司商业模式简单:买ARM的核,买Synopsys的接口IP,回来做集成、做验证、做后端,然后流片卖钱。这种模式跑得快,但天花板明显,毛利被IP授权费吃掉一大块,产品同质化严重,一旦下游杀价,几乎没什么护城河。
沁恒微走的是另一条路。招股书里写得很直白:有别于从第三方购买IP再整合组装MCU/SoC的常规模式,公司深耕连接技术与微处理器内核等底层“根技术”研发。直白的说就是这家公司自己攒了一整套“积木模具”,从USB控制器、以太网PHY、蓝牙射频,到RISC-V处理器内核,全部自研。然后根据市场需求,把这些自研IP交叉组合、矩阵组合,拼出接口芯片和互连型MCU。
沁恒微成立于2004年,在USB接口芯片领域磨了十几年,才逐步把蓝牙、以太网、RISC-V内核补齐。
回报也写在报表里:2023至2025年,公司营收从3.08亿元爬升至5.47亿元,扣非归母净利润从6289万元跳至1.73亿元,两年复合增速分别达到33.31%和65.81%。报告期内主营业务毛利率分别为58.82%、57.51%、60.97%、61.61%,2025年综合毛利率60.99%。在消费类芯片杀成红海的今天,这个毛利水平放在A股芯片设计板块里,属于第一梯队。

报告期内,公司主营业务收入构成情况具体如下:

不过,报告期内存货周转率分别为1.02、1.11、1.13、1.31次,低于同行业可比公司平均值(1.93、2.13、2.42、2.34次)。高毛利叠加低周转,在芯片设计行业通常指向一种可能:产品线宽、料号多,备货策略偏保守,或者部分高端型号的交付周期较长。
| 14.86亿募资,钱要花在哪
这次IPO,沁恒微计划发行不超过2108.07万股,占发行后总股本不低于25%,募资14.86亿元。拆开募投项目看,方向很明确:
最大的一笔是“青稞RISC-V端侧智联SoC研发及产业化项目”,拟投入4.57亿元。 “青稞”是沁恒微自研RISC-V内核的代号。在ARM授权政策存在不确定性的背景下,RISC-V在MCU和端侧SoC领域的渗透率正在加速。沁恒微把近三分之一的募资砸向RISC-V SoC,赌的是未来三到五年端侧AI设备对“自主内核+低功耗连接”的刚性需求。
第二笔是“关键共性IP研发及应用平台”,4.40亿元。 这其实是在加固前述的“自研IP”护城河。招股书提到,募资将用于突破高端通信接口、NPU协处理器等关键技术。NPU的加入意味着沁恒微不满足于只做“连接”,还想在端侧智能处理上分一杯羹。
剩下两笔分别投向多协议聚合互连芯片(2.77亿元)和泛在智联网络芯片(3.13亿元)。这两块基本是现有产品线的升级和场景延伸,逻辑上顺理成章。
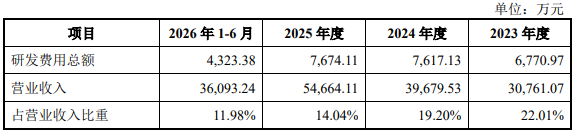
一个容易被忽略的财务细节是:沁恒微报告期内的研发费用率在持续下滑。2023年研发费用率22.01%,2024年19.2%,2025年降至14.04%。对于一家以“底层自研”为核心卖点的芯片公司,研发费用率三年降了八个点,交易所几乎必然会追问:是研发效率提升了,还是为了冲刺上市在压缩投入? 募资到位后研发费用率能否回升,是判断这家公司技术成色的一块试金石。
| 结语
过去几年市场关注的主战场是CPU、GPU、FPGA这些大芯片,但USB、以太网、蓝牙这些连接类芯片同样是卡脖子的环节。一台服务器、一部手机、一个工业网关里,接口芯片的用量动辄十几颗,高端市场长期被TI、NXP、Microchip把持。沁恒微自研RISC-V内核芯片2025年出货量已超过三亿颗,这个量级说明它是在客户BOM表里真正跑量的选手,不是实验室里的样品公司。但风险同样清晰:招股书自己承认,蓝牙、以太网及MCU芯片的增长率高于毛利率相对较高的USB芯片,正在拉低整体毛利率。产品结构从高毛利利基向中毛利走量迁移的趋势能否稳住60%的毛利线,是上市后需要持续跟踪的核心变量。
免责声明: 本文数据及分析均基于深交所官网及沁恒微招股说明书(申报稿)等公开信息,仅供行业交流与参考,不代表任何投资导向。IPO审核及企业未来发展存在不确定性,投资者应独立判断并自行承担投资风险。
是说芯语原创,欢迎关注分享
合作洽谈,进入公众号:服务—>商务合作


