
 五度妙笔
 企业透视镜
 API商城

 数据库
越南还想空手套技术?中方管制一落地,芯片厂荒草戳破弯道超车
任何一个国家想要发展高端制造业,难道真的可以绕过必要的积累环节直接起步吗?位于河内郊外、此刻遍布杂草的那片施工场地,早已经将明确答案直接摆在了人们眼前。
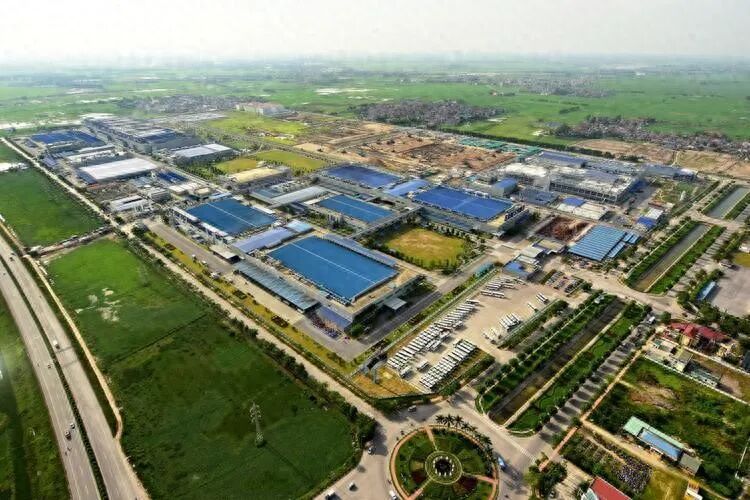
今年1月,有越南军方背景的Viettel集团在河内近郊举办芯片厂奠基活动,公开宣布2027年底试产32纳米芯片,直接迈入先进制程行列。九个月后,空客卫星拍下的同一片工地,连根建筑桩基都没打,除了奠基石就是荒草。路透社记者实地探访确认,项目资金卡在行政审批流程里,技术合作伙伴一个都没敲定,内部人士对路透社直言,2027年试产目标实现难度极大。
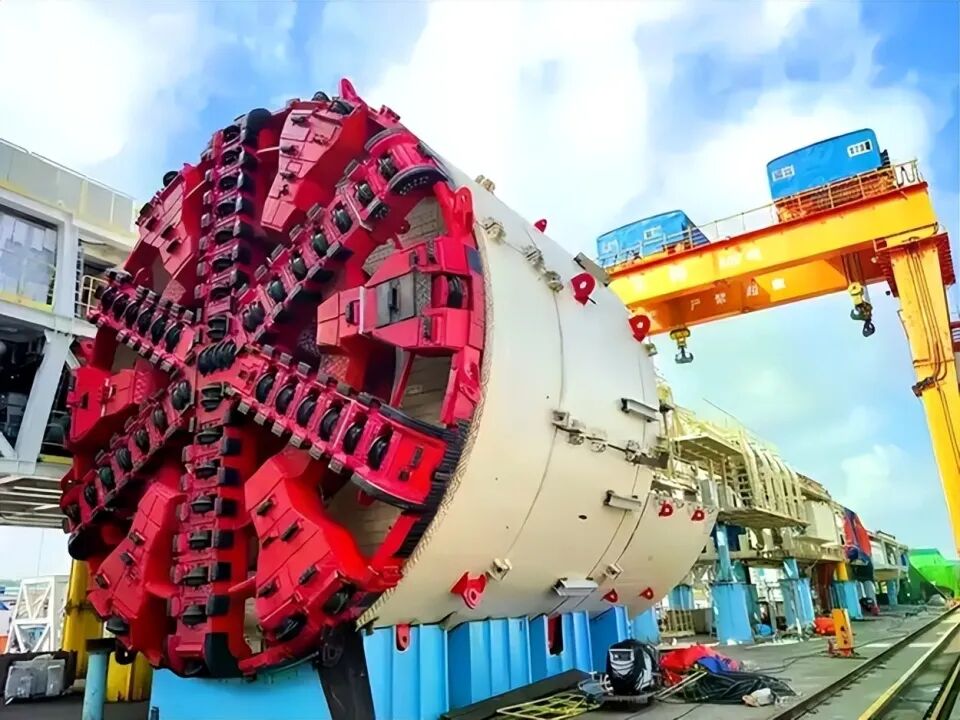
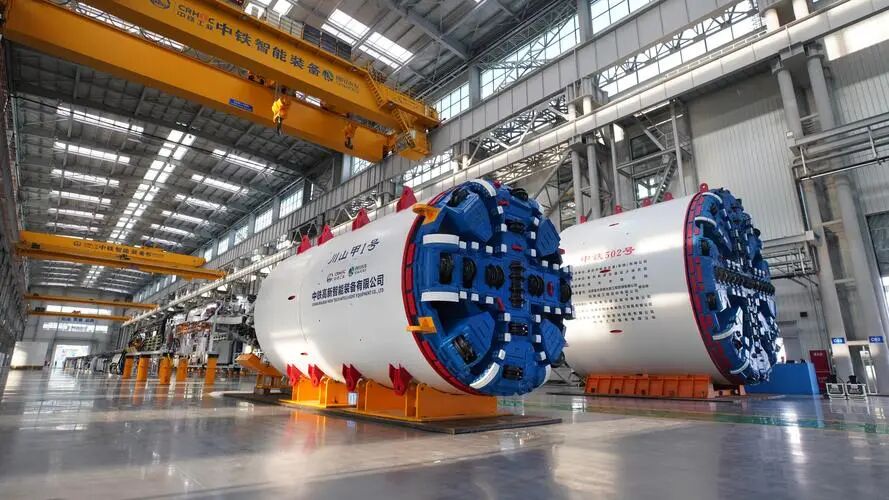
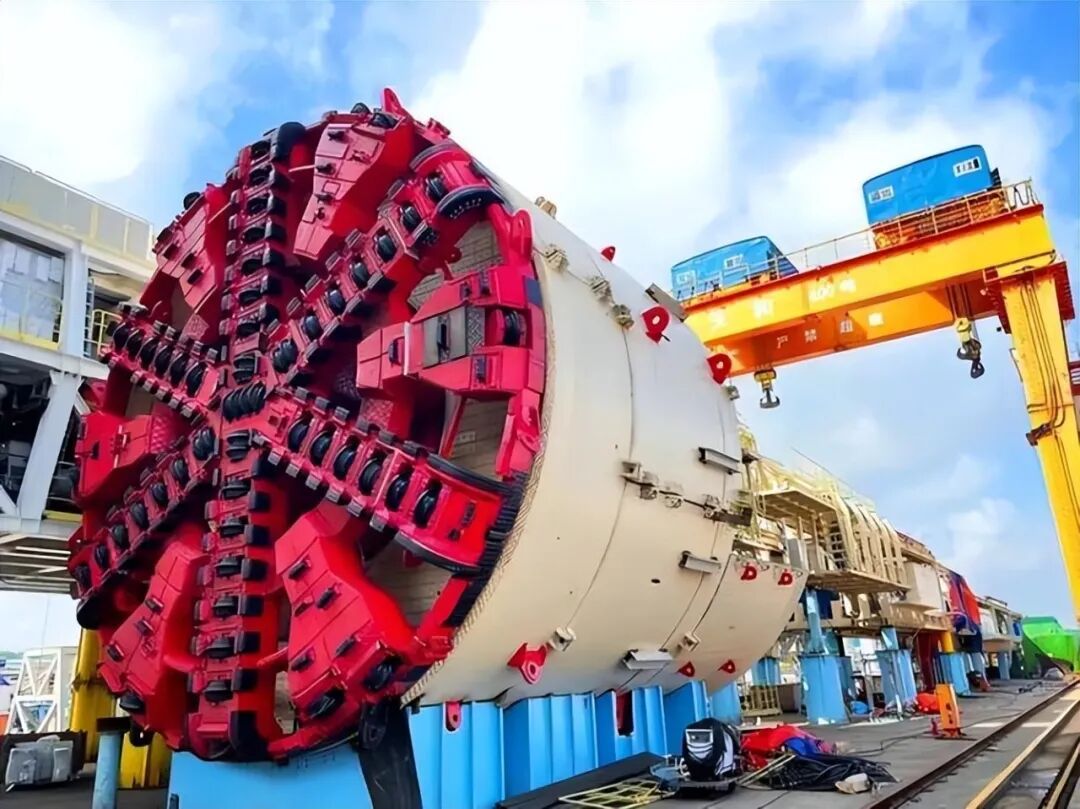
差不多同一时间段,越南启动城市轨道交通网络的规划工作,打算采购的重型盾构机总数接近百台。一边向中国厂商询价,一边把德国海瑞克摆在台面上促成价格竞争,同时放出风声,希望借这笔大单换取技术转让、设计图纸、制造工艺和维修技术的全面转移。10月19日,商务部与海关总署共同发布2026年第50号公告,将全系列盾构机及其核心部件纳入出口管制清单,自11月18日起正式生效实施。
这两件事乍看之下毫无关联,其深层内核指向的是同一个产业规律相关的问题。
不少人对越南半导体产业的认知存在普遍偏差,认为英特尔设厂、三星投钱,越南就成了半导体强国。可封装测试与晶圆制造,二者从根本上就不属于同一个产业层级。封装测试环节是对其他地区预先做好的芯片开展切割、装壳、焊脚作业,属于后段组装流程,劳动密集型属性十分突出。反观晶圆制造属于半导体产业链的前段核心工序,会直接影响芯片的性能表现与生产成本,二者之间横亘着整条产业链的高技术门槛。
越南当地的芯片设计工程师群体里,绝大部分人承接的都是海外外包的版图绘制业务,仅在客户划定的规则范围内完成执行类工作。这种工作模式积累的经验,和从零定义一款芯片、搭建一套完整制造工艺,完全是两码事。执行层面的熟练,不构成主导完整产品开发的能力基础。
晶圆厂的准入门槛,最首要的体现维度便是人才结构层面。今年3月越南副总理阮志勇在半导体指导委员会会议上公开表态,该国产业基础设施仍有短板,高素质人才供给不足。目前越南直接从事半导体相关工作的专业人员仅数千人,而行业测算到2030年仅工程师需求就超过五万人。数量缺口只是表象,更关键的是结构缺口,负责调试良率的资深工艺工程师、设备维护专家、材料研发人员,这些岗位需要十年以上的现场经验积累,不是高校扩招几年就能补上的。
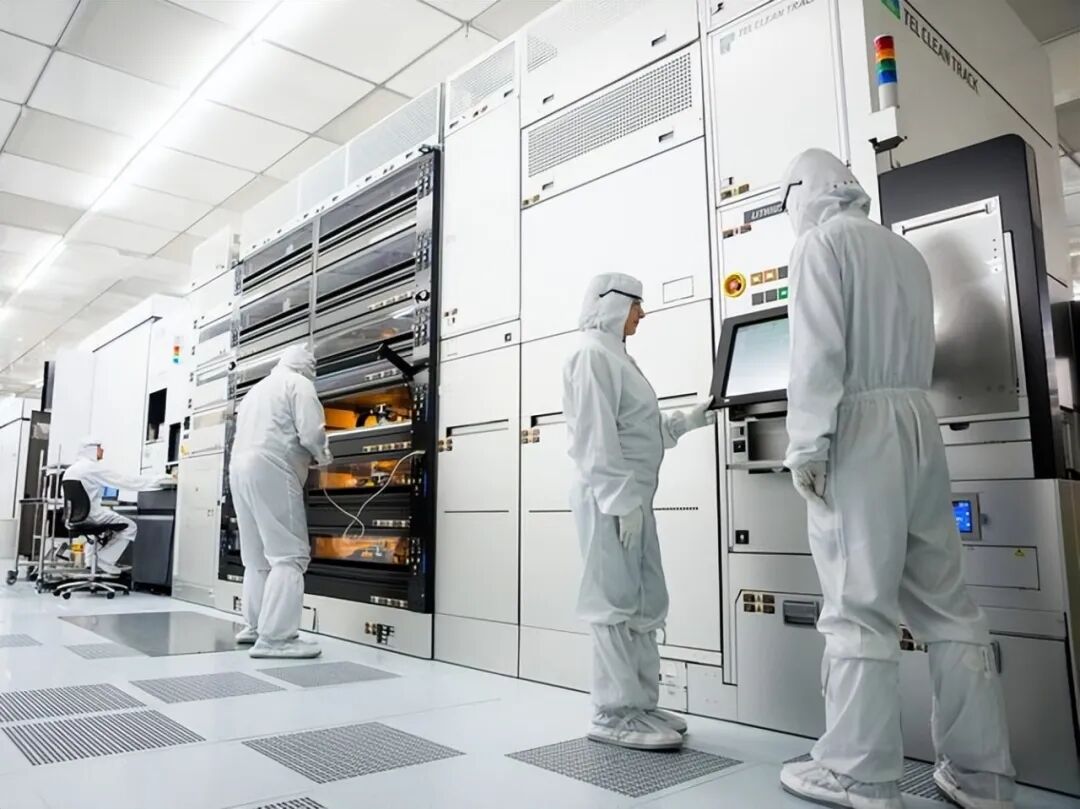
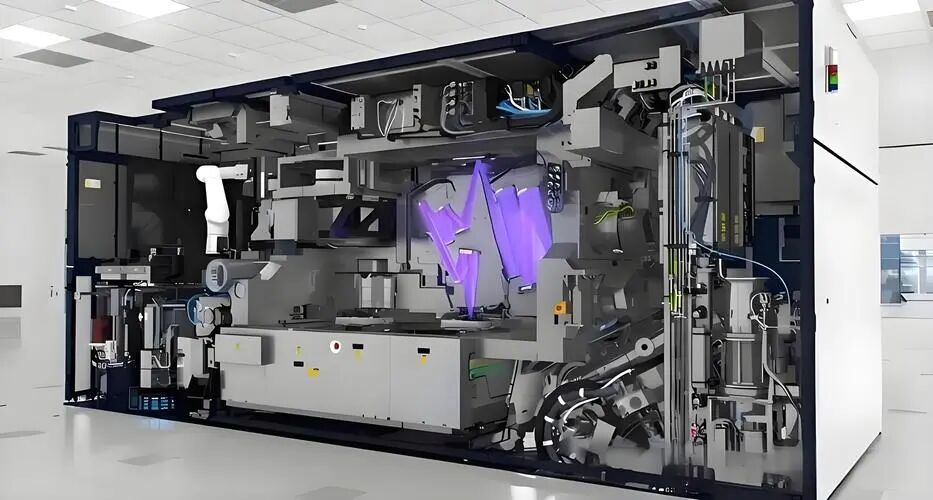
ASML始终没有签署深紫外光刻设备的供应协议,这一行为背后的核心原因就在于此。设备交付只是第一步,后续的工艺配合、参数调试、故障解决,都需要买方有对应的技术团队接得住。一台DUV光刻机安装调试周期约半年,单价上亿美元,台积电、三星拿着大规模订单在后面排队,越南项目连厂房都没建好,ASML没有理由把有限的产能配额倾斜过去。
电力供应是另一项硬性约束,晶圆生产需要全年持续供电,只要出现电压波动,就有可能造成整批生产出来的产品直接报废。越南季节性停电和电网负载压力长期存在,这种基础条件和半导体制造的要求之间存在硬性差距。封测厂对供电稳定性的要求低得多,所以英特尔能落地;晶圆厂不行,这不是砸钱建个厂房就能解决的问题。
放到盾构机这个相关领域来看,背后对应的运行逻辑也是完全相同的。二十年前,全球盾构机市场被德国和日本厂商把持,国内修隧道只能高价采购,单台设备售价数亿元,故障后还要花高价请国外工程师专程飞来检修。早些年外方工作人员抵达现场开展维修作业时,首先就会划定专属隔离范围,所有中方人员一律不许进入该区域。中国工程技术团队用了整整一代人的时间,逆向拆解、反复试验、自主迭代,才逐步突破技术壁垒,如今占据全球70%以上的市场份额,出口四十多个国家和地区。
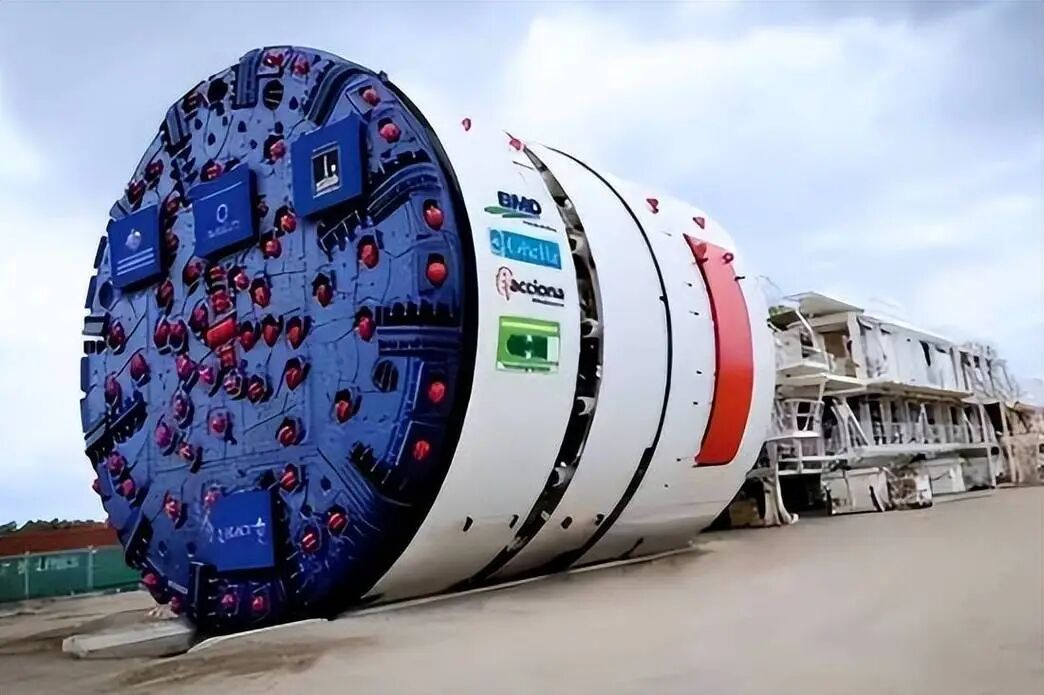
该阶段逐步沉淀下的刀盘设计方案、地质适配数据库、主驱动系统匹配参数、控制逻辑算法,全部是海量实际工程案例打磨出的系统性核心能力。这类核心积累既不可能靠单张图纸完整涵盖,也绝非短短数月的人员培训就能够完全掌握。越南试图借近百台设备的采购合同,把整套技术体系打包带走,这个预期本身就不符合技术传播的客观规律。
印度半导体产业的发展模式,能够作为一个明确的参考样本。资金实力充足的塔塔集团布局半导体赛道时,选择和台湾力积电深度协作,先从90纳米、55纳米等成熟制程切入,搭建产线、积累经验、组建团队后,再逐步向先进制程迭代。这属于后进经济体向高端制造领域追赶的通用发展模式。越南跳过成熟制程积累阶段,直接瞄准32纳米,发展节奏和产业规律之间存在明显偏差。
更深层的问题在于,越南把低端制造的成功经验,误判成了高端制造的通用方法论。可以生产运动鞋、组装手机,仅能体现劳动力成本优势和基础加工水平,并不代表已经具备搭建复杂工业体系的能力。这两者之间的差距,不是靠国家战略和奠基仪式就能弥合的。
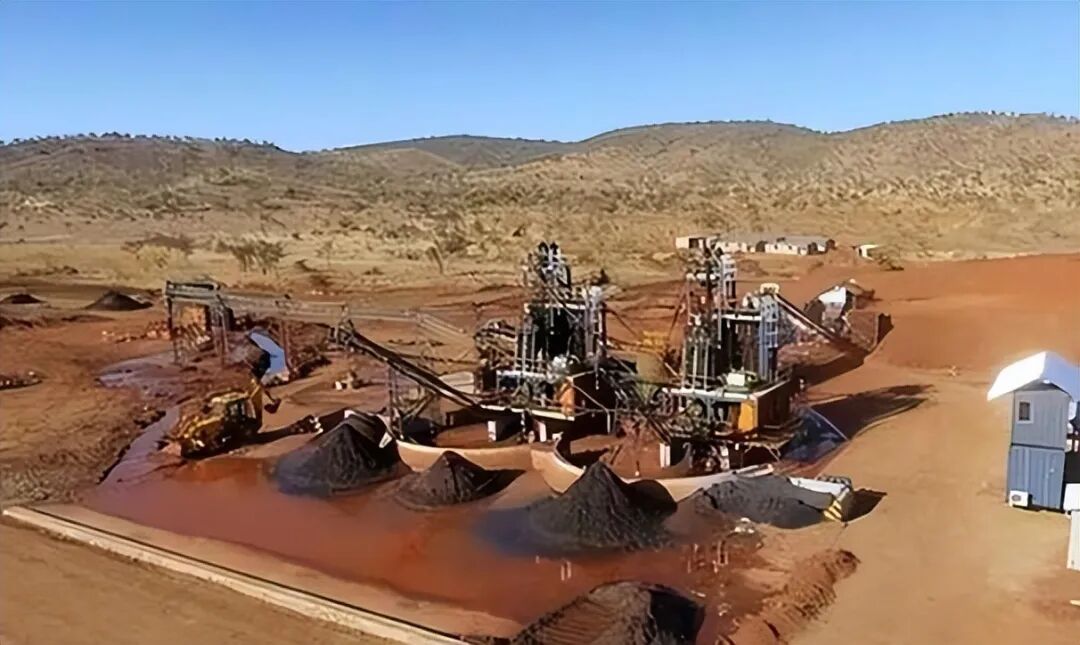
稀土产业的相关案例,从旁佐证了我们所提到的同一个问题。越南本土的稀土、钨储量相当可观,但自身精炼加工能力几乎完全缺失,2025年全年稀土产量仅约150吨,和地下数百万吨储量形成极大反差。越南计划依托限制原矿出口的政策导向,吸引外资将加工环节落地本国,但稀土精炼技术本身也属于受管制的范畴。具备天然资源禀赋是一回事,能把资源转化为材料、再把材料加工为产品的能力,是完全不同的另一回事。从矿产到高端制造,中间隔着选矿、冶炼、精炼、材料研发、应用验证整条链条,每一环都需要独立的技术积累。
中方本次将盾构机纳入出口管制范围,法律依据是《出口管制法》和《两用物项出口管制条例》,管制针对物项本身,不指向任何特定国家。诸如城市地铁、供水管道、过江隧道这类普通民用项目,只要依照正规流程提交许可申请,满足相关要求的依旧能够得到审批通过。政策真正指向的,是那些试图以采购为筹码换取核心技术转移的安排。中国盾构机的相关技术成果,是数代工程从业者在艰苦环境下自主攻关取得的突破,防范这些长期积累的成果被不合理获取,是保障本国产业安全的常规合理操作。
站在宏观视角来看,高端制造行业存在一条普遍准则,核心能力的养成靠的是长年累月的积淀,没法依靠采购、合作或是顶层设计在短时间内完成跨越。基础设施、人才储备、工程经验、产业生态,每一项都需要时间沉淀。
越南芯片厂九个月荒草丛生的现状,不是被外部限制造成的,而是自身产业条件尚未成熟的客观反映。
中方出口管制政策的落地,只是让这一客观事实更加清晰地呈现出来,让所有试图走捷径的尝试,都不得不面对真实的产业门槛。


