砸2.45亿!这家大厂,跨界半导体封测
发布时间:2026-11-06来源:今日半导体
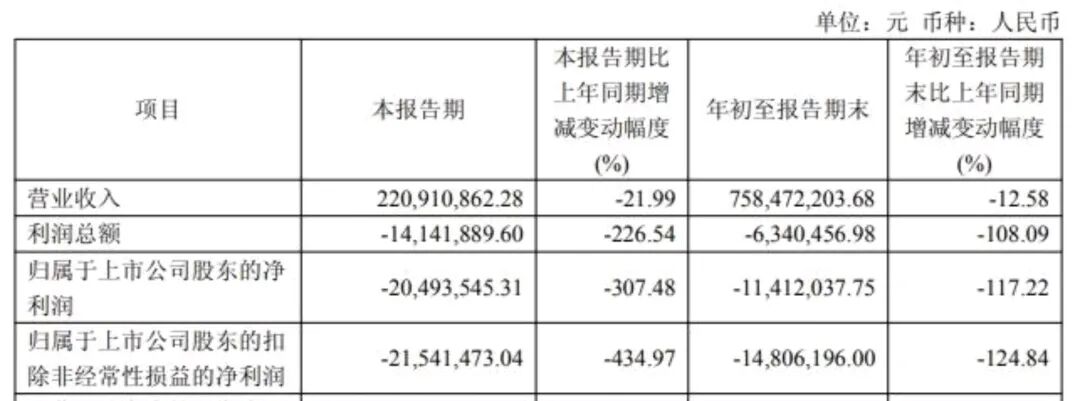
免责声明:本号内容仅作交流学习,非商用,侵权可联系15150147049微信删除,未经允许禁止转载,违者将依法追究相关责任。11月2日晚间,泰瑞机器(603289)发布投资公告,计划以股权受让加增资的组合方式,合计投入2.45亿元取得亿芯微半导体51%股权,实现控股。这家深耕注塑装备领域的企业,正式切入存储模组与封测赛道。结合最新披露的2026年三季报来看,公司传统主业正面临周期压力。前三季度营收7.58亿元,同比下滑12.58%,归母净利润转亏1141.2万元;单三季度营收2.21亿元,同比下降21.99%,归母净利润亏损2049.35万元。下游塑机需求偏弱、海外订单波动以及汇兑因素,共同拖累盈利表现。值得留意的是,公司经营现金流保持韧性,前三季度经营活动现金流净额1.495亿元,同比大幅增长,充足的账面资金,为本次现金收购提供支撑,企业对冲主业周期波动的布局意图清晰。本次交易分为两部分,泰瑞机器以4480万元受让亿芯微16%股权,再出资2亿元增资,最终合计拿下51%控股权。标的亿芯微扎根深圳,主营存储模组研发制造,自建封测产线,覆盖晶圆切割、固晶、塑封、植球、模组测试环节,产品包含SSD、eMMC、BGA存储颗粒、TF卡,同时承接封测代工业务。
赞助商广告展示
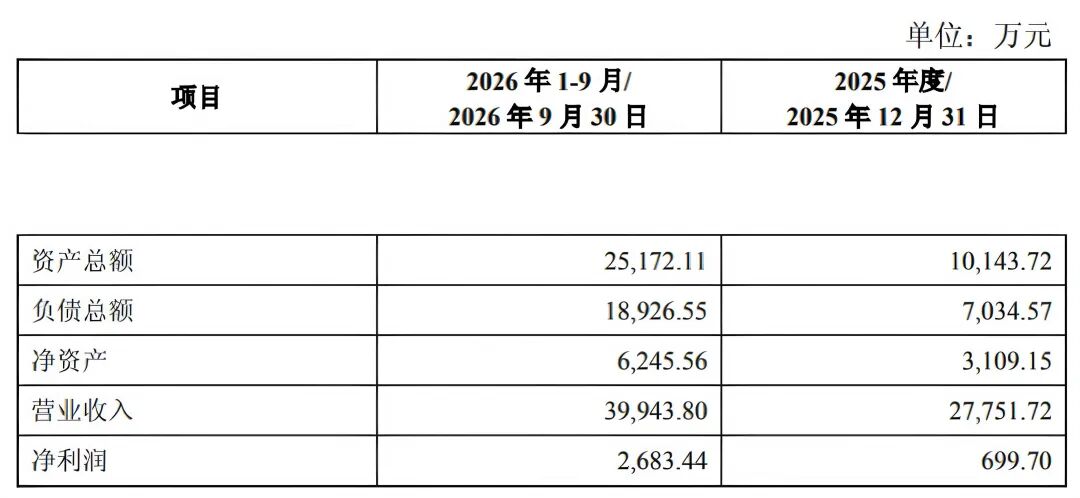
亿芯微本身增长势头较强,2025年营收2.78亿元、净利润699.7万元,2026年前三季度营收3.99亿元,净利润2683.44万元。交易配套业绩承诺,要求2027至2029年扣非净利润累计不低于1.46亿元,如果业绩不达标,将触发补偿机制。存储行业正处在周期回暖窗口,但跨界布局的风险同样突出。注塑装备和半导体存储属于完全不同的产业赛道,泰瑞机器缺少存储行业运营经验,后续团队融合、供应链管理、客户维护都存在整合挑战。存储市场价格波动剧烈,上游颗粒供给变化,会直接影响标的盈利稳定性。公告发布后交易所下发监管函,针对跨界合理性、协同效应、资金风险等事项展开问询,市场对本次交易存在分歧。不少装备制造企业在主业增长放缓阶段,都通过并购成熟标的快速布局半导体赛道。泰瑞机器手握稳定现金流,亿芯微拥有成型产线与行业团队,双方的协同效果仍有待观察。目前这笔收购还需走完审计评估、协议签署等流程。亿芯微能否顺利兑现业绩承诺,分担注塑主业的下行压力,是后续产业和市场持续关注的重点。免责声明:本号内容仅作交流学习,非商用,侵权可联系15150147049微信删除,未经允许禁止转载,违者将依法追究相关责任。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。
 五度妙笔
 企业透视镜
 API商城

 数据库