五度妙笔
 企业透视镜
 API商城

 数据库
突破!8英寸单晶金刚石,来了!
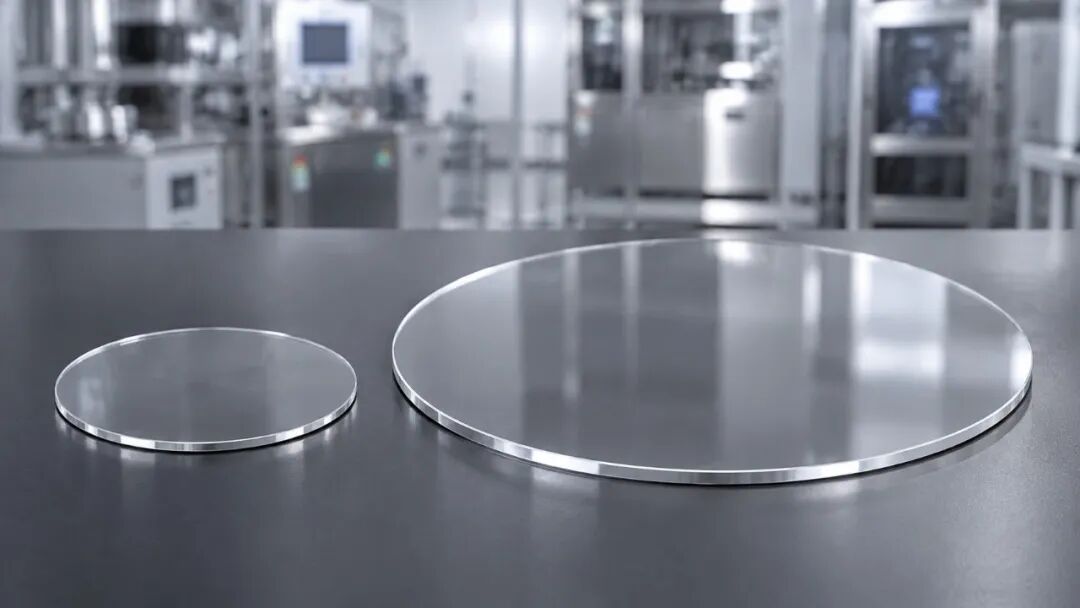
全球首块 200mm 单晶金刚石问世:金刚石从 “散热材料” 跨向 “半导体级晶圆”
据今日半导体媒体消息,2026 年 11 月 5 日,美国金刚石企业 Diamond Foundry 宣布,公司已制备出直径 200 毫米的单晶金刚石晶圆,并将其命名为 D200。这是全球首次把单晶金刚石的尺寸做到 200mm 级别,约合 8 英寸。从 D100 到 D200,直径看似只是翻了一倍,但晶圆面积扩大到原来的 4 倍;为了这一步,单晶金刚石行业摸索了整整 25 年。在产业界看来,D200 真正的意义并不只是 “尺寸又大了一点”,而在于单晶金刚石第一次拿到了进入半导体级晶圆制造体系的资格,即具备了进入这一制造体系的尺寸条件。
单晶金刚石被称作 “材料之王”,但它 “长大” 始终是最难的一环。多晶金刚石可以依托硅片基底沉积、再通过酸洗剥离成型,因此尺寸上限更高;单晶金刚石则必须在外延生长的籽晶上逐层生长,尺寸每扩大一档,热应力、翘曲、位错与杂质控制的难度都会非线性上升。这也解释了产业化路径的落差:国内目前能稳定制备的单晶片多集中在 1 至 2 英寸,8 英寸、10 英寸多晶片已可试制,200mm 单晶长期停留在实验室指标之外。D200 背后是两项能力同时到位:一是可规模化运行的 200mm 级金刚石生长反应器,二是能在非金刚石衬底上制备高质量籽晶的技术。后者正是 Diamond Foundry 此前并入德国 Audiatec 团队所补上的一环。尺寸迈过 200mm 这条线后,清洗、外延、光刻、减薄、封装等环节才谈得上与现有 8 英寸硅基产线对接。

赞助商广告展示

真正让产业界兴奋的是金刚石的性能指标。金刚石的热导率理论值约 2000W/m・K,是铜的 5 倍左右;击穿场强、载流子迁移率、抗辐射能力同样位居已知材料前列,禁带宽度约 5.5eV,属于典型的超宽禁带半导体。当单颗 AI 芯片功耗进入千瓦级、3D 堆叠让热流密度成倍集中,“热点” 已经成为限制芯片频率与寿命的头号问题。Diamond Foundry 给出的企业口径相当激进:以单晶金刚石为衬底,芯片可以实现 “无热点”,功率与寿命最高提升 10 倍,3D 封装下每度电算力可提升至 7 倍。这些数字仍待第三方验证,但方向已经清楚:金刚石不再只是 “贴在芯片旁边的一块散热片”,而是可以进入器件结构本身的衬底材料。GaN-on-Diamond、金刚石热沉中间层、金刚石基先进封装,三条路线都因此获得了更大的想象空间。
需求侧的时间点几乎与 D200 重合。2026 年 2 月,英伟达宣布下一代 GPU 将采用 “金刚石复合材料 + 液冷” 的散热方案;3 月,Akash Systems 联合神达 MiTAC 推出首批搭载金刚石冷却技术、适配 AMD Instinct MI350X 的商用 AI 服务器;华为 “韬定律 V2” 方案则在昇腾高功耗堆叠场景的封装上下层加入 CVD 金刚石散热层,并配合层间微米级液冷通道。国内产能同步跟进:2 月,国内首条 8 英寸金刚石热沉片生产线在河南长葛投产,项目总投资 12 亿元,2026 年规划产能 30 万片、2027 年瞄准 100 万片;4 月,东莞乾晟超硬的 8 英寸 MPCVD 金刚石生产线全线投产;四方达的金刚石散热片已通过客户测试并进入小批量供货,另有多家超硬材料企业正处在送样、研发与测试阶段。行业因此把 2026 年称作 “金刚石散热元年”。
但 “做出来” 和 “用得起” 之间还隔着量产。单晶金刚石至今没有一家企业实现规模化量产,全行业整体仍处于样品送检与客户验证阶段;价格是更现实的障碍 —— 目前 4 英寸金刚石散热片的售价就在 4 万元左右,8 英寸单晶片的成本只会更高。此外还有三道技术门槛:一是金刚石硬度极高,大尺寸晶圆的研磨、抛光与表面损伤控制极难,要做器件级衬底,表面粗糙度必须压到亚纳米级;二是缺陷密度与全片均匀性,200mm 的一致性直接决定器件良率;三是掺杂,金刚石的 n 型导电至今没有成熟的工业化方案,逻辑器件暂时难以指望它。D200 因此更像一张入场券,还不能被看作 “替代硅” 的宣言。
放回竞争格局里看,D200 至少改变了三件事。第一,尺寸标准被重新定义,单晶金刚石的比拼从 “谁能做大” 转向 “谁能做大、做稳、做便宜”,200mm 成为新的对标线。第二,竞争维度从培育钻石的产能与成本,切换到半导体级的籽晶、设备、抛光、检测与客户认证,产业链价值重心明显上移。第三,对中国产业链而言,多晶与金刚石铜复合材料路线已经跑通并开始供货,单晶路线则暴露了从 1 至 2 英寸到 8 英寸之间的代差,MPCVD 设备的射频电源、微波源、真空泵系统,以及籽晶制备和大尺寸抛光,都是需要补的课。硅仍将是未来十年半导体的主干材料,金刚石不会取代它;但当 AI 算力把功耗推到极限,谁先掌握大尺寸单晶金刚石的稳定供给,谁就握住了下一代高功率、高集成芯片热管理的关键筹码。