五度妙笔
 企业透视镜
 API商城

 数据库
15亿!清溢光电,扩产

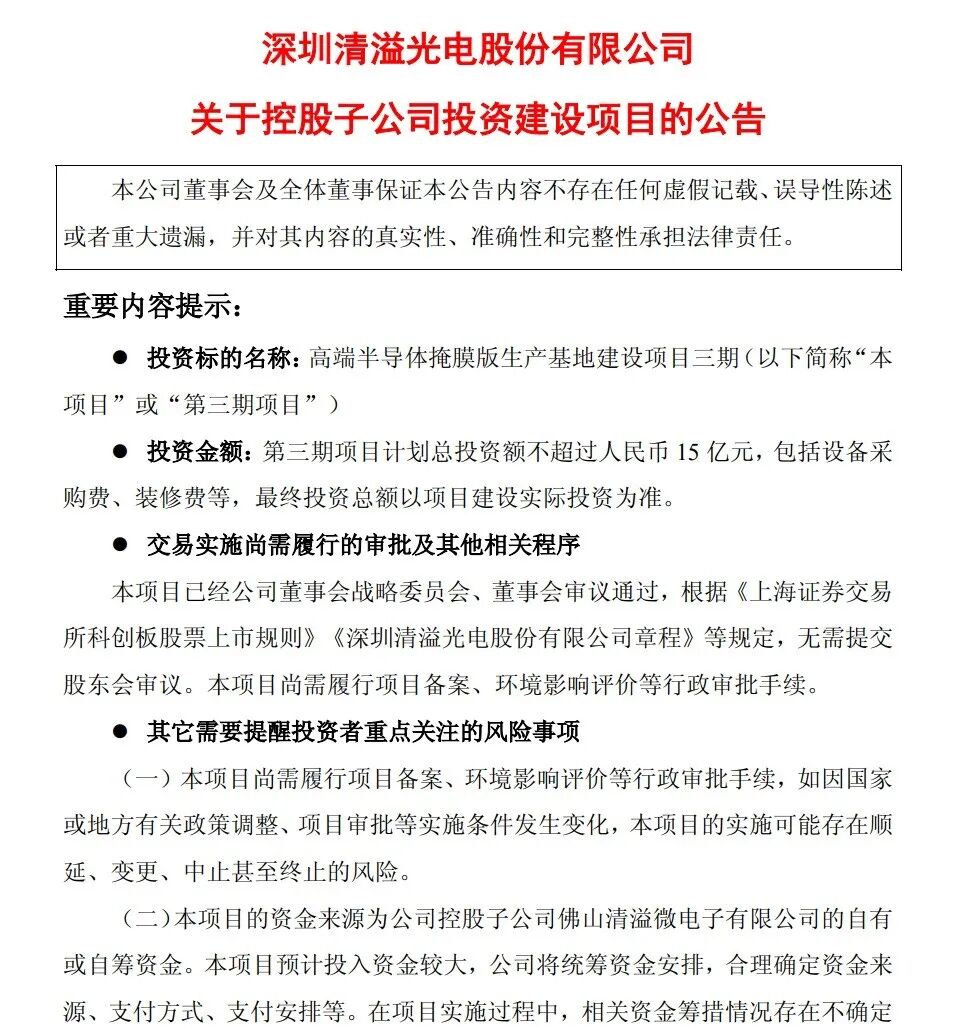
15 亿、2.5 倍加码!清溢光电掩膜版三期直指 28—14nm,年底开工
据今日半导体媒体消息,11 月 9 日晚间,清溢光电(688138)公告称,控股子公司佛山清溢微计划总投资不超过 15 亿元,投建 "高端半导体掩膜版生产基地建设项目三期",产品定位覆盖 28nm 至 14nm 制程的高端半导体掩膜版。这一额度是公司 2023 年佛山基地整体规划中三期原定 6 亿元规模的 2.5 倍。
按公告披露,项目落地佛山市南海区丹灶镇丹凤路 6 号,在佛山清溢微现有厂房基础上改造并引入新设备扩建生产线,15 亿元上限包含设备采购费、装修费等,建设期 36 个月,预计 2026 年 12 月开工,最终投资额以项目建设实际投资为准。
公司给出的理由直指供应链安全:当前国内先进制程掩膜版国产化率偏低,市场供给较为依赖境外厂商,交付周期、价格与合规保供均存在风险,本项目契合产业链国产替代的长期趋势。对一家以掩膜版为主业的公司而言,这等于把资本开支从 "扩产能" 转向 "抢节点"。
放到公司自身的坐标里看更清楚。清溢光电创立于 1997 年 8 月,是国内成立最早、规模最大的掩膜版生产企业之一;其佛山基地总投资 35 亿元,其中高精度平板显示掩膜版基地 20 亿元、高端半导体掩膜版基地 15 亿元 —— 也就是说,此次三期追加后,半导体这一块的投入已与平板显示板块持平。技术上,公司已实现 150nm 工艺节点,55nm PSM 相移掩膜版已获客户采购订单并交货、进入上线认证。

赞助商广告展示

行业缺口确实存在。据中国电子协会统计,目前中国半导体光掩膜版整体国产化率约 10%,高端光掩膜版国产化率仅约 3%;独立第三方市场上,日本 Toppan、DNP 与美国 Photronics 三家合计占据八成以上份额,若把晶圆厂与 IDM 厂的自制部分算进来,自制比例高达六成左右。这意味着高端掩膜版不只是 "买卖关系",更是产能与工艺能力的双重壁垒。
国内同行已在逐级往上打。路维光电 28nm 单片掩膜版已通过验证并供货,40nm 成套掩膜版客户验证推进中;冠石科技已交付 55nm 产品、40nm 产线通线。清溢此次直接把三期的产品定义推到 28—14nm,等于把竞争坐标从 "成熟制程替代" 挪到 "先进制程入口"。
值得注意的还有节奏与难度。掩膜版产线的核心是电子束 / 激光写入、检测与修复设备,采购与调试周期长,36 个月建设期基本对应一轮设备交付与工艺爬坡;14nm 节点对 OPC 模型、缺陷控制与 CD 掩膜精度要求陡升,能否落地最终取决于客户验证而非投资额。但方向上,2.5 倍的加码至少说明一点:在先进制程国产化这条链上,掩膜版已从前几年的 "配角耗材" 被推到必须提前下注的位置。