
 五度妙笔
 企业透视镜
 API商城

 数据库
张忠谋曾言,美荷日韩若联手卡中国芯片,大陆短期突破难度很大
2023年8月4日,92岁的张忠谋坐在《纽约时报》记者对面,聊了三个多小时。
聊完留下了一句狠话,美国、荷兰、日本、韩国控制了半导体产业链上所有的关口,只要我们真想扼杀中国大陆,大陆真的一点办法都没有。
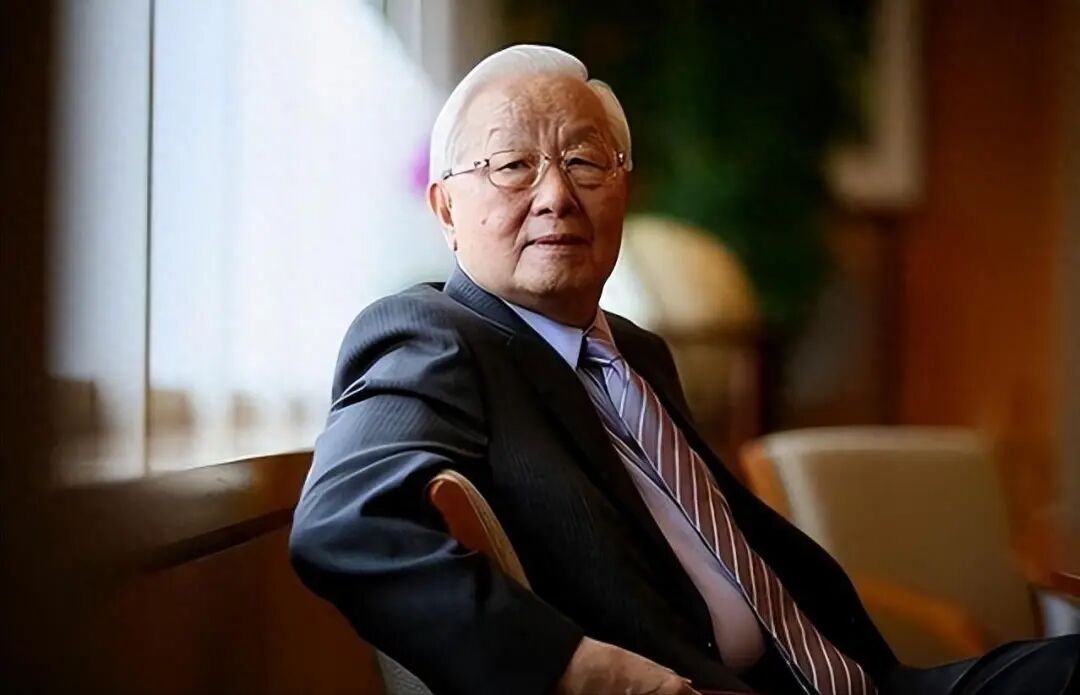
张忠谋当时的判断很直接:台积电手里攥着苹果、英伟达这些大客户的订单,大陆这十年砸了不少钱搞芯片,但“夺得半导体霸主地位的机会不大”。
注意这个词,是“霸主地位”,不是“活不下去”。
记者问他,美国卡中国的尖端技术,卡得住吗。
他的回答是“我认为这仍然没问题”,意思就是卡不住。
理由两条:美国公司会失去业务,大陆会找到反击的方法。
我看这段的时候,最大的感受是,张忠谋终究是个产业人,不是政客。
他一边承认产业链的关口确实攥在少数几家手里,一边又明白,生意做绝了,先受伤的未必是对手。
他当年死活不看好台积电去美国建厂,说那是“昂贵、浪费又白忙一场”,半夜设备出问题,台湾工程师马上能修,美国要等到第二天早上。这话后来被现实印证了不少。
再说账本。
国家统计局的数据,2025年中国集成电路产量4842.8亿块,比上年增长10.9%。
2020年这个数字是2614亿块,五年下来接近翻了一倍。
海关总署的数据,2025年中国集成电路出口2019亿美元,同比增长26.8%,第一次站上2000亿美元。
同一年进口4251.6亿美元,增长10.1%。
逆差还有两千多亿美元,这个得认,但出口这头的增速,是进口的两倍半。
到了2026年,势头更猛,海关总署说,前三季度集成电路出口金额增长99.1%。
代工这头,中芯国际2026年二季度收入30.06亿美元,同比增长36.1%,净利润4.79亿美元,同比增长261.7%,产能利用率93.7%。厂子基本是满的。
设备这头,伯恩斯坦的报告说,中国半导体设备国产化率2024年是16%,2025年21%,2026年预计26%。
长鑫存储2026年二季度启动新一轮设备招投标,全年预算50亿到60亿美元,明确优先采购国产设备。
芯片这头,华为5月25日发布“韬定律”,说过去六年按这套思路设计和量产了381款芯片,到2031年高端芯片的晶体管密度能做到1.4纳米制程的同等水平。
10月1日Mate 90系列发布,麒麟9050 Pro用了逻辑折叠技术,晶体管密度从每平方毫米1.55亿个提到2.38亿个,涨了53.5%。
这些数字摆在一起,我看明白一件事:中国芯片不是突然开了挂,是被逼着把每一分钱都花在能自己造的地方。
可话说回来,张忠谋那番话,也不是全错。
台积电2026年二季度毛利率67.7%,2纳米已经开始贡献收入,占晶圆收入的3%,3纳米占30%,5纳米占33%。
三季度净利润同比增长68.7%,连续第六个季度创单季新高。
2025年3月,台积电把对美投资加到了1650亿美元,亚利桑那第二座厂,2027年三季度量产。
最先进的那道门,还是关着的。EUV光刻机,中国一台也买不到。
2026年4月美国国会推的MATCH法案,想干的事更绝,不光要禁浸没式DUV光刻机,连已经卖出去的设备的备件、校准、售后都想断掉。
2026年11月进博会,上海微电子拿出来的新一代前道干式光刻机平台,KrF分辨率110纳米,I-line 280纳米。
是进步,可跟ASML的浸没式比,还差着代。
国产设备化率26%,反过来读就是74%还得靠外面。
所以张忠谋说的“关口”,是真的存在。他错的地方在于,把“卡得住”当成了“卡得死”。
卡得住,是技术问题,卡得死,是时间问题,技术可以被追,时间不会一直站在卡人的那边。
这几年真正的战场,也不只在晶圆厂里。
2025年10月9日,商务部发第61号公告,境外出口含中国稀土的相关物项要许可证,最终用途涉及14纳米及以下逻辑芯片、256层及以上存储芯片的,逐案审批。
2024年12月,镓、锗、锑这些两用物项,原则上不许可对美出口。
2025年11月两国元首会晤后,双方各自暂停了部分措施一年。
2026年1月,美国商务部又把英伟达H200、AMD MI325X这类芯片的对华出口改成逐案审查。
你看,一边在卡,一边在松,一边又在加码。谁都不是铁板一块。
我琢磨这事琢磨了很久,芯片这道题,从来不是一把单向的刀,是一把两头都带刃的钳子。
你夹住我,我也夹住你,谁先松手,不看谁嗓门大,看谁的家底厚、谁的替代速度快。
三年前那句狠话,今天再看,更像一句提醒,它提醒我们,别人真有能力让你难受,也提醒我们,难受不等于没救。


