年底订单增加,资金却跟不上?企业贷或许是企业周转的重要融资渠道
发布时间:2026-11-18来源:电子半导体行业动态
老王在广东佛山经营一家五金加工厂,一晃十二年。进入11月,他手里接连拿到三张外贸公司的年末订单,交货期全部压在腊月前。
工人工资要提前发放,钢材配件需现款采购,可客户回款要等收货后六十天——账上那点流动资金,连原材料首付都凑不齐。往年这种时候,他只能四处拆借、四处欠人情。
今年在同行建议下,他向中国银行申请了"中银企E贷",线上提交纳税与经营数据后,很快获得授信额度,随借随还,一笔资金稳稳接住了年末旺季。老王感慨:"订单是机会,资金是底气,银行接得住,这一年才算没白忙。"
扫描上方二维码
即可获得一对一咨询
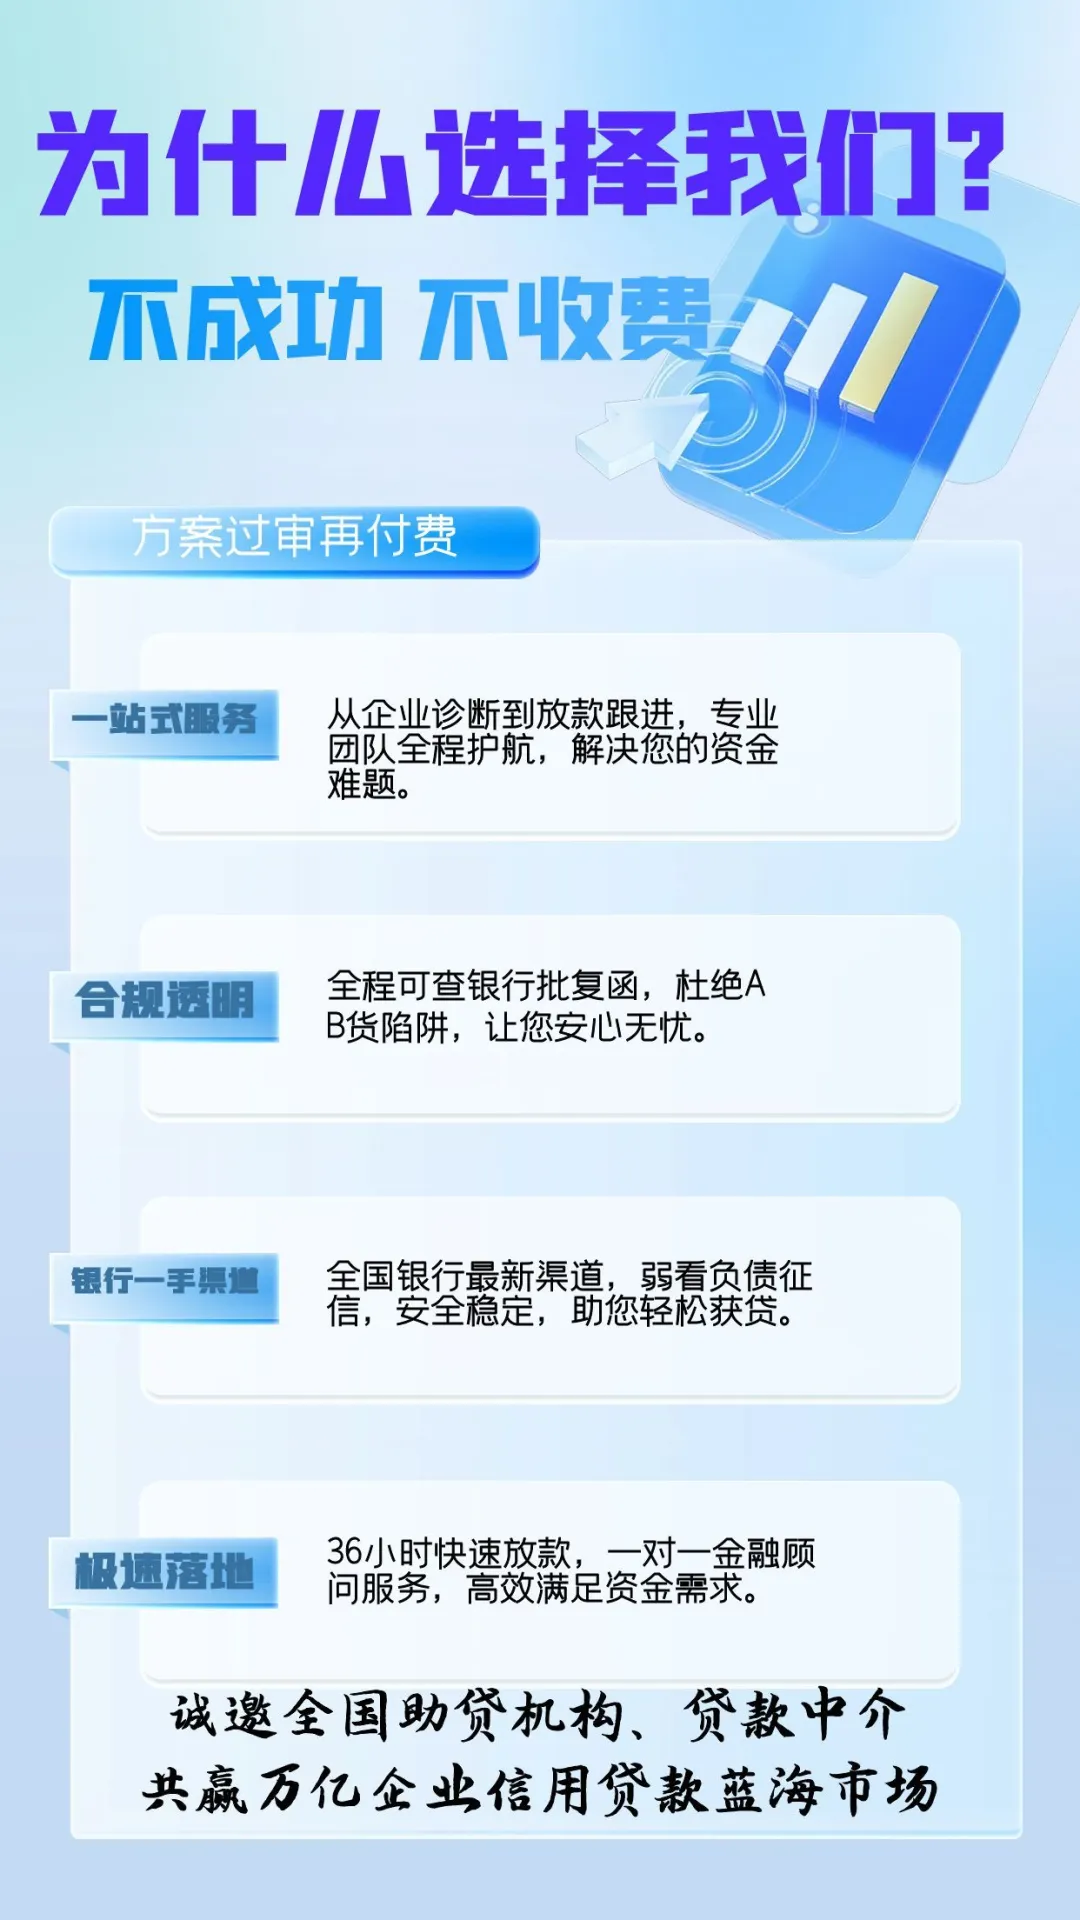
低息·靠谱·不成功·不收费
2026年以来,中国人民银行持续以结构性货币政策工具发力民营中小微企业融资。
据中国政府网公布,2026年9月人民银行增加支农支小再贷款额度5000亿元,其中民营企业再贷款额度增加3000亿元;调增后,支农支小再贷款和再贴现总额度由4.35万亿元提升至4.85万亿元,民营企业再贷款额度由1万亿元提升至1.3万亿元。
政策导向十分明确:引导地方法人银行和商业银行进一步聚焦中小微企业,尤其是民营中型企业和小微企业的合理经营周转需求。
岁末年初,备货、结算、发薪集中到来,正是资金链最吃紧的关口。多家银行结合自身客群定位,推出了各具特色的企业信贷产品。
中国银行"中银企E贷":面向国标小微企业的纯信用线上融资产品,额度最高可达1000万元,支持随借随还、循环使用;企业及其法定代表人信用状况良好、在银行开立结算账户即可申请,适配日常生产经营周转。
招商银行"招企贷":全流程线上化的企业信用贷款,依托税务、工商、结算等多维数据自动审批,额度最高500万元,授信期限两年,随借随还,企业法定代表人在线授权即可办理,契合小微企业高频次、短周期的用款特点。
重庆农商行"渝快振兴贷":面向正常经营的个体工商户与小微企业主,线上申请、无需抵押,额度最高300万元,期限最长3年,随借随还,依托经营流水与信用记录自动测算额度,是地方法人银行落实支小再贷款政策的代表性产品。
宁波银行"快审快贷":针对能提供自有房地产抵押的企业,实现线上申请、线上审批、线上评估,额度项下循环使用、随心支取,办理效率显著提升,适合有一定资产、需要较大额度长期周转的成长型企业。
每一家中小微企业背后,都是几十上百个家庭的生计,也是产业链上不可或缺的一环。年末资金紧张并不可怕,关键是结合自身纳税记录、资产状况和资金用途,选对匹配的融资方案。
不同银行在客群定位、担保方式、额度期限上各有侧重,企业主宜货比三家、量力而行。
全国有贷款意向的中小微企业主,扫描文末二维码,即可获得一对一专业咨询服务。由资深融资顾问结合您的行业、纳税与资产情况,为您匹配合适的银行产品与申请路径。年末这一关,我们陪您一起稳稳走过。
立即扫码,
专业经理1对1服务,
全国企业均可进件!
👇👇
( 免责声明:产品信息来源于产品方官网/网点/客户经理或者第三方公开信息平台,最终以产品方发布为准。本平台只做信息整合分享,如涉及侵权等问题,请与我们公众号联系删除,谢谢!)
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库