

AI基础设施投资热潮出现新的降温信号。
半导体研究机构SemiAnalysis在11月13日最新的模型更新报告中,显著下调了未来数年AI加速器出货量、资本支出、高带宽内存(HBM)需求以及电力消耗预估,其中半导体龙头英伟达受影响最为严重。
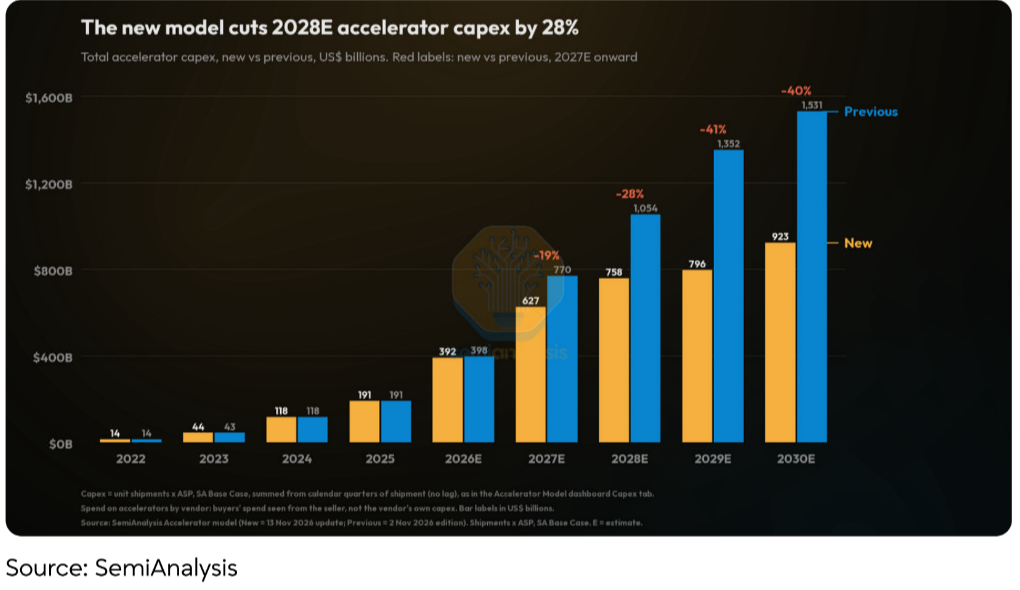
SemiAnalysis指出,AI加速器的资本支出扩张速度不如原先乐观。根据最新模型,2028年全球AI加速器资本支出预测由原先的1.054兆美元降至7,580亿美元,下修幅度达28%;至2030年更从1.531兆美元大幅降至9,230亿美元,削减高达6,080亿美元(约下修40%)。
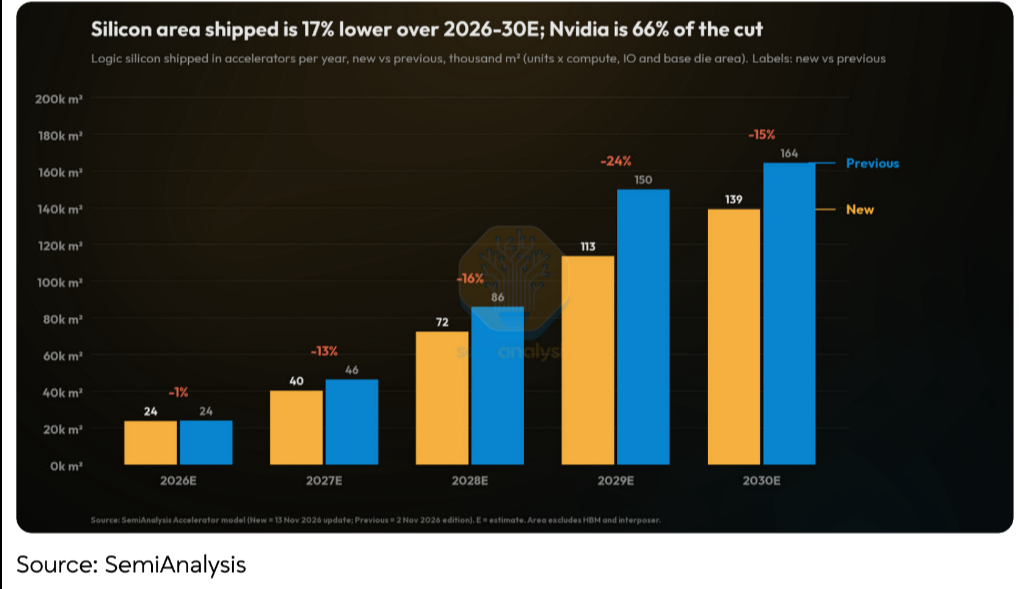
在实体芯片与零组件需求方面,SemiAnalysis预估2026至2030年间,全球AI加速器逻辑硅晶圆的出货面积累计下修17%。同时,2028年全球HBM出货量预测从9.0EB降至6.4EB(调降30%);2030年AI加速器的电力功耗需求也从122.8GW大幅下修34%至80.7GW。
SemiAnalysis认为,随着HBM供需紧张缓解,价格回归正常化,物料清单(BOM)成本随之下降。
SemiAnalysis分析师团队针对本次大幅调整,提出三项相互关联的主因:
营收成长放缓:前沿AI实验室第三季的年化经常性收入(ARR)增速放缓,显示市场产生的Token收入难以跟上高昂的基础设施扩张成本。
融资环境收紧:资本市场对缺乏大型云端服务业者(Hyperscaler)采购承诺的AI项目投资意愿减弱,进而推迟了数据中心土地、电力与外壳建设。
数据中心建设延宕:美国等监管因素预计造成约5.8GW的数据中心产能延后投产,但机构强调营收与融资限制才是最关键驱动因素。
在主要芯片供货商中,英伟达承担了最大的下修压力。SemiAnalysis估计,英伟达占全球硅晶圆出货面积削减总量的66%。若按计算收入(ComputeRevenue)口径计算,英伟达2027至2030年的出货预测分别被下调22%、39%、56%与66%。
除了出货量受挫,SemiAnalysis还调低了英伟达下一代芯片的平均售价(ASP)假设。例如Feynman芯片预估售价由11万美元下修至7.8万美元,FeynmanUltra由17.5万美元降至9.8万美元。
SemiAnalysis分析,由于Anthropic与OpenAI等大型客户逐渐偏好高性价比的自研ASIC(如GoogleTPU、AmazonTrainium)或AMDGPU,英伟达面临竞争加剧,必须降低加价空间以维持份额;加上英伟达对融资风险较高的新型云端业者小型长尾客户曝险较大,进一步放大了下行风险。
相较于英伟达的显著下修,其他芯片阵营呈现分化格局。SemiAnalysis认为博通受影响最小,其2026至2030年ASIC累计收入预测仅下修11%,且主要来自HBM价格下降而非出货量削减,凸显其在GoogleTPU等项目的能源效率与融资支持优势。
AMD虽然在2028至2030年的预测有所削减,但受惠于与Meta及OpenAI的认购权证协议,加上MI400与Meta定制款MI450-MC量产时程提前至2026年第四季,冲击明显小于英伟达。亚马逊Trainium则因数据中心储备充足与成本优势,2027与2028年出货预估维持不变。
SemiAnalysis总结强调,AI算力需求并未消失,但产业已从早期盲目追捧极致性能,转向全面考虑「性价比、能源效率与融资能力」的理性竞争阶段。