

2026年进入收官阶段,2027年银行普惠金融业务也将迎来新一轮布局。对于有资金周转、扩大经营、设备采购需求的中小微企业来说,选择哪家银行申请企业贷,直接关系到融资方案是否匹配。
一、政策持续加力,企业贷款迎来新支持
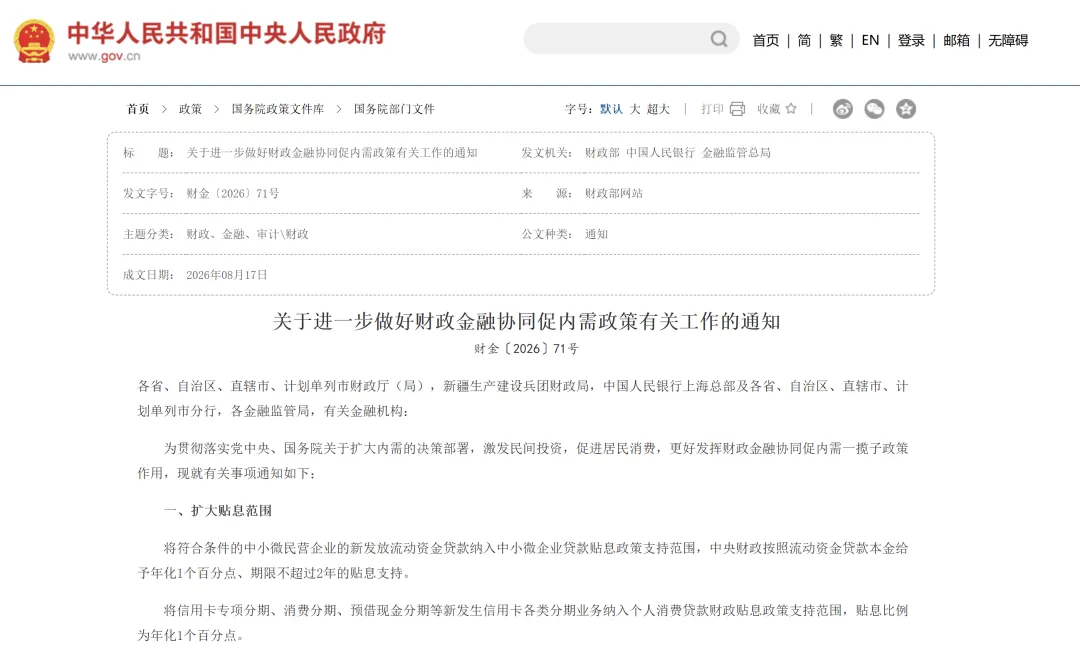
人民银行、财政部等部门持续推动财政金融协同,支持民营中小微企业发展。
根据财金〔2026〕71号文件,自2026年8月1日起,符合条件的中小微民营企业新发放流动资金贷款也纳入中央财政贴息范围,按照贷款本金给予年化1个百分点、期限不超过2年的贴息支持,单户在单家经办机构可享受贴息的贷款规模上限提高至7500万元。
这意味着,符合条件的企业不仅固定资产贷款有机会获得贴息,日常经营周转贷款也有了新的政策支持。
专业银行贷款
扫描左侧二维码
即可获得一对一咨询
低息·靠谱·不成功·不收费
二、三类银行怎么选?各有优势
 1. 国有银行:产品体系丰富,综合服务能力较强。
以工商银行为例,其小微企业周转贷款、小微企业信用贷款,分别适合不同经营和担保条件的企业。建设银行的善融贷则面向符合条件的小微企业,提供信用贷款服务,适合有稳定经营和良好信用记录的企业关注。
2. 股份制银行:注重经营数据和场景服务。
以招商银行为例,招企贷面向符合条件的小微企业提供信用贷款服务;招链易贷则围绕优质销售订单开展供应链金融服务,适合有稳定订单和上下游交易关系的企业。
3. 城商行:区域服务和本地经营场景值得关注。
以宁波银行为例,快审快贷主要面向能够提供符合要求的房地产抵押物的企业及经营者,支持线上申请、评估和审批,适合有抵押物、需要经营周转的企业了解。
三、一个案例,看懂银行选择的重要性
深圳一家制造业企业,年营收约1500万元,年底需要支付供应商货款、员工工资,还计划采购一批生产设备。老板最初只关注一家银行,申请方案与实际资金用途并不完全匹配。
经过梳理企业纳税、流水、负债、订单及抵押物情况后,重新区分短期周转和设备采购需求,再结合不同银行产品特点制定申请方案。
最终,企业获得了与自身经营情况相匹配的授信支持。案例为情景示例,不代表实际审批结果。
四、2027年申请企业贷,提前做好这几件事
建议企业主提前整理营业执照、纳税记录、对公流水、财务报表、购销合同及现有负债资料,并根据资金用途、还款来源和担保条件选择银行。符合财政贴息条件的,还应向经办银行核实申报要求。
2026年年底既是企业安排资金周转的重要时期,也是提前规划2027年经营资金的关键节点。
全国中小微企业主注意: 如果您的企业有贷款需求,想了解工行、建行、招行、宁波银行等机构的企业贷产品及申请条件,可扫描文末二维码,获取一对一咨询服务,根据企业实际经营情况匹配适合的银行及贷款方案。
立即扫码,
开启融资加速度!!!
👇👇
( 免责声明:产品信息来源于产品方官网/网点/客户经理或者第三方公开信息平台,最终以产品方发布为准。本平台只做信息整合分享,如涉及侵权等问题,请与我们公众号联系删除,谢谢!)
2026年进入收官阶段,2027年银行普惠金融业务也将迎来新一轮布局。对于有资金周转、扩大经营、设备采购需求的中小微企业来说,选择哪家银行申请企业贷,直接关系到融资方案是否匹配。
一、政策持续加力,企业贷款迎来新支持
人民银行、财政部等部门持续推动财政金融协同,支持民营中小微企业发展。
根据财金〔2026〕71号文件,自2026年8月1日起,符合条件的中小微民营企业新发放流动资金贷款也纳入中央财政贴息范围,按照贷款本金给予年化1个百分点、期限不超过2年的贴息支持,单户在单家经办机构可享受贴息的贷款规模上限提高至7500万元。
这意味着,符合条件的企业不仅固定资产贷款有机会获得贴息,日常经营周转贷款也有了新的政策支持。
专业银行贷款
扫描左侧二维码
即可获得一对一咨询
低息·靠谱·不成功·不收费
二、三类银行怎么选?各有优势
1. 国有银行:产品体系丰富,综合服务能力较强。
以工商银行为例,其小微企业周转贷款、小微企业信用贷款,分别适合不同经营和担保条件的企业。建设银行的善融贷则面向符合条件的小微企业,提供信用贷款服务,适合有稳定经营和良好信用记录的企业关注。
2. 股份制银行:注重经营数据和场景服务。
以招商银行为例,招企贷面向符合条件的小微企业提供信用贷款服务;招链易贷则围绕优质销售订单开展供应链金融服务,适合有稳定订单和上下游交易关系的企业。
3. 城商行:区域服务和本地经营场景值得关注。
以宁波银行为例,快审快贷主要面向能够提供符合要求的房地产抵押物的企业及经营者,支持线上申请、评估和审批,适合有抵押物、需要经营周转的企业了解。
三、一个案例,看懂银行选择的重要性
深圳一家制造业企业,年营收约1500万元,年底需要支付供应商货款、员工工资,还计划采购一批生产设备。老板最初只关注一家银行,申请方案与实际资金用途并不完全匹配。
经过梳理企业纳税、流水、负债、订单及抵押物情况后,重新区分短期周转和设备采购需求,再结合不同银行产品特点制定申请方案。
最终,企业获得了与自身经营情况相匹配的授信支持。案例为情景示例,不代表实际审批结果。
四、2027年申请企业贷,提前做好这几件事
建议企业主提前整理营业执照、纳税记录、对公流水、财务报表、购销合同及现有负债资料,并根据资金用途、还款来源和担保条件选择银行。符合财政贴息条件的,还应向经办银行核实申报要求。
2026年年底既是企业安排资金周转的重要时期,也是提前规划2027年经营资金的关键节点。
全国中小微企业主注意: 如果您的企业有贷款需求,想了解工行、建行、招行、宁波银行等机构的企业贷产品及申请条件,可扫描文末二维码,获取一对一咨询服务,根据企业实际经营情况匹配适合的银行及贷款方案。
立即扫码,
开启融资加速度!!!
👇👇
( 免责声明:产品信息来源于产品方官网/网点/客户经理或者第三方公开信息平台,最终以产品方发布为准。本平台只做信息整合分享,如涉及侵权等问题,请与我们公众号联系删除,谢谢!)