 五度妙笔
 企业透视镜
 API商城

 数据库
恒瑞“出海”:16笔交易撬动270亿美元,两家NewCo接连IPO
声明:因水平有限,错误不可避免,或有些信息非最及时,欢迎留言指出。本文仅作医疗健康相关药物介绍,非治疗方案推荐(若涉及);本文不构成任何投资建议。
2026年上半年,中国创新药企BD交易已逾千亿美元。在这场出海浪潮中,恒瑞医药是最引人注目的主角之一。
4月16日,Kailera Therapeutics携恒瑞GLP-1资产登陆纳斯达克,募资6.25亿美元创纪录。7月15日,Braveheart Bio携恒瑞心肌肌球蛋白抑制剂递交IPO申请。两家公司赛道不同,核心管线却均源自恒瑞。
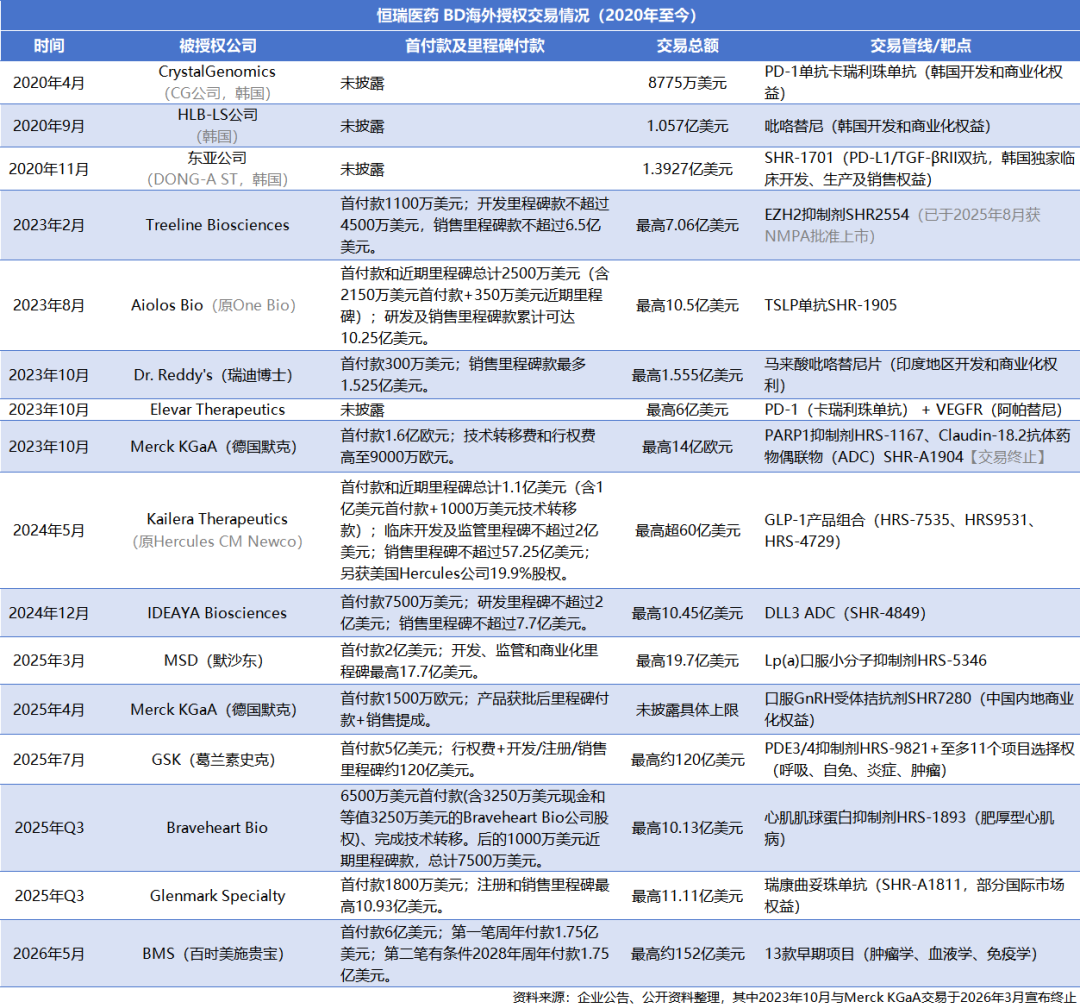
从区域性授权到与GSK、默沙东、BMS等全球巨头的超级合作,恒瑞已累计完成16笔海外BD交易,潜在总额超270亿美元。
这家药企究竟靠什么成为全球创新药的“资产供应商”?
要理解恒瑞为何能被全球巨头频繁“敲门”,首先要看其基本面的硬核修复。

2020年至2022年,恒瑞营收从277亿滑落至213亿,净利润腰斩,陷入阶段性低谷。自2023年起公司重回增长快车道,2025年全年,恒瑞营收达316.29亿元同比增长13.0%,净利润77.11亿元同比增长21.69%,双双创下历史新高。进入2026年,势头延续,Q1营收与净利润分别同比增长12.98%和21.78%。
穿越周期的底气,源于对创新的“长期主义”。即便在业绩承压的2022年,研发费用仍高达48.87亿元。随着创新成果进入收获期,2025年研发费用进一步攀升至69.61亿元。
高额投入正转化为商业回报:2025年,创新药销售收入达163.42亿元,同比增长26.1%,占药品总销售额比例提升至58.34%,2026年Q1该比例进一步突破61.69%。对外许可收入也实现25.6%的增长,达到33.92亿元,Kailera、MSD、GSK等合作伙伴的首付款成为重要利润补充。
基于当前强劲的增长动能,公司明确给出2026年全年创新药收入增速有望达到30%以上的指引,标志着创新已成为恒瑞增长的核心引擎。
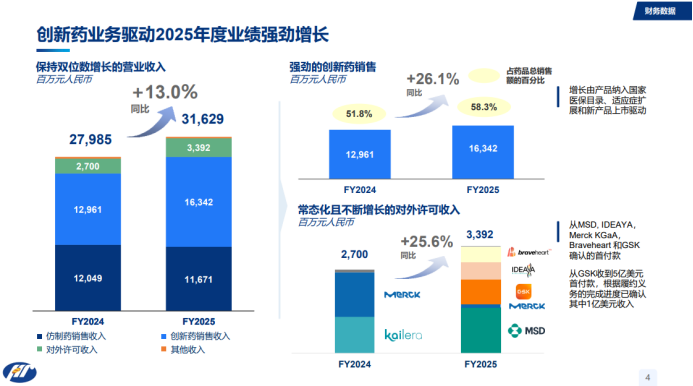
图:恒瑞医药 2025业绩报告
这一乐观预期的背后,是充足的管线储备提供的坚实支撑。仅2026年1月1日,就有10款产品/新适应症被纳入新版国家医保目录,精准覆盖JAK1、IL-17A、PCSK9、URAT-1等热门靶点,为全年放量奠定基础。放眼未来三年(2026-2028),预计还将有53个新产品/新适应症陆续获批上市。这种“短期医保放量、中期新品接力”的梯次格局,锁定了未来的增长确定性。
如果说业绩反转是基本面修复,那么管线的结构性升级,则是让全球巨头愿意支付高溢价的根本原因。
截至2026年7月3日,恒瑞已拥有100多个临床阶段新分子(NME),每年约20个NME进入临床。研发团队超5600人,在全球设有15个研发中心,全面布局覆盖ADC、双/多抗、蛋白降解剂、小核酸药物、口服多肽等技术平台,同步开拓新平台领域。
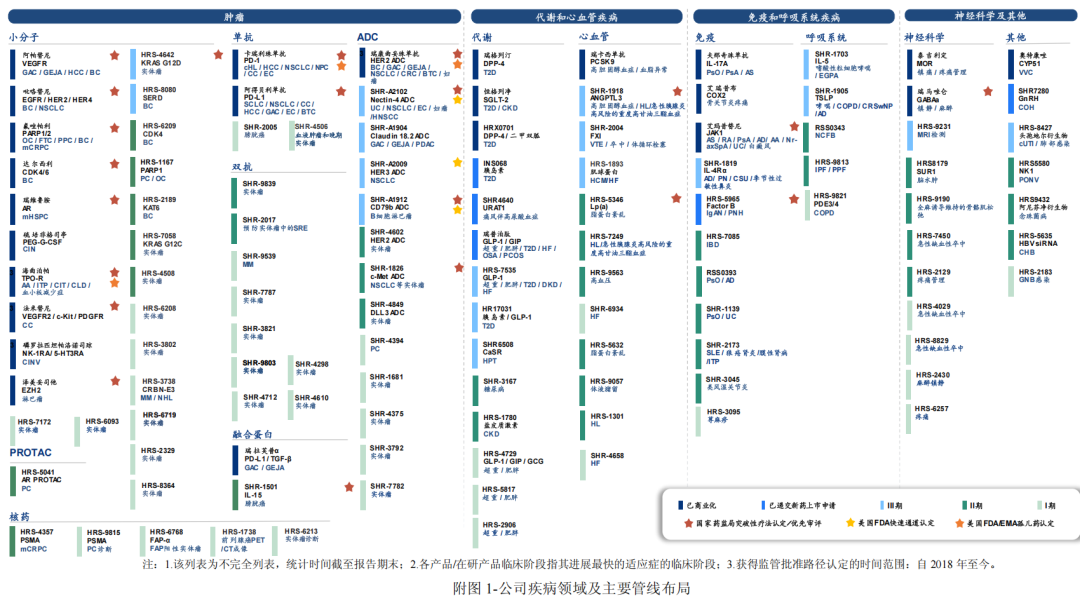
更关键的变化在于管线结构的质变——治疗领域从“肿瘤主导”拓展至“肿瘤+慢病”全面覆盖。2025年非肿瘤产品收入同比增长超90%,减重领域瑞普泊肽中国Ⅲ期48周平均减重19.2%,自免领域已有2款产品上市覆盖6项适应症。
研发策略从“Fast-Follow-On”迈向“FIC&BIC”的高度差异化产品。例如与GSK合作的超长效TSLP单抗(SHR-1905)以半年一次给药重新定义呼吸疾病标准治疗。授权BMS的13款早期项目中,DLL3 ADC已启动二线及以上小细胞肺癌注册试验,均剑指全球同类最佳。
当MNC在全球范围内扫描优质资产时,恒瑞这种具备深度和广度的管线库,成了绕不开的存在。
如果说创新药收入的攀升是恒瑞医药业绩反转的“明线”,那么BD交易的爆发则是支撑其估值跃升的“暗线”。
恒瑞的出海路径,已从单纯的License-out进化为立体化的生态布局。
2025年3月,默沙东支付2亿美元首付款获得Lp(a)抑制剂HRS-5346全球权益,该药为全球第二款口服Lp(a)抑制剂。2024年12月,IDEAYA获得DLL3 ADC(SHR-4849),早期数据显示有效剂量下ORR达73%。2023年8月,Aiolos Bio获得超长效TSLP单抗SHR-1905,该资产后被GSK以14亿美元收购。在传统的对外授权领域,恒瑞不仅追求交易金额,更看重合作伙伴的行业地位与资产的临床价值。
2024年5月,恒瑞首次以NewCo模式将GLP-1产品组合授权给Kailera,获超60亿美元潜在收益及19.9%股权。2025年,Braveheart Bio获得心肌肌球蛋白抑制剂HRS-1893。而今两家企业一家成功IPO,另一家递表,通过NewCo模式,恒瑞成功打通了“研发-授权-资本化”的闭环,让创新药的价值在资本市场得到了指数级放大。
最高级的竞争是合作。恒瑞正通过深度绑定,构建利益共享的创新生态。
2025年7月,恒瑞与GSK达成潜在总额约120亿美元的合作,除核心产品外还包含11个早期项目选择权,是跨国药企与中国药企里程碑式交易。2026年5月,恒瑞与BMS达成潜在总额高达152亿美元的战略合作。双方不仅交换13个项目权益,更依托恒瑞平台共同研发、商业化。这意味着恒瑞已从单纯的卖方,转变为全球创新网络中平等的“合伙人”。
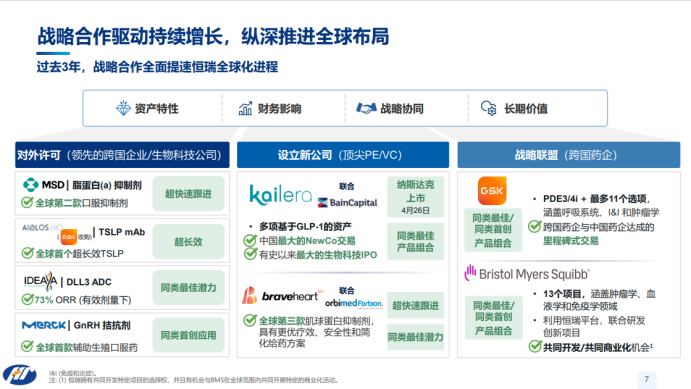
图:恒瑞医药 演示材料
Kailera与Braveheart的接连IPO并非偶然。两家NewCo从资产授权到登陆资本市场,前后不过一年,这也印证了恒瑞“借船出海”模式的效率与可行性。
更重要的是,这种模式让恒瑞创新药的价值在国际资本市场得到了直接定价,为后续BD合作提供了可复用的范本。当市场仍以国内资产为恒瑞估值时,海外资产的定价权正在被重新审视。
参考资料:www.hengrui.com、年度报告及公开资料等