大多数仿制药批文对企业而言已是无效资产,该如何变现出清?
发布时间:2026-07-20来源:药事纵横
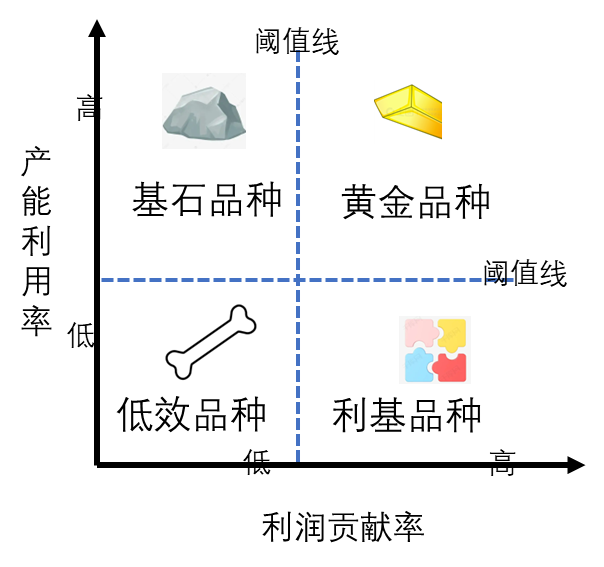
无论是创新药还是仿制药企业,其销售收入与利润均遵循“二八定律”,即主要由少数品种贡献。对于拥有数百乃至上千个批文的仿制药企而言,这意味着大部分品种实质上是低效资产,甚至可能沦为负资产或拖累资产。每个仿制药都有其生命周期,终点是企业即使通过价值二次定位和技术改良也无法从中持续获利之时。此类产品必须及时淘汰,以免持续消耗资源、拖累企业。一方面,利润归零的品种若计入批文维护成本(如再注册费,质量标准维护、不良反应监测、留样稳定性考察成本等,美国还有GDUFA项目费),可能变为负利润资产,且维持越久,拖累越重。另一方面,仿制药批文持续贬值——批文数量增加不断削弱稀缺性,而盈利下滑会持续压低整体估值——持有越久,资产减值越大。除生命周期终结的品种外,许多低利润、高资源占用的品种虽账面利润为正,但考虑资源占用后仍是拖累资产。若无法有效进行价值二次定位,也应及时出清变现或置换新资源,以提升综合资产收益率和降低管理熵增。随着竞争加剧,仿制药生命周期持续缩短。对于批文数量较多的企业,产品生命周期终结必然常态化,故亟需建立高效的品种过滤机制,以推动资产动态优化,从而维持良好的资产周转率与收益率——及时释放厂房、注册及质量等资源并重新配置,同时通过批文变现换取新资源。为此,笔者基于竞争战略的原理,根据利润贡献率与产能占用率设计了慧药(HY)矩阵:以X轴表示利润贡献率,Y轴表示产能占用率,将品种划分为四类,并依据二八定律设定阈值,实现对产品的快速分类。其中,产能占用率与利润贡献率均排名前80%的为黄金品种,产能占用率在前80%而利润贡献率在后20%的为基石品种,产能占用率在后20%而利润贡献率在前80%的为利基品种,两者均在后20%的为低效品种。实操时,先计算各品种的产能占有率与利润贡献率,分别按两项指标排序,并以累计值达到80%分位为界进行截取。随后将各品种标记至矩阵对应位置,即可快速判定其所属类型(如图5-4所示)。在完成品种分类后,企业还需根据产品类型制定差异化的管理策略。黄金品种一般为高壁垒大单品、有显著性成本优势的大单品、生物类似药或知名品牌仿制药,应重点投资,通过工艺改良、上下游一体化、品牌宣传等方式持续提升竞争优势,维持并延长生命周期。基石品种应限额投资或选择性投资,从产品管线角度优化价值链、强化供应链,以实现规模效应最大化;同时从单个产品角度梳理工艺改良、零售市场再定位和国际市场再定位的机会。利基品种应选择性投资或限额投资,着力发掘市场机会、提升产品的差异化程度(如差异化定位)、强化营销、价值链优化或供应链协调,以优化利润结构。落入低效区的品种应分析是否存在特殊战略价值,如是否为核心品种配套、引流或能大幅提升规模效应等。对于存在战略价值的品种应暂缓出清,可在矩阵中进行特殊标记(如加粗、标红),对于非战略性品种,则应建立有序的出清机制,例如,高价值可售的批文直接出售回笼现金,低价值难售的打包转让或置换资源,需保留过渡的设定缓冲期、到期二次审查。由于产品属性是动态的,建议每2~3年集中清理一轮,对于遇突发交易机会可一事一议,避免频繁占用团队精力;而对于无法出售或无价值的批文,应果断注销。作者介绍:魏利军,副主任药师,北京药眼信息咨询有限公司,北京慧药实验室科技有限公司,著有《药品的全生命周期管理》(出版中)、《跨国药企成功启示录》、《仿制药企兴衰启示录》、《制药企业的战略与产品管线建设》和《探寻跨国药企的成功基因》,以上内容来自新书《药品的全生命周期管理》——预计2027年1月发行,期待广大同仁关注。立即扫码加入药事纵横交流群
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。
 五度妙笔
 企业透视镜
 API商城

 数据库