
 五度妙笔
 企业透视镜
 API商城

 数据库
当恒瑞突然想当“减肥药一哥”
恒瑞做了20年肿瘤药,靠PD-1打遍天下。
现在,它想靠一款“减肥药”重新定义自己。
9月1日,恒瑞的口服小分子GLP-1(HRS-7535)上市申请获CDE受理。很多人只看到了“又一款GLP-1来了”,但没看懂——这不是恒瑞在GLP-1赛道上加了一个产品,而是恒瑞换了一张“牌桌”。
从肿瘤到代谢,从注射到口服,从医院到药店,从医保定价到消费者定价——每一个维度,都是全新的游戏规则。
恒瑞能不能在新牌桌上赢?这才是真正值得聊的问题。
恒瑞的“换桌”逻辑:
为什么是口服小分子?
要理解HRS-7535的意义,先看看恒瑞手里有什么牌、又缺什么牌。
恒瑞的基本盘
恒瑞是中国医药行业的“医药一哥”。它的天下是打出来的:注射剂是绝对强项,覆盖肿瘤、麻醉、造影;院内渠道深耕多年,全国超万家医院都有它的队伍。
2020-2025年,药智数据-药品全终端销售分析系统显示(图1),肿瘤线仍占主导,代谢领域还在培育阶段(仅展示江苏恒瑞医药股份有限公司)。
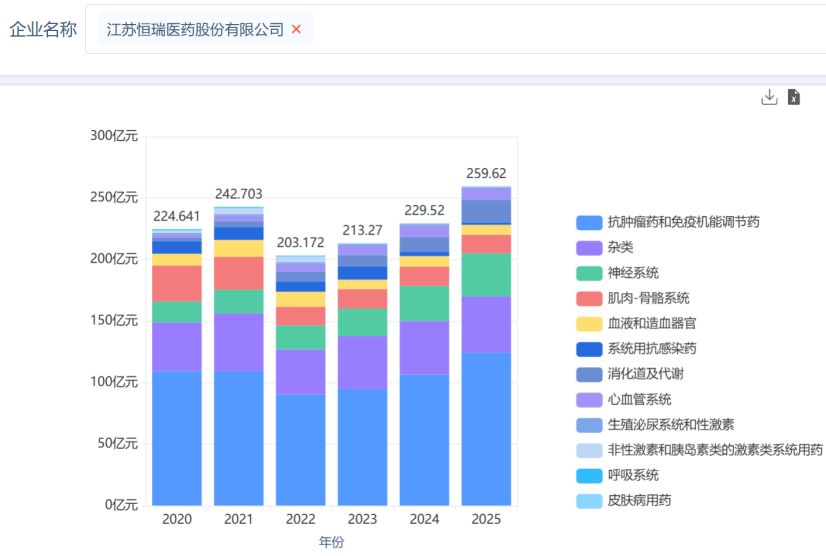
图1 2020-2025年,江苏恒瑞医药不同ATC销售额累计图
图片来源:药智数据
问题也在这里。肿瘤赛道正在“内卷式”竞争,PD-1之后,恒瑞缺一个下一个百亿级、带消费属性的大品种;集采对传统仿制药业务的挤压还在继续。
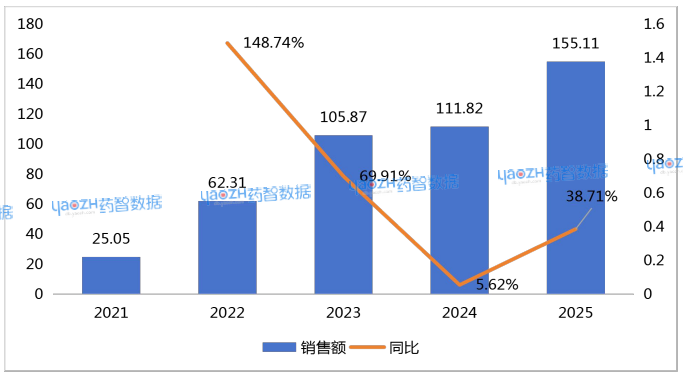
而GLP-1赛道正以惊人的速度膨胀:2025年中国GLP-1RA总销售额达155.11亿元,同比增长38.71%。这是未来十年最确定的增量赛道,恒瑞不可能缺席。
数据来源:药智数据
恒瑞的GLP-1组合拳
恒瑞没有一头扎进减重红海,而是同时打了好几张牌,覆盖多个技术路线和产品代际:HRS7535口服小分子GLP1已于2026年9月NDA获受理,HRS9531双靶点多肽由Kailera主导推进全球III期,HRS4729下一代肠促胰岛素处于临床前储备阶段

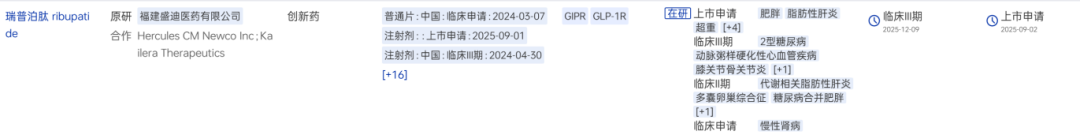

图片来源:药智数据
公开信息显示,2024年5月,恒瑞把这三款GLP-1资产的大中华区以外全球权益独家授权给美国Kailera Therapeutics,拿了1亿美元首付款+最高约60亿美元里程碑款,还持有Kailera部分股权。这是“借船出海”,而在中国市场,恒瑞要亲自操盘。
为什么偏偏是口服小分子?
所有管线里,HRS-7535是恒瑞走得最快的口服小分子。恒瑞的选择逻辑很清晰:注射GLP-1赛道,已经被诺和诺德(司美格鲁肽)和礼来(替尔泊肽)打成了“双寡头”。
后来者再强,也很难撼动。
口服多肽GLP-1,生物利用度低、制剂壁垒高,是一条难走的路。
只有口服小分子GLP-1,是全新赛道。
全球格局未定,这是恒瑞最有希望换道超车的方向。
在减重红海里拼价格,不如到蓝海里当第一。
恒瑞口服小分子的“三级跳”:
不只是换剂型
如果只把口服小分子GLP-1理解为“注射变口服”,就完全错过了重点。
这个技术路线的商业价值,正在完成三级跳。
第一跳:依从性(最没悬念的一跳)
注射GLP-1的“针头恐惧”和操作不便,一直是渗透率的“拦路虎”。HRS-7535每日一次口服,吸收不受进食和饮水影响,不用空腹、不用等。
这一跳最直观,但只是开胃菜。
第二跳:渠道重构,从院内到院外
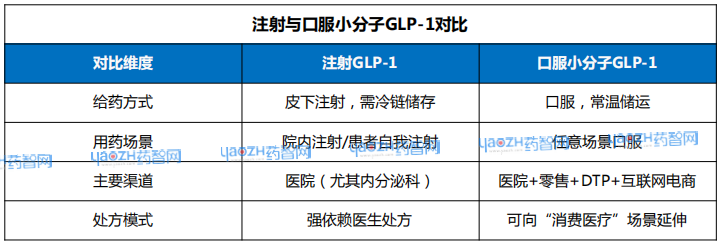
数据来源:公开资料整理
渠道一打开,触达人群是指数级扩大。
口服GLP-1的真正意义,不是“吃药更方便了”,而是把GLP-1从“医院里的药”,变成了“药店能买的消费品”。
这个转变,定价逻辑、渠道逻辑、竞争逻辑,全得重写。(药智数据-药品全终端销售分析系统显示:2021年以来GLP-1RA在电商渠道的销售占比持续抬升,院外市场正在成为增长主力。)
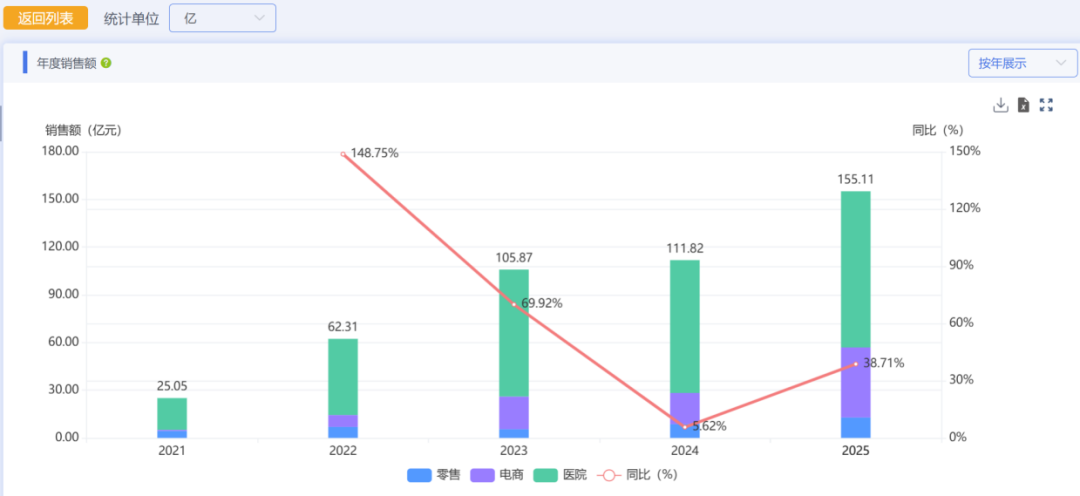
图片来源:药智数据
恒瑞的长板是医生资源和院内处方能力,但C端品牌运营和零售渠道还得补课——这正是这场牌局里最关键的变量。
第三跳:定价权转移,从医保到消费者
注射GLP-1的时代,定价权在医保手里。司美格鲁肽2026年3月专利到期后,仿制药上市会进一步压价,注射GLP-1正在走向“仿制药化”和“集采化”。
口服小分子如果能立住"消费医疗"属性,玩法完全不同:消费场景下,消费者为“便利+品牌+效果”付溢价;自费市场里,定价更多参考海外对标产品和国内消费能力。
注射GLP-1的时代,定价权在医保手里;口服GLP-1的时代,定价权或将在消费者手里。
恒瑞的“速度差策略”:
国内紧追,蓝海领跑
9月1日,CDE受理了HRS-7535的上市申请后,按常规审评周期估算,获批时间可能在2027年上半年。
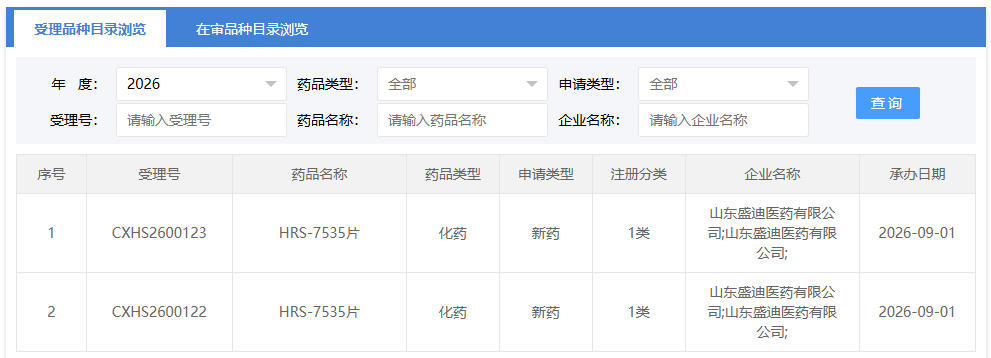
图片来源:CDE官网
那么,恒瑞在牌桌上到底坐在什么位置?
国内NDA进度上,恒瑞略晚于闻泰VCT220,但差距不大;全球进度上,礼来奥氟格列隆已率先获批,恒瑞通过Kailera在海外追赶。
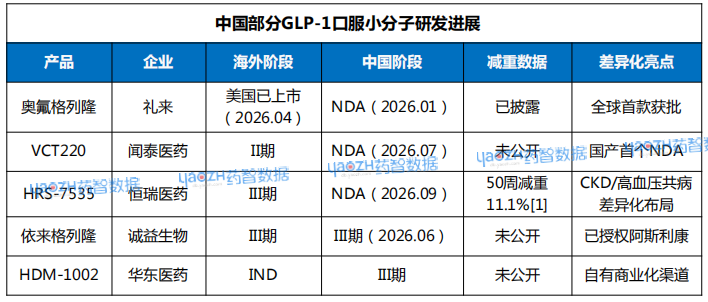
数据来源:药智数据
但恒瑞真正的差异化,不是“慢”,而是“蓝海优先”。
在减重/糖尿病主赛道上用中国速度追赶,在CKD、高血压共病等蓝海领域用全球领先建立不可替代性。
差异化1:慢性肾脏病(CKD)——全球首个口服GLP-1 III期
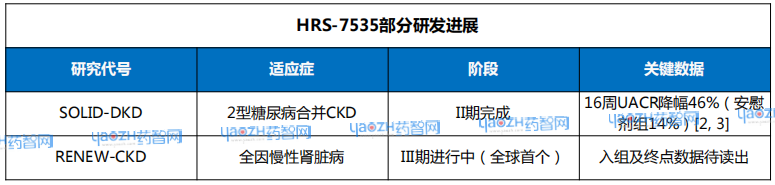
数据来源:公开资料
RENEW-CKD是全球首个在全因慢性肾脏病人群中评价口服小分子GLP-1的大型确证性研究。一旦成功,HRS-7535将成为全球首个拥有CKD适应症的口服小分子GLP-1。
差异化2:高血压合并超重/肥胖——国内唯一
恒瑞还布局了“高血压合并超重或肥胖”III期临床,是国内同类GLP-1中唯一涉足这个代谢共病适应症的品种,形成降糖、减重、降压“一药三吃”的定位。
这不是在减重红海里和所有人打价格战,而是把战场拉到一个跨国药企和Biotech都尚未深入布局的蓝海。
谁能接住
“消费品逻辑”下的GLP-1?
口服小分子GLP-1的未来赢家,不一定是临床数据最优的那个,而是最能适应“消费品竞争规则”的那个。
这张牌桌上坐着四类玩家,各有各的牌:
跨国药企(诺和诺德/礼来):产品最强、品牌最响,但C端运营在中国水土不服,渠道惯性还在医院里。
传统药企(恒瑞/华东):医院和零售药店的地面覆盖最硬,但消费品牌能力弱,不会跟年轻人说话。
Biotech(闻泰/诚益):进度快、临床领先,但没有商业化队伍,从临床到市场是道坎。
互联网/消费公司:最懂品牌、流量和内容,但手里没有药。
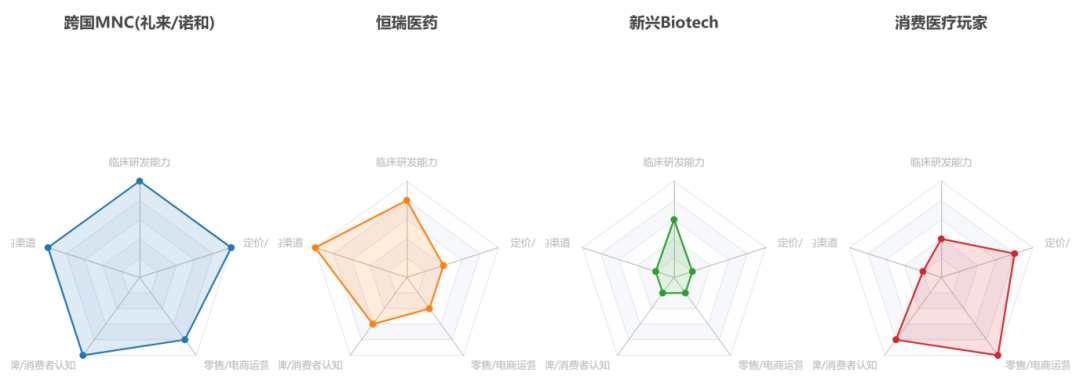
数据来源:公开资料整理
最后赢的,不一定是某一张牌最大的人,而是最快把“产品+渠道+品牌”凑齐的人。
恒瑞手里有中国医药行业最强、覆盖最广的“地面部队”之一。院内几十年积累的医生信任,如果能转化为院外消费场景的品牌信任,再配上合理定价——它就是最有希望在中国完成“从药到消费品”跨越的传统药企。
但挑战同样清晰:组织能力能不能撑住消费医疗逻辑?定价怎么平衡——高价自费走品牌,还是院内价格走渗透?品牌怎么重新定义——从“严肃肿瘤药企”到“代谢健康品牌”?
但有一点是确定的:口服小分子GLP-1的牌桌上,已经坐上了一个最有实力的“新玩家”。
参考资料
1.https://www.hengrui.com/media/detail-989.html
2.Lv R,Peng L,Xu Y,Du X,Liu H,Wu H,Zhang Y,Li Q,Jiao X,Piao C,Yang S,Lin X,Li L,Ye Z,Chen J;SOLID-DKD Investigator Groupl;SOLID-DKD Investigator Group.Efficacy and safety of HRS-7535,an oral small-molecule GLP-1 receptor agonist,in patients with diabetic kidney disease(SOLID-DKD):a randomised,double-blind,placebo-controlled,phase 2 trial.EClinicalMedicine.2026 Jul 9;97:104045.
3.https://mp.weixin.qq.com/s/4nQpenNXi_Zk81QIzaPV2g
信息来源:药智网
免责声明
“汇聚南药”公众号所转载文章来源于其他公众号平台,主要目的在于分享行业相关知识,传递当前最新资讯。图片、文章版权均属于原作者所有,如有侵权,请在留言栏及时告知,我们会在24小时内删除相关信息。
本平台不对转载文章的观点负责,文章所包含内容的准确性、可靠性或完整性提供任何明示暗示的保证。
喜欢的点个“看一看”和"喜欢"吧
不然微信推送规则改变,有可能每天都会错过我们哦~


