步长制药的“双轮”暗战:首款喷雾剂落地,1类新药入局
发布时间:2026-09-03来源:药事纵横
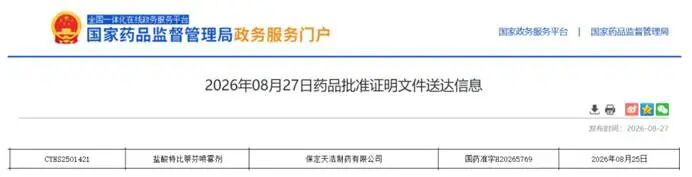
在中药企业集体转型仿创结合的产业浪潮中,步长制药的战略路径极具代表性。长期依托独家中药大品种、注射剂与口服固体制剂构筑基本盘的步长,正迎来产品结构与研发逻辑的关键迭代。2026年8月27日,公司首款喷雾剂剂型——盐酸特比萘芬喷雾剂正式获批上市,成功切入超5亿规模的外用真菌皮肤药赛道;与此同时,化药1类新药BC923注射液临床申请获CDE受理,叠加多款1类新药、生物药、疫苗品种蓄势待发。一边是外用仿制药补齐剂型短板、夯实现金流底盘,一边是源头创新药持续加码、重塑估值体系,步长制药“仿守基本盘、创新博未来”的双轮暗战全面打响。图源:NMPA官网一、从“零”到“一”的喷雾剂赛道
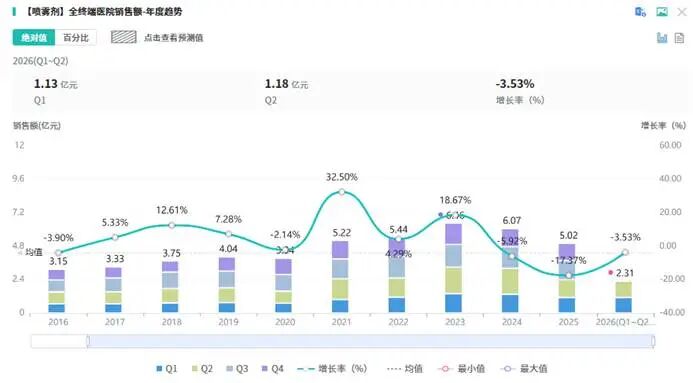
盐酸特比萘芬喷雾剂的获批,看似是单一仿制药品种的常规落地,实则是步长制药剂型布局与终端市场逻辑的重要转折。在此之前,步长制药产品线高度集中于口服固体制剂与注射剂,两大剂型高度依赖院内市场,受集采从赛道数据来看,皮肤外用喷雾制剂具备稳定且可观的市场体量。据摩熵医药数据统计,2025年国内全终端医院市场喷雾剂整体销售额突破5亿元,2026年上半年已实现2.31亿元营收,赛道保持稳健增长态势。其中盐酸特比萘芬作为浅表真菌感染的一线经典用药,适配手癣、足癣、体癣、股癣、花斑癣等高发常见病,受众基数庞大、复购率高、临床刚需明确。相较于注射剂的院内专属属性、口服制剂的处方依赖属性,喷雾剂使用便捷、无需注射、依从性更强,适配居家自用、日常护理场景,具备极强的OTC消费医疗属性,能够有效对冲院内集采降价带来的利润波动。图源:摩熵医药步长此时切入喷雾剂型赛道,是精准贴合产业趋势的战略选择。当前化药注射剂集采常态化、降价幅度持续扩大,院内市场利润空间持续压缩,单纯依靠院内品种已难以维持稳定增长。而外用制剂、OTC品种受集采冲击更小,院外药店、电商、终端零售市场扩容空间充足,成为药企平滑政策风险、稳固现金流的“轻骑兵”。长期深耕院内渠道的步长制药,借助首款喷雾剂落地,正式切入高韧性、高复购的院外消费赛道,完成从“院内处方依赖”向“院内外协同发展”的终端逻辑切换。从技术布局维度延伸,首款喷雾剂的落地,大概率预示着步长将加码透皮给药、局部外用制剂技术平台的建设。外用喷雾制剂对药物溶出度、雾化均匀度、皮肤渗透性、制剂稳定性有着精细化工艺要求,区别于企业传统固体制剂生产体系。对标华邦健康、福元医药等深耕外用制剂多年的同业企业,步长作为后入局者,存在剂型工艺积累、终端品牌认知、渠道精细化运营的短板;但同时具备后发优势,可依托成熟的零售渠道资源、完善的全国配送体系,快速实现新品种铺货,以标准化一致性评价品质快速抢占市场份额,实现弯道超车。二、“超10款1类新药”背后的创新成色
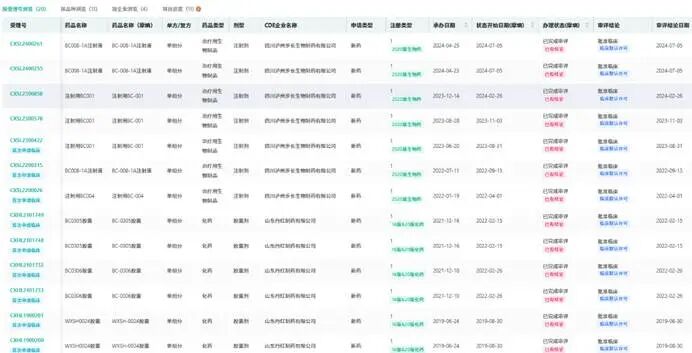
如果说外用仿制药是步长的稳健防守,那么超10款1类新药布局,就是企业突破传统中药企业天花板、迈向创新药企的核心进攻。2026年8月,控股子公司博源润步医药研发的BC923注射液临床申请获CDE受理,作为全新机制化药1类新药,该品种瞄准高血压大病种赛道,成为步长创新管线的重要增量。在高血压领域ARB、CCB、利尿剂等经典药物高度成熟、赛道极度内卷的背景下,步长持续押注全新机制创新药,并非盲目跟风,而是瞄准临床未被满足的细分刚需。图源:摩熵医药当前临床主流降压药物可满足多数原发性高血压患者的治疗需求,但针对难治性高血压、合并靶器官损伤、特殊并发症的细分患者,仍缺乏精准、高效、安全的差异化疗法,现有方案存在血压控制不佳、副作用明显、耐药性高发等痛点。BC923注射液的入局,大概率聚焦难治性高血压、危重症高血压等细分场景,通过全新作用机制突破传统药物治疗局限,抢占大病种细分蓝海。但同时该布局也暗藏风险,高血压赛道创新药扎堆、临床验证标准严苛、医生处方习惯固化,新品种想要实现差异化突围,需要扎实的临床数据支撑,对企业临床开发能力、学术推广能力提出极高要求。纵观步长整体创新管线,企业已形成化药1类新药、生物类似药、疫苗、创新中药多线并行的布局格局。除BC923注射液外,BC008-1A注射液、WXSH0024等多款1类新药处于审评审批阶段,同时布局阿达木单抗注射液生物类似药、冻干人用狂犬病疫苗(人二倍体细胞)等3.3类生物新药,创新管线数量已跻身传统中药企业第一梯队。这种广覆盖、多赛道的布局模式,既体现了企业全面转型创新的决心,也引发行业“广撒网能否捞大鱼”的思辨。相较于以岭药业、天士力等同业中药创新企业,步长研发投入规模稳居行业前列,但创新效率仍有提升空间。过往企业创新布局偏多元化,覆盖心脑血管、代谢、疫苗、自身免疫等多个赛道,管线布局分散,相较于聚焦单一领域深耕的企业,更容易出现研发资源稀释的问题。不过随着多款1类新药、生物药逐步进入审评收尾阶段,企业创新管线即将迎来集中兑现期。若在审1类新药顺利获批,步长的市场估值逻辑将重塑,从资本市场传统认知中的“中药消费企业+仿制药企业”,正式切换为“创新药+生物药”的科技型药企,摆脱传统中药企业的估值桎梏。但从管线落地到商业化放量仍存在巨大鸿沟,临床研发失败风险、上市后学术推广难度、赛道竞争压力,都是企业需要跨越的核心挑战。三、“仿创结合”的理想与现实
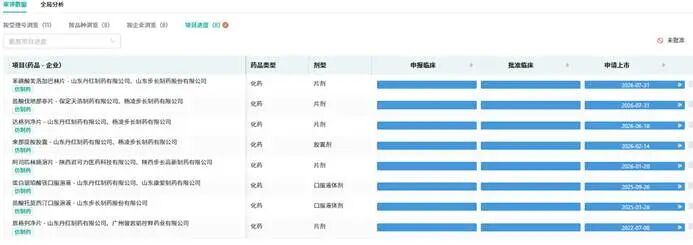
仿制药是步长创新转型的现金流基石,也是企业稳健发展的核心底盘。截至目前,步长制药(含子公司)已有超40款仿制药获批并视同通过一致性评价,其中盐酸万古霉素胶囊、碳酸钙咀嚼片等品种斩获首家过评资质,充分体现了企业高端仿制药的研发实力。区别于多数企业扎堆低端普药、陷入价格内卷的选品逻辑,步长仿制药选品策略极具针对性,重点布局技术壁垒、注册壁垒、临床壁垒较高的品种,避开红海内卷赛道,依托首仿优势、品质优势获取稳定溢价,实现仿制药业务的高质量发展。在研储备管线中,8个4类仿制药处于审评审批阶段,涵盖男科、神经、儿科、血液等多个细分领域,其中蛋白琥珀酸铁口服溶液极具战略价值。该品种若顺利获批,将成为步长制药首款上市的抗贫血药物,补齐企业血液领域产品线空白。更重要的是,步长长期深耕心脑血管科室,拥有成熟的院内渠道、临床专家资源与学术推广体系,而贫血、心脑血管疾病常伴随共病特征,科室协同性极强。依托现有心内科、神经内科渠道,该品种可快速实现院内上量,形成心脑血管慢病联合用药的产品组合,最大化渠道价值,实现小众品种的商业化突围。历经多年布局,步长已搭建起“仿制药守底盘、创新药博估值、生物药抢赛道”的三层战略架构,形成仿创结合的良性循环。仿制药尤其是高端首仿品种,持续贡献稳定现金流与利润,为高投入、长周期的创新药研发提供资金支撑;1类创新药负责突破技术壁垒、重塑企业科技属性与资本市场估值;生物药与疫苗赛道则布局未来新兴增量,抢占长期产业红利。这套战略体系,也是当下传统药企转型的最优路径之一。图源:摩熵医药但理想的战略框架之下,行业现实矛盾同样突出。其一,创新药研发具备高投入、高风险、长周期的特点,多款1类新药持续“烧钱”,对企业仿制药现金流的稳定性提出极高要求,若未来仿制药受集采持续降价影响,利润收缩或将制约创新研发投入。其二,企业长期以营销驱动为核心,在创新药临床研发、医学转化、高端学术推广、商业化团队搭建上仍存在短板,能否适配创新药的商业化逻辑,是转型成败的关键。其三,多赛道并行布局容易导致研发、人力、渠道资源分散,如何平衡广度与深度,避免“全面布局、全面平庸”,是步长未来需要持续解决的核心问题。结语
从首款喷雾剂落地补齐外用剂型短板、平滑政策风险,到多款1类新药入局打开创新天花板,再到高端仿制药持续筑牢现金流底盘,步长制药的双轮驱动战略已然成型。作为传统中药企业转型的典型样本,其既享受了仿创结合的战略红利,也面临着传统药企转型的共性难题。未来,能否依托仿制药稳健底盘持续孵化创新成果,能否实现从“管线数量堆砌”到“临床价值兑现”的升级,将决定步长制药能否真正完成从传统药企到创新型药企的终极蜕变。立即扫码加入药事纵横交流群
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。
 五度妙笔
 企业透视镜
 API商城

 数据库