15.3亿出海,先声SIM0660捅破TCE价值天花板
发布时间:2026-09-03来源:药事纵横
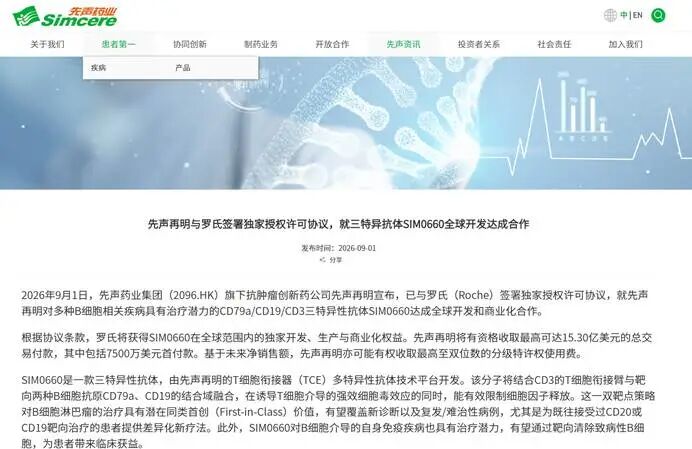
2026 年 9 月 1 日,先声药业旗下先声再明对外公布与罗氏达成 SIM0660 的全球独家授权合作,这笔最高可达 15.3 亿美元的交易迅速搅动国内创新药行业。7500万美元首付款的交易规模,放在国内早期多特异性抗体对外授权案例当中属于第一梯队。市场舆论大多将目光聚焦于交易金额本身,把事件简单解读为又一笔中国 Biotech 成功出海的标志性案例。但如果仅仅盯着交易数字,很容易掩盖事件背后更深层的产业现实。SIM0660 作为一款CD79a/CD19/CD3三特异性 T 细胞衔接器抗体,尚处在早期开发阶段,没有成熟的临床数据作为价值背书,跨国药企愿意在这个时间节点出手,并不是单纯看好某一个分子的纸面机制,而是对 B 细胞疾病治疗范式迭代、TCE 技术平台能力,以及肿瘤技术向自身免疫疾病跨界迁移逻辑的综合下注。同时我们也不能忽略行业近期发生的负面临床信号,诺华、BMS 在自免领域 CAR‑T 项目暴露出来的 IEC‑HS 致死风险,让整个行业重新思考 T 细胞重定向疗法的安全天花板。这笔大额授权,既是中国 TCE 技术平台获得国际认可的有力证明,同样也埋藏着诸多尚未验证的技术与临床不确定性。接下来,我们将从分子差异化设计、罗氏的 BD 决策逻辑、自免赛道的机遇与风险、中国创新药出海的真实演进路径几个维度展开分析,客观拆解这笔十亿美元级授权的真实成色。一、双B靶点叠加CD3:SIM0660机制设计的现实价值与局限
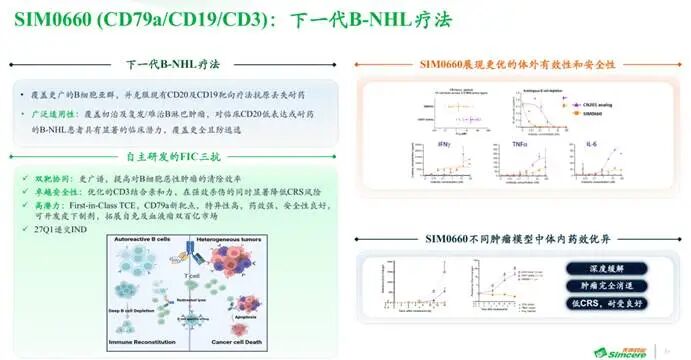
T 细胞衔接器已经不是全新的技术概念,全球范围内 CD3 介导的双抗药物已有产品实现商业化落地,在 B 细胞恶性肿瘤当中展现出不俗疗效,但现有产品依旧存在两个绕不开的临床痛点:抗原逃逸导致的疾病复发,以及细胞因子释放带来的安全性压力。这也是 SIM0660 分子设计想要解决的核心矛盾。SIM0660 区别于市面上常见 CD3 双抗的核心特征,在于同时搭载 CD19 与 CD79a 两个 B 细胞抗原结合域,再搭配 CD3 臂完成 T 细胞招募杀伤。临床当中大量接受 CD19 靶向药物治疗之后复发的淋巴瘤患者,很大一部分复发根源就是肿瘤细胞发生 CD19 抗原丢失,依靠单一抗原识别的药物就此失去作用靶点。CD79a 作为 B 细胞受体复合体的核心组成部分,几乎表达在全部 B 细胞谱系细胞表面,抗原丢失的发生概率相较于 CD19 更低。双靶点共同识别的设计思路,本意就是压缩肿瘤细胞依靠单靶点突变实现逃逸的生存空间,给既往经过 CD19、CD20 药物治疗失败的复发难治患者提供备选方案。但机制上的理论优势,不能够直接等同于临床疗效。双靶点三抗分子结构复杂度远高于普通双抗,分子折叠、抗原结合亲和力配比都会直接影响最终药效。两个 B 细胞靶点的表达水平在不同患者肿瘤样本当中本身就存在异质性,部分患者即便两个靶点同时存在,也有可能出现其中一个靶点表达下调,削弱药物结合能力。分子设计层面宣称可以限制细胞因子释放,也只是体外与临床前阶段观察到的特性,TCE 类药物激活 T 细胞之后炎症因子释放的强度,和给药剂量、患者自身免疫基线状态高度相关,真实临床环境下能不能稳定控制 CRS,甚至规避更为凶险的 IEC‑HS 炎症反应,依旧需要人体试验给出答案。另外值得关注的是该分子的适应症延展性,开发规划并不局限于 B 细胞淋巴瘤。过往自免疾病治疗长期依靠广谱免疫抑制剂,只能被动压制免疫系统活性,无法定向清除体内制造自身抗体的致病性 B 细胞。肿瘤领域发展出来的 B 细胞清除思路,逐步被移植到红斑狼疮等自身免疫病的治疗当中。不过肿瘤场景和自免场景用药逻辑完全不一样,肿瘤患者可以容忍一定程度的治疗相关毒性,而自身免疫病患者大多生存基线较好,对药物安全阈值要求严苛得多。这也是 SIM0660 最大的想象空间,同时也是最大的开发难题。二、罗氏选择早期入局,不是豪赌单点突破,而是布局赛道范式变革
不少行业观点认为,罗氏斥资引进 SIM0660,是看中这款分子有望成为同类首创药物。但站在跨国药企 BD 业务的实操视角来看,7500 万美元首付款,搭配高达 14.55 亿美元的后置里程碑,这种交易架构本身就已经体现出风险分担的博弈思维。罗氏并没有为还没有临床数据的分子支付天价前期成本,把绝大部分成本绑定在未来开发、监管、商业化节点之上,临床结果不达预期,后续款项就无需兑付,整体风险被有效分散。罗氏本身在 B 细胞疾病管线积累深厚,旗下基因泰克开发的 CD79b ADC 药物 Polivy 已经在弥漫大 B 细胞淋巴瘤实现上市,CD20 抗体利妥昔单抗更是 B 细胞疾病领域的基石用药。但现有产品依旧难以彻底解决耐药复发问题,整个 B 细胞血液肿瘤赛道已经进入高度内卷阶段,CD19、BCMA 靶点挤满 CAR‑T、双抗、ADC 各类产品。赛道竞争已经不再比拼简单的靶点堆砌,谁可以破解耐药、平衡疗效和安全窗口,才是药企争夺的高地。罗氏外购 SIM0660,本质是给自己管线补充一套差异化的技术武器,补齐双 B 靶点 TCE 的技术拼图。更深一层来看,罗氏押注的还有“肿瘤技术外溢至自免”这一条行业大趋势。最近两三年,跨国药企都在留意这一跨界方向,但是诺华 CAR‑T 项目出现 IEC‑HS 死亡案例,给整个行业敲响警钟。CAR‑T 细胞在体内大量扩增极易触发剧烈固有免疫激活,IEC‑HS 区别于我们熟悉的 CRS,往往在细胞因子释放综合征缓解之后才发作,以巨噬细胞过度活化为核心,带来高铁蛋白、血细胞耗竭、肝损伤,死亡率很高。体内 CAR‑T 同样存在固有免疫激活隐患。在这样的背景之下,TCE 多抗作为非细胞类产品,就成为相对更有现实可行性的备选路线。罗氏愿意在早期拿下 SIM0660 全球权益,就是赌 TCE 多抗可以找到适配自免患者的治疗窗口。如果后续临床证实,该分子可以在非肿瘤患者身上实现可控的 B 细胞清除,又不会诱发致命炎症反应,那么它面对的就不再是规模有限的复发淋巴瘤市场,而是体量庞大的自身免疫疾病市场。即便自免适应症开发失败,只要血液肿瘤适应症能够交出不错数据,这笔交易依旧具备商业价值。多重情景下的收益可能性,才是打动罗氏做出决策的底层逻辑。翻阅罗氏 2026 年的 BD 动作不难发现,这家企业正在持续布局多样化前沿技术模态,从 RNAi 到多特异性抗体,持续通过外部合作填补内部管线缺口,SIM0660 只是其外部创新战略当中重要一环。三、从单个项目授权到平台输出,先声再明案例折射中国创新药出海的真实转变
先声药业集团算上本次 SIM0660 授权,已经累计落地 6 笔对外授权,潜在总交易规模突破 61 亿美元。早期国内创新药出海,大多是单一项目授权,更多是个别分子运气与实力叠加的结果。而 SIM0660 已经是先声再明 TCE 平台输出的第二款对外授权资产,这件事的意义,要大于交易金额本身。多特异性抗体尤其是 TCE 分子,开发门槛远高于普通单抗。它不仅需要做好抗原结合序列设计,还要解决分子成药性、CMC 工艺放大、分子稳定性、降低免疫原性等一系列复杂工程问题。很多国内 Biotech 可以设计出实验室层面效果亮眼的多抗分子,但是推进到可开发阶段就暴露出大量短板,难以满足跨国药企对于药物可生产性的严苛标准。跨国药企愿意买走资产,不只是认可靶点机制,更是认可整套平台产出高质量候选分子的稳定能力。当一个技术平台能够持续产出达到全球标准的候选分子,企业在 BD 谈判桌上的议价能力会显著提升。本次交易当中还有一处值得行业参考,先声再明保留 SIM0660 中国市场相关权益,海外全部交给罗氏负责开发商业化。过往国内创新药出海常见两种模式,一种是把全球权益一次性全部卖断,拿到资金但是彻底失去本土市场主动权;另一种完全自主推进全球开发,要承担极高的临床、资金、商业化风险。“自留中国权益 + 海外授权”属于折中路线,借助跨国药企的资金、全球临床网络推进海外开发,同时守住国内庞大市场,不用完全将资产拱手相让,是现阶段非常务实的出海路径。但我们也要客观认清现实,现阶段大量中国 Biotech 的平台输出,依旧以 License‑out 对外授权为主。资产交给海外巨头完成临床推进与商业化,我们更多贡献源头分子。行业真正的进阶目标,绝不是持续输出候选分子,而是建立完整的全球临床运营和商业化能力,拥有更多全球开发话语权,这一步国内绝大多数创新药企还没有完成。大额授权合约是很好的里程碑,但不能当成最终终点。四、繁华数据之下,必须正视SIM0660身上悬而未决的开发风险
市场面对十亿美元级交易很容易形成乐观预期,但我们必须反复提醒,纸面机制和商业协议都不等于临床成功。SIM0660 依旧处于早期开发阶段,没有公开人体临床数据,全部 15.3 亿美元交易金额当中绝大部分属于里程碑款项,需要一道道跨过临床、审评、商业化关卡之后才能够兑现,每一个节点都存在失败概率。多特异性抗体开发本身布满暗礁。分子免疫原性风险会造成药物快速被机体清除,削弱药效;药代动力学特性不理想会限制给药方案;大规模生产工艺难度高,放大生产过程容易出现分子异质性问题。放到临床层面,即便体外实验可以抑制细胞因子释放,进入人体之后,依旧要直面 CRS、IEC-HS 这类严重炎症不良反应风险。尤其如果推进到自免适应症,如何拿捏 B 细胞清除效果和毒性之间的平衡点,是横亘在面前最大的难题。双靶点设计可以降低抗原逃逸概率,但无法做到完全杜绝肿瘤细胞的靶点下调变异,临床依旧有可能出现耐药复发。行业应当理性看待这笔合作,不要把一次 BD 交易等同于药物已经走向成功。十亿美元级的潜在交易额,代表的是跨国药企对分子潜力给出的估值定价,而不是已经落袋的收益。未来 SIM0660 每一步临床数据披露,才是检验它真实价值的唯一标尺。五、结语
先声再明 SIM0660 与罗氏达成的授权合作,是中国 TCE 多抗技术平台走向全球舞台极具代表性的事件。它既展现国内创新企业在复杂抗体工程领域取得的长足进步,也完整呈现当下全球创新药产业的思考方向:B 细胞疾病治疗正在从单靶点走向多靶点协同,肿瘤领域成熟疗法向自免疾病跨界迁移成为重要赛道方向。与此同时,这笔交易也给国内创新药行业上了生动一课。出海的评价标准不能只看签约桌上的数字,早期资产的华丽协议背后,暗藏大量尚未解决的技术与临床不确定性。机制层面的差异化构想,必须经过人体临床的残酷检验才能转化为患者真正可用的药物。中国创新药出海已经跨过单纯“把项目卖出去”的初级阶段,后续行业比拼的,是平台持续产出高质量分子的硬实力,以及能否逐步建立全球临床和商业化全链条能力。SIM0660 后续的临床进展,值得整个医药行业持续跟踪观察。。1、https://www.biopharminternational.com/view/simcere-zaiming-sim0660-roche-license-agreement2、先声药业,https://www.simcere.com/index.aspx立即扫码加入药事纵横交流群
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库