国产首个!丽珠IL-17A/F双靶点新药获批,7款竞品围猎银屑病百亿市场
发布时间:2026-09-03来源:药事纵横
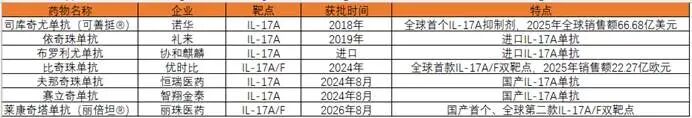
2026年8月27日,NMPA正式批准丽珠医药与鑫康合生物医药联合研发的1类创新药莱康奇塔单抗上市,用于治疗适合系统治疗或光疗的中重度斑块状银屑病成人患者。作为国产首款、全球第二款IL-17A/F双靶点抑制剂,该药物的获批,打破了进口双靶点药物的垄断格局,标志着国内银屑病生物治疗正式迈入国产双靶点新时代。当下国内已有7款IL-17靶向药物获批上市,进口老牌药物盘踞市场、国产单靶点药物密集入局,百亿银屑病赛道竞争白热化。表:7款已获批上市IL-17靶向药物
一、头对头胜出:莱康奇塔单抗的“硬核”突围
从药物作用机制来看,莱康奇塔单抗具备天然的差异化优势。传统IL-17A单靶点药物仅能阻断单一炎症通路,而该药物可同时靶向抑制IL-17A、IL-17F两大核心炎症因子,双重阻断其与受体的结合过程,全面抑制下游炎症级联反应。在银屑病病理进程中,IL-17A与IL-17F协同驱动皮肤炎症、角质增生与组织损伤,双靶点全覆盖的作用机制,能够实现更、更全面的炎症管控,从底层逻辑上优于传统单靶点抑制剂,为深度皮损清除、长期病情维稳提供了药理支撑。本次III期随机、双盲、多中心临床研究数据,全方位验证了产品的疗效优势,实现早期快速起效、中期深度清除、长期持续获益的全周期领先。在核心主要终点上,治疗第12周,莱康奇塔单抗组PASI 100完全皮损清除应答率高达49.5%,显著优于司库奇尤单抗组的40.2%,同时达成非劣效且优效的双重临床终点,证明其皮损完全清除能力超越全球标杆药物。在早期起效维度,药物优势更为突出,第4周PASI 75皮损显著改善应答率达到65.7%,较对照组50.3%大幅提升,能够快速缓解患者皮损、瘙痒等核心症状,精准匹配临床患者对快速控症的核心需求。长期疗效与治疗便捷性上,莱康奇塔单抗的竞争力进一步凸显。第52周长期随访数据显示,320mg每4周给药组PASI 100应答率高达75.9%,即便采用长效维持方案(320mg Q8W),应答率仍可达62.6%,证明药物能够实现长期持续获益,有效降低银屑病复发风险。给药频次方面,其8周一次的长效维持方案,全年仅需7次给药,相较于传统药物高频次给药模式,大幅提升患者用药依从性,显著优化长期治疗体验。安全性层面,短期与长期不良事件发生率、不良反应谱均与标杆药物相当,在实现疗效升级的同时,保持了优异的安全耐受性。据悉,该药物累计直接研发投入达2.23亿元,扎实的研发投入与严苛的临床验证,构筑了产品的核心品质壁垒。值得关注的是,莱康奇塔单抗并非单一适应症管线,布局潜力广阔。目前其治疗强直性脊柱炎的III期临床已成功抵达终点,相关上市申请已于2026年5月获CDE受理,未来将同步覆盖皮肤、风湿免疫两大核心自免赛道,进一步放大管线商业价值。二、7款IL-17靶向药同台竞技,赛道格局生变
随着莱康奇塔单抗正式获批,国内IL-17靶向银屑病赛道进入“七药争霸”的全面竞争时代,实现了从进口独占到国产突围、从单靶点内卷到双靶点升级的历史性变革。目前国内获批的7款IL-17靶向药物,可清晰划分为进口单靶点、国产单靶点、进口双靶点、国产双靶点四大阵营,靶点布局、上市时间、产品特性、市场定位差异显著,赛道竞争格局持续重构。进口老牌药物长期占据市场主导地位,构筑了深厚的品牌与临床壁垒。诺华的司库奇尤单抗作为全球首款IL-17A抑制剂,2018年国内获批上市,凭借先发优势、扎实的真实世界数据与广泛的临床认可度,常年占据国内银屑病生物制剂超60%市场份额,累计惠及约70万国内患者,2025年全球销售额高达66.68亿美元,累计销售额突破411亿美元,是自免领域绝对的重磅炸弹。礼来依奇珠单抗、协和麒麟布罗利尤单抗同样为进口IL-17A单靶点药物,凭借成熟的临床应用体系,持续瓜分中高端市场。优时比比奇珠单抗作为全球首款IL-17A/F双靶点抑制剂,2024年国内获批,2025年全球销售额达22.27亿欧元,同比暴涨超200%,在化脓性汗腺炎等细分适应症展现出极强统治力,长期垄断国内双靶点市场。2024年以来,国产单靶点药物密集获批,打破进口药物垄断格局,开启国产平价替代浪潮。恒瑞医药夫那奇珠单抗、智翔金泰赛立奇单抗先后于2024年8月获批上市,聚焦IL-17A单靶点,依托成本优势、医保准入潜力,快速切入基层与普惠医疗市场。此外,康方生物古莫奇单抗、三生国健安沐奇塔单抗等国产IL-17A单抗已获批或处于上市申请阶段,持续扩充国产管线矩阵,进一步加剧单靶点赛道同质化竞争。本次丽珠莱康奇塔单抗的获批,补齐了国产双靶点赛道空白,形成“进口双靶点+国产双靶点+多款国产单靶点+进口单靶点”的完整竞争格局。相较于扎堆内卷的单靶点药物,双靶点机制具备天然疗效优势;相较于进口双靶点药物,国产版本具备成本可控、本土化适配、医保准入潜力大的核心优势,有望重塑国内中重度银屑病的临床用药格局。百亿级银屑病市场,已然告别单纯的“进口、国产”二元竞争,进入靶点创新、疗效分层、价格普惠、适应症拓展的多维比拼阶段。三、双靶点时代开启,差异化竞争成破局关键
从行业底层逻辑来看,IL-17赛道的迭代升级,本质是临床需求持续升级的必然结果。银屑病、强直性脊柱炎等自身免疫疾病,并非单一炎症因子驱动,而是多通路、多因子协同作用的复杂疾病。传统IL-17A单靶点药物仅能阻断部分炎症通路,部分患者存在皮损清除不、病情易复发、应答不佳等临床痛点。而IL-17A/F双靶点抑制剂可同时阻断两大核心致病因子,覆盖更全面的炎症通路,实现更深层次的皮损清除、更稳定的病情控制,契合中重度、难治性患者的升级治疗需求,是当前自免药物迭代的核心方向。全球市场数据已充分验证双靶点赛道的商业潜力。全球首款IL-17A/F双靶点药物比奇珠单抗上市后销售额爆发式增长,2025年销售额突破22亿欧元,同比增幅超200%,快速跻身全球重磅自免药物行列,充分证明双靶点机制的临床价值与商业化潜力。莱康奇塔单抗作为全球第二款、国产首款同类药物,不仅拥有同源差异化双靶点机制,更实现了疗效、便捷性的双重升级,头对头优于全球标杆的临床数据,让其在双靶点赛道具备极强的突围能力,摆脱国产药物“跟随式创新、非劣效兜底”的固有标签。但赛道繁荣背后,严峻的竞争挑战同样不容忽视。一方面,进口标杆药物护城河深厚,司库奇尤单抗凭借十余年临床积淀、庞大的患者基数、完善的学术推广体系,长期占据国内主流市场,品牌认知与临床粘性难以短期撼动。另一方面,多款国产IL-17A单靶点药物密集上市后,纷纷冲刺医保准入,赛道价格战愈演愈烈,行业同质化内卷严重。对于创新药企而言,单纯依靠靶点跟风、价格下沉的竞争模式已难以为继,差异化创新成为唯一破局路径。在此背景下,莱康奇塔单抗的核心竞争力清晰凸显:机制上,双靶点全覆盖优于单靶点,适配升级临床需求;疗效上,头对头优效全球标杆,实现深度、快速、长效获益;体验上,8周长效给药大幅提升患者依从性;本土化优势上,国产研发生产有效控制成本,具备医保准入、普惠下沉的巨大潜力。同时,药物多适应症布局的特点,能够持续拓宽商业边界,规避单一赛道内卷风险。莱康奇塔单抗的获批,标志着国产自免创新药从“Me-too”向“Me-better”迈出了实质性一步。但创新药的价值不仅在于获批,更在于商业化兑现。面对诺华、礼来等跨国巨头的品牌壁垒和渠道优势,以及多款国产竞品的价格围剿,莱康奇塔单抗能否凭借“双靶点+优效数据”的组合拳打开市场,将是其上市后的真正考验。立即扫码加入药事纵横交流群
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库