五度妙笔
 企业透视镜
 API商城

 数据库
暴涨近10倍!协议期谈判药从48种飙到472种,医保目录正在淘汰谁?
2019—2025年,国家医保药品目录从“扩数量”走向“优结构”,协议期谈判药由48种增至472种,占比由1.4%升至11.4%;同期目录总量在动态调整、新增纳入、续约转常规与调出并行中持续重构。对医药产业而言,医保结果已不只是“能否报销”的准入信号,而是反向定义研发方向、定价空间、适应症布局与商业化能力的核心变量。
本文内容摘自摩熵咨询《从“保基本”到“价值购买”:中国医保改革如何重塑医药产业竞争格局》报告。该报告立足中国医保支付体系,系统梳理医保角色演变、治理结构、目录规则及品种结构变化,依托摩熵医药数据库多年沉淀的行业数据与政策追踪能力,旨在帮助医药行业从业者穿透政策表象,理解医保改革背后的产业逻辑,并识别其对产品研发、定价、市场准入和商业化策略的深层影响。
本章节围绕五大核心问题展开:目录增量从哪里来、哪些药品更容易纳入或被调出、增量集中于哪些疾病和创新方向、国谈药如何从进入目录走向真实使用、企业应如何调整定价、研发、准入与商业化策略。
2019—2025年医保目录总品种数从2,643种增长至3,253种,净增610种,年均复合增速约3.5%。目录总量扩容并非简单线性增长,而是与年度动态调整、谈判纳入、续约转常规和调出机制同步推进。
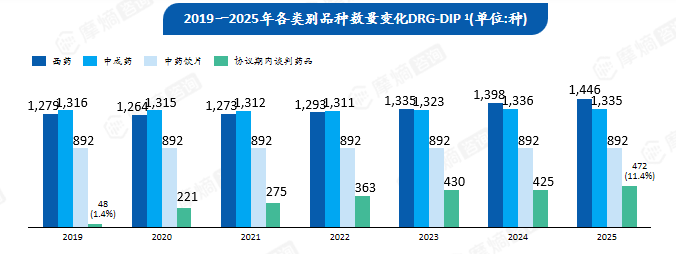
从结构变化看,2019—2025年,协议期内谈判/竞价药品由48种增至472种,净增424种,是目录结构变化最显著的部分。同期西药由1,279种增至1,446种,中成药由1,316种增至1,335种,中药饮片稳定为892种,说明创新增量主要集中于谈判路径。
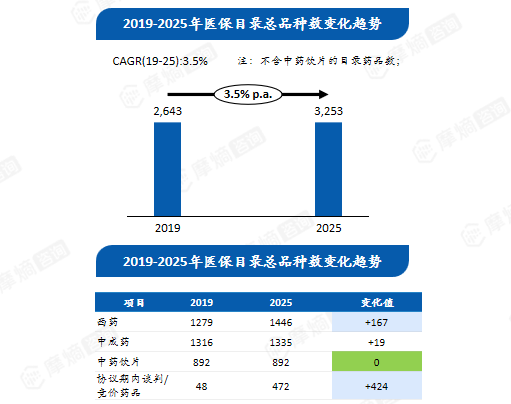
协议期内谈判/竞价药品占目录总品种数比重由2019年的1.4%升至2025年的11.4%。西药增量反映创新药与现代治疗方案持续进入,中成药整体保持稳定,显示目录扩容并未显著依赖中成药大规模增加。
结果层面可见:真正改变目录结构的,不是传统目录平移,而是谈判准入制度对高价值药品的持续导入。
资料来源:1.国家基本医疗保险、工伤保险和生育保险药品目录(2019-2025年);摩熵咨询整理
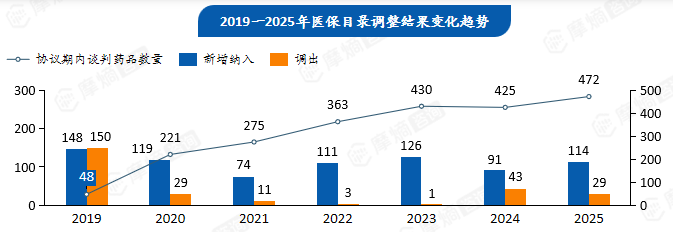
年度目录调整不再只关注新增纳入,调出和协议期管理已经成为结果端的重要组成部分。协议期内谈判药品数量持续上升,说明新增纳入与续约管理共同推动目录结果变化。目录已从“只进不出”的静态清单,转变为“有进有出、动态优化”的支付工具。
以2025年为例,当年医保药品目录调出药品共29个。其中协议期内谈判药8个,占比27.6%,主要特点为协议到期后续约评价未通过;常规目录西药15个,占比51.7%,主要特点为老品种、替代性增强、供应下降;常规目录中成药6个,占比20.7%,主要特点为临床价值重新评价。
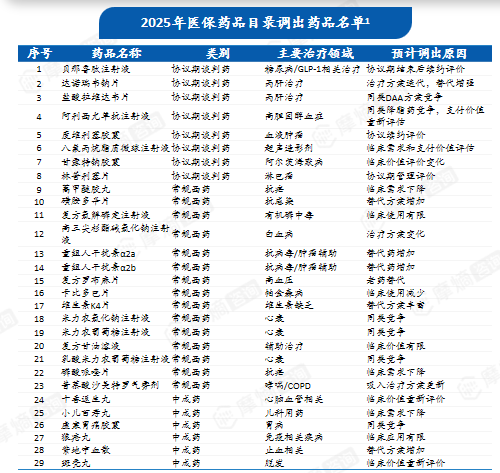
注:国家医保局未逐品种公开完整调出原因。表中判断由摩熵咨询结合协议期状态、临床使用、供应情况及治疗格局综合分析,不代表官方结论。
资料来源:1.国家医保局历年目录调整结果官方公告(2019—2025);摩熵咨询整理。注:国家医保局未逐品种公开完整调出原因,表中判断由摩熵咨询综合分析,不代表官方结论。
2018—2025年新增纳入数量总体呈波动扩容:2019年、2023年与2025年分别达到148种、126种和114种,显示目录调整已由一次性扩容转向常态化动态优化。
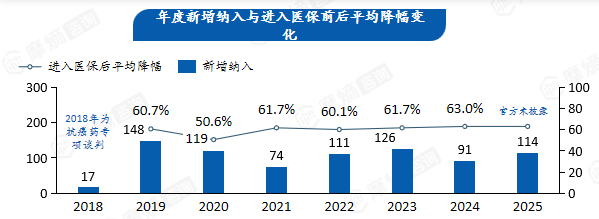
新增纳入并非单纯追求数量增长,其底层逻辑是:临床价值高、患者获益明确、价格谈判后基金可承受,并优先覆盖重大疾病、罕见病、慢病和儿童用药等重点保障领域。
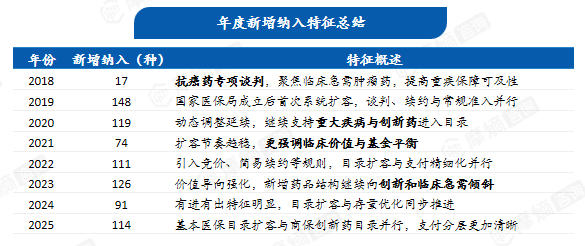
具体而言,新增纳入的核心驱动因素包括四个方面:
1. 临床必需性:重点支持临床急需、患者获益明确、可改善重大疾病治疗可及性的药品。
2. 创新性与治疗价值:优先纳入创新程度高、机制明确、能够填补治疗空白或改善现有治疗结局的品种。
3. 保障重点人群与疾病领域:重点涉及肿瘤、罕见病、慢病、儿童用药及部分感染性疾病等领域,体现保障结构优化。
4. 基金可承受与价格合理:新增纳入通常建立在谈判或价格优化基础上,兼顾患者可及性与医保基金可持续性。
结果解读:谈判降幅整体高位运行,显示医保支付方对创新药准入采取“以价换量、以价换可及性”的治理逻辑。价格降幅并未简单随年份下降,说明结果取决于品种结构、临床价值与基金测算,而非单一压价趋势。对企业而言,目录结果不仅是能否进入医保,还包括进入医保时能保留多少价格空间。
资料来源:1.2018年国家医保抗癌药专项谈判结果官方公告;2.国家医保局历年目录调整与谈判结果官方公告(2019-2024);3.2025年目录调整结果官方发布信息;摩熵咨询整理
目录增量并非平均分布,而是更集中于肿瘤、罕见病、代谢/慢病高值治疗、神经系统和临床急需方向。从结构上看,国家医保目录负责“主支付入口”,高价值但超出基本医保边界的创新药开始由商保创新药目录承接。医保目录扩容正从“普遍扩容”转向“围绕重大疾病和高临床价值的结构优化”。
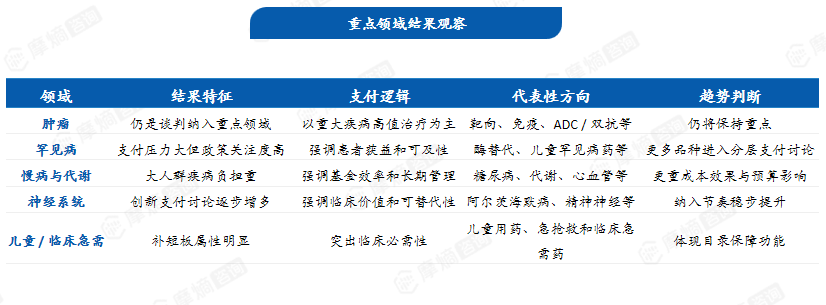
资料来源:1.国家基本医疗保险、生育保险和工伤保险药品目录(2025年);摩熵咨询整理
从重点领域结果观察:
1. 肿瘤:仍是谈判纳入重点领域,以重大疾病高值治疗为主。支付逻辑代表性方向为靶向、免疫、ADC/双抗等,仍将保持重点。
2. 罕见病:支付压力大但政策关注度高,强调患者获益和可及性。酶替代、儿童罕见病药等更多品种进入分层支付讨论。
3. 慢病与代谢:大人群疾病负担重,强调基金效率和长期管理。糖尿病、代谢、心血管等更重成本效果与预算影响。
4. 神经系统:创新支付讨论逐步增多,强调临床价值和可替代性。阿尔茨海默病、精神神经等纳入节奏稳步提升。
5. 儿童/临床急需:补短板属性明显,突出临床必需性。儿童用药、急抢救和临床急需药体现目录保障功能。
2025年,首版商保创新药目录正式发布,首批纳入19种药品,其中1类新药9种,主要承接高价值创新药,标志着基本医保之外的第二支付通道正式建立。基本医保目录与商保创新药目录开始形成分层承接:前者定位“保基本、广覆盖”,后者定位“补充承接高价值创新药”。企业做产品布局时,需要同步考虑疾病负担、临床价值、基金承受能力和支付分层路径。
目录结果不等于真实使用结果,创新药能否进医院、进处方、进支付路径,决定了医保准入的最终效果。国谈药落地是一个多环节链条,任何一个环节受阻,都会影响患者可及性与企业放量速度。
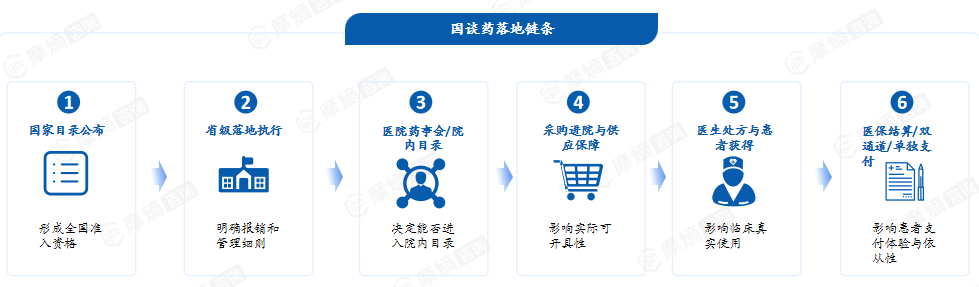
患者真实获得路径包括六个环节:国家目录公布(形成全国准入资格)→ 省级落地执行(明确报销和管理细则)→ 医院药事会 / 院内目录(决定能否进入院内目录)→ 采购进院与供应保障(影响实际可开具性)→ 医生处方与患者获得(影响临床真实使用)→ 医保结算 / 双通道 / 单独支付(影响患者支付体验与依从性)。
在实际落地过程中,最常见的五类障碍包括:省级发文与执行节奏不一致、医院药事会召开不及时、DRG/DIP下医院预算顾虑仍在、双通道与单独支付等配套不足、以及采购配送与供应保障能力不足。
对企业而言,国谈成功只是“拿到入场券”,真正的商业化成败还取决于落地能力、进院能力和支付衔接能力。国家统一准入并不天然等于全国同质化落地,地方执行差异决定国谈药放量节奏。市场准入团队与商业团队必须协同,才能缩短医保准入到销售放量的时间差。
资料来源:1.关于建立完善国家医保谈判药品“双通道”管理机制的指导意见;2.关于适应国家医保谈判常态化持续做好谈判药品落地工作的通知;3.国家医保局关于DRG/DIP支付方式改革相关政策文件;摩熵咨询整理
医保目录结果不仅影响单个产品能否报销,更影响企业中国定价、适应症开发、证据准备和上市后经营体系。基本医保目录与商保创新药目录的分层承接,要求企业建立更完整的支付路径设计能力。
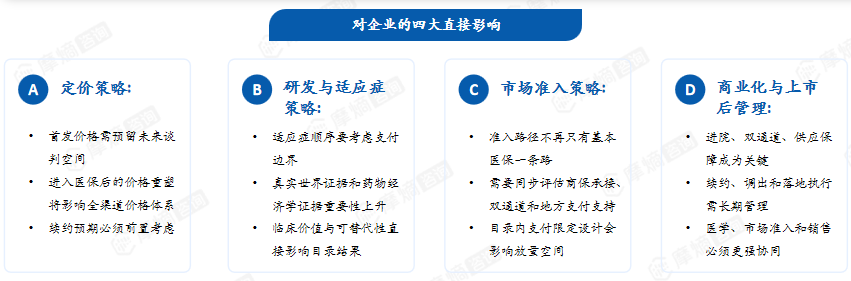
对企业的四大直接影响:
1.定价策略:首发价格需预留未来谈判空间;进入医保后的价格重塑将影响全渠道价格体系;续约预期必须前置考虑。
2.研发与适应症策略:适应症顺序要考虑支付边界;真实世界证据和药物经济学证据重要性上升;临床价值与可替代性直接影响目录结果。
3.市场准入策略:准入路径不再只有基本医保一条路;需要同步评估商保承接、双通道和地方支付支持;目录内支付限定设计会影响放量空间。
4.商业化与上市后管理:进院、双通道、供应保障成为关键;续约、调出和落地执行需长期管理;医学、市场准入和销售必须更强协同。
资料来源:1.国家医保局关于谈判药品落地、双通道和支付方式改革相关政策文件;摩熵咨询整理
与之对应,企业能力要求也在升级:过去重点关注“是否进医保”,以临床证据为主,谈判是终点,全国统一策略;现在则需要重点关注“进入后如何长期留在目录并放量”,临床+药经+预算影响+落地能力并重,谈判成功只是商业化起点,需制定全国准入+区域落地双层策略。
医保目录结果变化的本质,是支付方在“保基本”约束下,不断提升准入效率、支付精细化程度和创新承接能力。对企业而言,未来胜出的关键不是单一产品谈判技巧,而是“产品价值+支付路径+落地执行+长期管理”的系统能力。
从“目录扩容”到“竞争重构”,医保目录正在从一份保障清单升级为塑造产业竞争格局的规则引擎:谈判药品占比七年提升约10个百分点,调出机制让目录有进有出,增量资源向重大疾病和高价值创新方向集中,商保目录为支付分层打开第二通道。对这些结果的解读,正在成为药企制定中国策略的起点。
读懂“医保结果”,就是读懂中国医药市场的支付端逻辑。摩熵医药数据库依托对医保目录、品种结构、谈判结果与落地进度的多维度实时追踪,将碎片化政策信息转化为可比较、可推演的决策依据,助力企业精准把握政策脉搏、科学制定准入策略、高效推进商业化落地,在医保主导的新格局中赢得先机。
END
本文为原创文章,转载请留言获取授权