抗体验证靶点,口服化药收割市场,这条路该怎么走?
发布时间:2026-09-13来源:药事纵横
目前,药物研发一个主流方向:抗体药证明靶点可以治病,口服化药接着涌入赛道,用更便捷的给药方式抢占市场。这条路有人已经走通,也有人半路折戟。2026年7月,默沙东的口服大环肽Enlicitide(MK-0616)获批上市,每日一次口服、LDL-C降幅55.7%~60.9%,证明PCSK9靶点可实现口服给药。此前,依洛尤单抗等抗体已用近55%的降幅验证了该靶点的有效性。就在同月,唯一闯进临床的口服TNFα抑制剂Balinatunfib项目被赛诺菲砍掉;而二十年前,修美乐顶着“药王”名号把TNFα送上了400亿美元年销售额的巅峰。一个上线,一个出局,问题来了:这条收割路线,到底该怎么走?一、科学立项:生物学是门槛,化学是分水岭
首先,立项之前,先回答:这个靶点真的关键吗?抗体会给出答案:这需要用真金白银的临床数据和真实世界销售来证明;疗效上,抗体给出了标准线:作用在这个靶点,能把疾病控制到什么程度;安全上,抗体用大量长期随访数据,回答了副作用与用药风险。但是,口服化药的安全性是另一回事,抗体的安全性不能平移给口服药,两者是截然不同的分子实体,代谢路径、组织分布、脱靶风险都不一样。抗体交出的安全答卷,只证明这条通路本身可行,不证明口服药不会出别的问题。其次,同一靶点,口服化药做的出来吗?生物学验证满分,不代表口服路线走得通。这一步考验的不是药物化学有多强,而是靶点本身给不给你机会;结合界面上,到底有没有口袋?靶点界面有两种形状。一种是凹陷有腔的,口服分子能嵌进去,阻断蛋白相互作用,这种靶点,口服化药有路可走。另一种是大而平的连续界面,没有深口袋,传统小分子无法牢固结合,这种靶点,化学再强也施展不开,但是,环肽还有机会。这不是能力问题,是机会问题。界面形状是靶点固有的结构事实,不随你的合成策略改变。变构路径看似是第二条路,但它有代价:正构位点没有口袋时,只能去别构腔里 "挤" 出结合空间,结合力天然偏弱,优化周期被无限拉长。能结合,能强结合、能持续结合,都是需要深入探究的问题。所以这一步的答案不在药化团队手里,在结构生物学的衍射图谱里。拿到共晶结构之前,一切成药性判断都是猜测。二、临床转化:药效够不够用
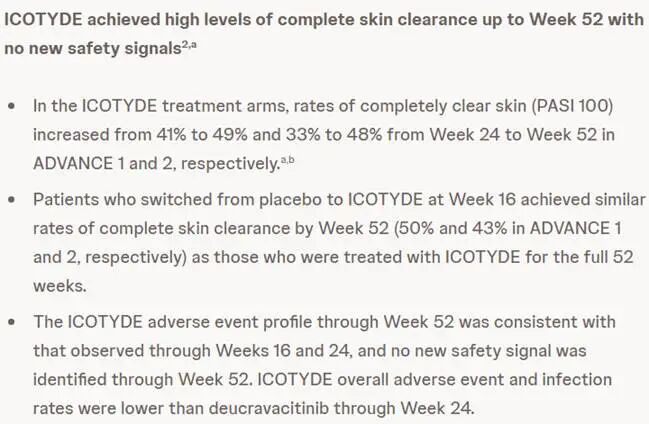
机制上行得通:体外 Kd 15.1 nM,选择性阻断 sTNF、保留 mTNF,逻辑自洽。但占住靶点,不等于转化成临床疗效。12 周 ACR20 主要终点落空:200mg BID 53.7%、200mg QD 55.4%、100mg QD 48.5%、50mg QD 61.8%,安慰剂 52.3%,五条线几乎重叠。更麻烦的是没有剂量-反应,暴露量翻倍往上走,疗效纹丝不动,最低剂量组数值反而最高;连续终点 DAS28-CRP 也没拉开(差−0.24,p=0.31)。仅在更严格的指标上,200mg QD 露出一点信号:ACR50 36.9% vs 18.5%、ACR70 21.5% vs 9.2%,全是名义 p 值。而抗 TNF 抗体在 RA 注册试验里的安慰剂校正差值,普遍是它的两倍。摘要结论写得很客气:“这些数据支持在 RA 中进一步评估。”赛诺菲没等这个“进一步”。2026 年 7 月 30 日,CD、UC 两个II期未达内部疗效预期,整个项目一次性被砍掉。(Balinatunfib机制与SPECIFI-RA试验结果)RA、IBD 这类疾病市场有成熟的金标准,新药上市比的是能不能跟现有标准平起平坐,不是比安慰剂好一点,Balinatunfib 在这条线面前并不够看,口服优势弥补不了临床药效的不足。强生交出的 Icotrokinra 数据,在 IL-23 这条赛道上证明了口服药的可能性。Risankizumab 和 Guselkumab 作为两款 IL-23 抑制剂抗体药物,在治疗中重度斑块状银屑病时,早已能做到让大部分患者达到 PASI 90(皮损改善 90% 以上),这已经是这类生物制剂的“常规水平”。作为口服环肽,Icotrokinra 若想占据一席之地,临床数据必须经得起与抗体类药物的正面比较。Icotrokinra 的数据拿出来:第 16 周时,PASI 90 应答率达到 50%,到第 24 周已接近 65%;IGA 0/1 评分也从 65% 提升至 74%。更值得关注的是完全皮损清除(PASI 100):第 16 周已有 27% 的患者皮肤完全干净,这一比例在第 52 周进一步攀升至 41%~49%。同样的逻辑:抗体验证,口服收割;两种结局:一个倒在药效上,一个证明口服药也能和抗体同台。成败的关键在于:靶点 engagement,有多少能换成足够强的临床应答。三、占市场:需求够大,依从性是杠杆
前两关讲怎么做分子,分子做出来了,商业化道路走不走的通?口服化药收割,最后都要落到市场份额上。能不能占到,先看需求,再看依从性。收割的前提,是抗体已经把市场做大。患者基数、适应症宽度、支付意愿,三者是必须考量的因素。以IL-23通路为例,Skyrizi(Risankizumab)年销已超170亿美元,连同Tremfya (guselkumab) and Stelara (ustekinumab) ,整个通路在RA和IBD两大适应症上被反复验证为百亿级市场,这正是Icotrokinra要切入的赛道:市场够大,前景明朗。再看 PCSK9。evolocumab、alirocumab、inclisiran 三款针剂已经把“降 LDL-C”这件事验证到极致。ASCVD 是全球头号死因,高胆固醇患者数以亿计,需求端的基础毋庸置疑。MK-0616今年7月获批,口服化药直接进场接盘。需求早被针剂用销售额证明过了,口服要做的只有一件事:把打针的人换成吃药的人。反过来,一个靶点连抗体都没卖起来,口服化药冲进去,等于跳进一个没人验证过的小池塘。需求这一关回答的只有一个问题:值不值得抢。依从性,这是口服化药敢跟抗体同台竞技的底气。抗体是注射,慢性病要长期打针,怕针、跑医院、冷链,随便一个都能让人断药;医生端还要处理冷链、配药、注射观察,处方门槛也高。口服化药把打针换成吃药,患者愿意坚持、医生愿意开,这就是它抢占市场的杠杆。但杠杆有边界:便利换不来疗效也白搭:Balinatunfib 已经讲过,疗效追不平金标准,结局也是道死途中。需求决定值不值得进场,依从性决定抢不抢得动。缺一个,路都走不通。抗体验证靶点,口服化药收割市场:路在,但不好走。做对了,是下一个百亿市场;做错了,是数十亿美元换一个临床折戟。做对了未必稳赢,做错了一定出局。1.Balinatunfib: A Structural and Molecular Analysis of a Novel Oral TNF-α Inhibitor2.EFFICACY AND SAFETY OF THE ORAL TNFR1 SIGNAL INHIBITOR, BALINATUNFIB, IN PATIENTS WITH MODERATE-TO-SEVERE RHEUMATOID ARTHRITIS: RESULTS FROM THE SPECIFI-RA PHASE 2b STUDY3.ICOTYDE™ (icotrokinra) one-year results confirm lasting skin clearance and favorable safety profile in once‑daily pill for plaque psoriasis
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。
 五度妙笔
 企业透视镜
 API商城

 数据库