五度妙笔
 企业透视镜
 API商城

 数据库
阿斯利康重磅药物3期失手
9月11日,阿斯利康公布III期SERENA-4研究最新结果,卡米司群联合哌柏西利一线治疗ER阳性、HER2阴性晚期乳腺癌,未达到研究者评估的无进展生存期主要终点,仅观察到数值层面的改善。然而一周前,这款药刚刚拿到FDA加速批准,一周之内,这款药既经历监官绿灯,又经历临床红灯,是时间巧合还是管线棋局太复杂?
9月4日,FDA加速批准卡米司群联合CDK4/6抑制剂用于ESR1突变患者;9月11日,SERENA-4公布“未达终点”。
乍一看是坏消息紧随好消息,实则不然。SERENA-4临床研究之所以失败,根本原因在于不筛选ESR1突变人群。1371例患者中混杂了大量不携带突变的患者,疗效信号被严重稀释。而SERENA-6的数据恰恰相反,在ESR1突变刚出现、影像学尚未进展时,通过ctDNA检测发现突变后切换到卡米司群,中位PFS从9.2个月跃升至16.8个月,PFS2达到25.7个月。
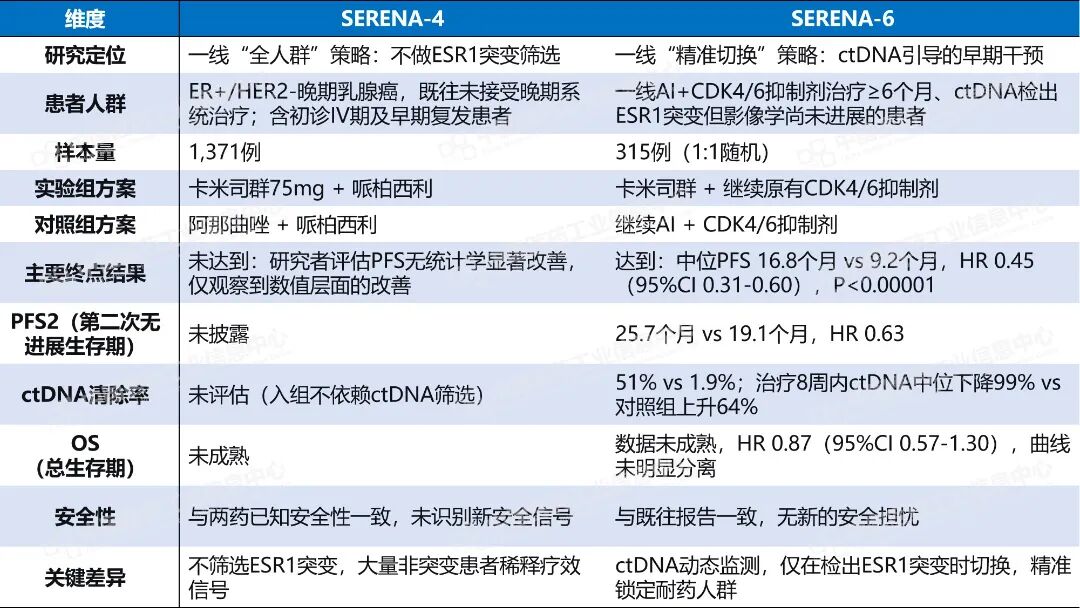
表1:SERENA-4 vs SERENA-6 核心数据对比
数据来源:Pharma ONE药物研发大数据平台,中国医药工业信息中心
这里存在一个容易被忽视的监管博弈,倘若SERENA-4在全人群中也成功了,FDA对SERENA-6加速批准的证据要求反而可能更高,因为“全人群有效”会削弱“必须检测ESR1”的必要性。SERENA-4的失败,从监管角度看,恰恰让“不做ESR1检测就不能用”的标签更加牢固。
有趣的是,SERENA-4临床失败后,阿斯利康非但不收缩,反而加速推进CAMBRIA项目。
首先从盈利角度来看,阿斯利康预计卡米司群年销售峰值超50亿美元,是其2030年800亿美元营收目标的关键动能之一。然而华尔街的预期要保守得多,预计2032年全球销售额约23亿美元,两者之间预计的巨大差距,恰好就是卡米司群的商业赌注所在。
晚期ESR1突变人群仅占HR+/HER2-晚期乳腺癌患者的30-40%,天花板明确。真正的利润区在早期辅助治疗。CAMBRIA-1和CAMBRIA-2合计计划入组约9800例患者,而两项研究的入组人群不同,CAMBRIA-1针对已完成2-5年标准内分泌治疗且无复发的患者,治疗周期5年;CAMBRIA-2是术后仅接受过极少或未接受内分泌治疗的患者,治疗周期长达7年,且允许前2年联用阿贝西利。
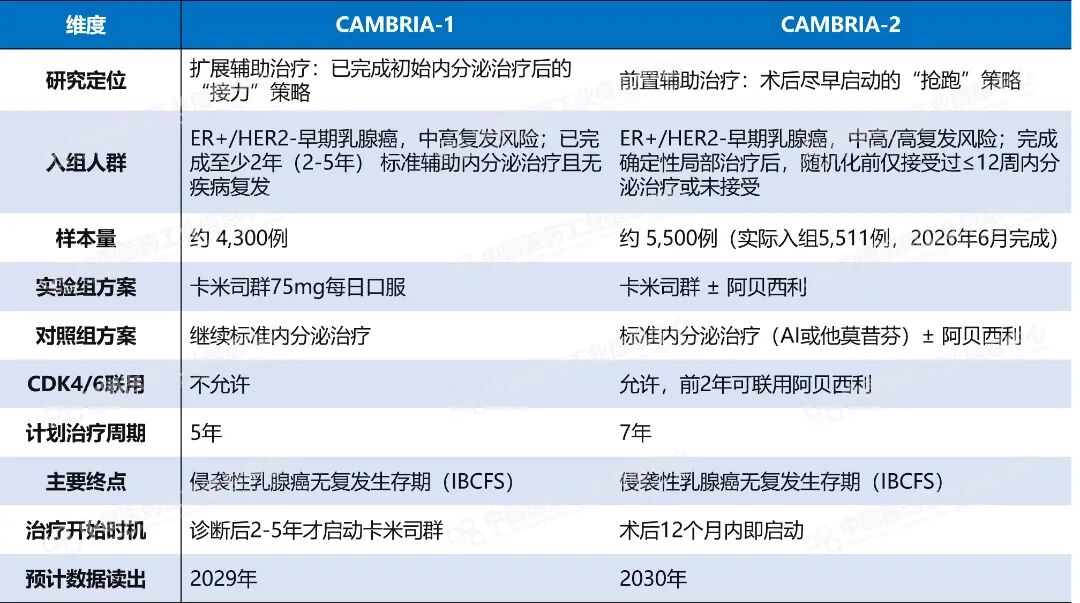
表2:CAMBRIA-1和CAMBRIA2临床研究维度
数据来源:Pharma ONE药物研发大数据平台,中国医药工业信息中心
行业普遍看好CAMBRIA-2,因为它更接近罗氏lidERA试验的设计逻辑。但被低估的风险在CAMBRIA-1。这群患者已完成多年内分泌治疗且无复发,本身复发风险较低。卡米司群能否在这群人中展现足够的获益来证明5年治疗的合理性,需要长期的数据支撑。而辅助治疗领域的竞争窗口在收窄,毕竟罗氏giredestrant的辅助治疗适应症已获FDA优先审评,预计今年11月公布结果。
口服SERD赛道已形成清晰的梯队分化。
全球范围,艾拉司群和礼来imlunestrant已获批,但imlunestrant未推进联合阿贝西利的广泛适应症申请。罗氏giredestrant一线persevERA研究已失败,但辅助治疗lidERA数据显示侵袭性疾病复发或死亡风险降低30%,正在推进上市申请。变数来自PROTAC降解剂vepdegestrant,它是新模态的挑战。
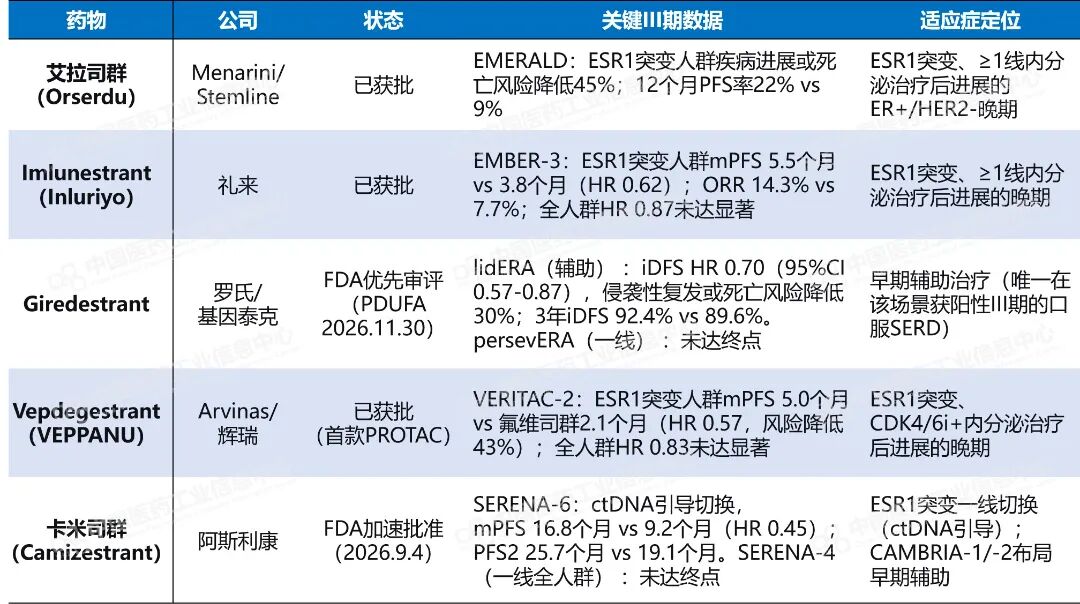
表3:口服SERD全球竞争格局
数据来源:Pharma ONE药物研发大数据平台,中国医药工业信息中心
国内范围,恒瑞HRS-8080的I期数据显示ESR1突变亚组ORR达34.4%,中位PFS 7.2个月。TFX06则在脑转移人群中展现了颅内DCR 87.5%、颅内ORR 37.5%的数据,且活性不依赖ESR1突变状态,是目前口服SERD中差异化最明显的信号。先声SIM0270的III期全人群中位PFS达9个月,也在推进中。D-0502预计2027年完成III期,2027-2028年提交NDA。
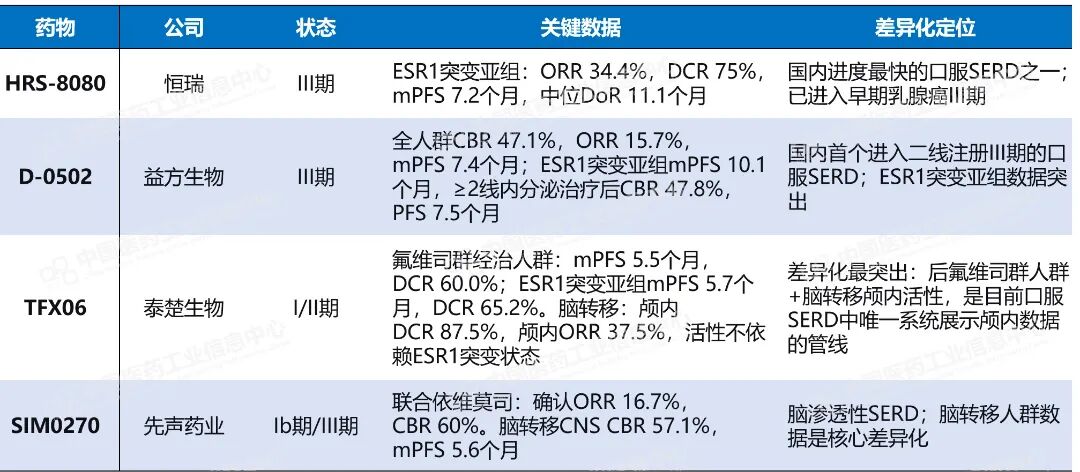
表4:口服SERD国内竞争格局
数据来源:Pharma ONE药物研发大数据平台,中国医药工业信息中心
然而国产口服SERD面临同一个障碍,氟维司群集采中标最低255.5元/支,原研医保价2306元/支。当注射剂SERD的年治疗费用已压缩至数千元级别,口服SERD的“便利性替代”定价逻辑就失效了。这倒逼所有玩家必须在疗效优势上建立定价权,ESR1突变人群和脑转移人群,才是口服SERD能体现差异化的所在。
而比药物竞争更重要的是ctDNA检测的可及性。卡米司群的获批依赖Guardant360 CDx伴随诊断,每2-3个月检测一次ESR1突变。检测成本本身就是一笔不小的费用,如果检测费用和医保覆盖问题不解决,精准人群的筛选过程将成为商业化的第一道卡。口服SERD的竞争,已经从药物疗效的竞争,前移到了检测可及性和支付体系的竞争。