五度妙笔
 企业透视镜
 API商城

 数据库
7年从48到472个谈判药、降幅最高63%:医保目录怎么决定药企放量
在医药行业,医保目录从来不只是“一份报销清单”,而是一张动态更新的准入门票与支付契约。2018 年以来,随着国家医疗保障局成立、医保目录动态调整常态化,目录管理的规则正在经历一场静水深流的重构。一款创新药能否进目录、以什么价格进、按什么范围支付、多久面临续约、何时可能被调出——这些规则的变化,直接决定企业的准入策略、定价逻辑与商业化节奏。
本文内容摘自摩熵咨询《从“保基本”到“价值购买”:中国医保改革如何重塑医药产业竞争格局》报告。该报告依托摩熵医药数据库多年沉淀的医保目录、准入谈判与政策追踪数据,系统还原了2018—2025年医保目录规则的完整演进脉络,从目录结构、调整流程、准入路径、全生命周期管理到多层次支付衔接,为医药企业、投资机构与行业从业者提供可追溯、可比较、可复用的决策参考——帮助市场参与者不仅看清“每年新增多少药”,更能读懂“规则为何这样变、下一步将走向哪里”。
医保目录结构变化的核心增量,主要来自协议期内谈判/竞价药品持续扩容;中药饮片整体保持稳定。医保目录数量变化反映扩容节奏,价格降幅反映支付方谈判能力;两者共同构成医保准入的数量与价格双重管理逻辑。
第一,医保目录整体规模持续稳步扩容,药品保障范围逐年拓宽。2019-2025年,医保目录药品总数从3,535个持续增长至4,145个,7年间保持逐年递增态势,整体药品保障覆盖的品种不断丰富,医保药品保障的广度持续提升。
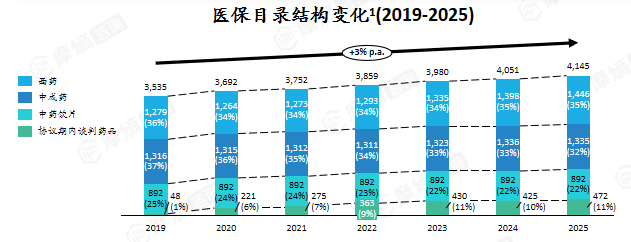
第二,谈判药品是目录扩容的核心增量,创新药纳入节奏显著加快。协议期内谈判药品呈现高速增长态势:数量从2019年的48个(占比仅1%)大幅增长至2025年的472个(占比11%),7年数量增长近9倍,占比提升10个百分点,是推动医保目录扩容的最核心动力,体现出创新药通过国家谈判快速纳入医保的政策趋势。
第三,传统品类结构分化,中成药、饮片占比持续回落。目录的结构重心,正持续向创新药倾斜。
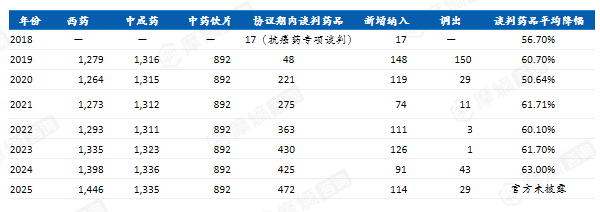
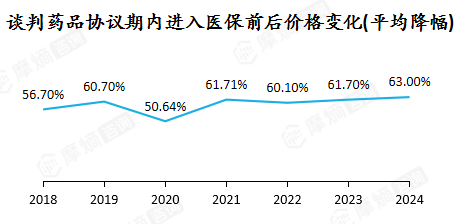
谈判能力则由降价幅度直观体现。谈判药品协议期内进入医保前后平均降幅为:2018年56.70%、2019年60.70%、2020年50.64%、2021年61.71%、2022年60.10%、2023年61.70%、2024年63.00%。
资料来源:1.国家基本医疗保险、工伤保险和生育保险药品目录(2019-2025年);摩熵咨询整理
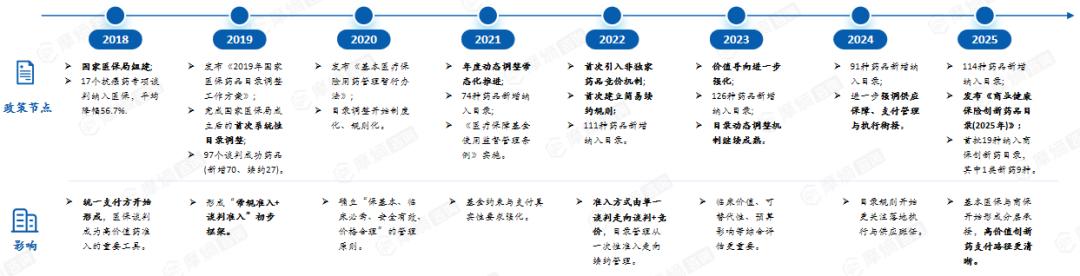
2018—2025年,医保目录管理从“专项谈判”逐步演进为“年度动态调整+分类准入+续约调出+商保承接”的综合体系。真正重要的不只是每年新增多少药,而是准入方式、管理深度和支付边界在持续重构。
资料来源:1.医保目录结构演变相关政策文件;2.商业健康保险创新药品目录(2025年);摩熵咨询整理
规则演进三大阶段:
(1)阶段 1:20182020,制度起步与框架初建。统一支付方确立,管理原则明确,“常规+谈判”框架形成。
(2)阶段 2:20212023,年度动态调整常态化与价值导向强化。年度调整成熟,准入多元化,价值评估、管理深度提升。
(3)阶段 3:20242025,供应保障、全生命周期管理与商保分层承接。重视执行与供应责任;基本医保与商保衔接,支付边界清晰。
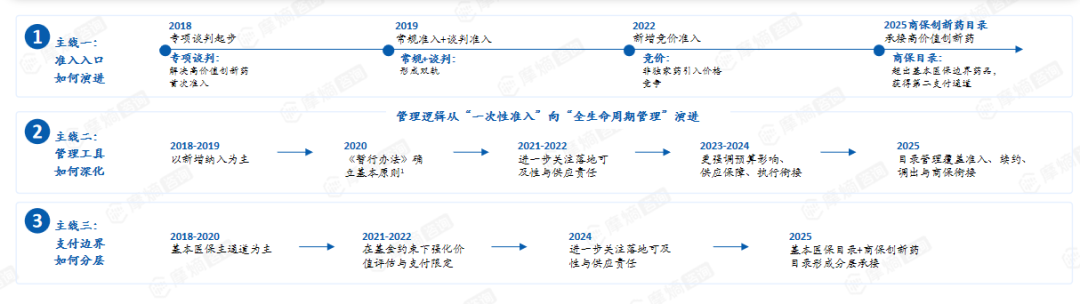
同一时间线下,不同维度的制度演进并不同步:准入方式先分化,管理工具随后深化,支付边界最终开始分层。对药企而言,理解“规则如何变化”比单纯记住“哪一年新增多少药”更有战略价值。
主线一:准入入口如何演进。2018年以专项谈判起步,解决高价值创新药首次准入问题;2019年形成常规准入+谈判准入的双轨框架;2022年新增竞价准入,为非独家药引入价格竞争;2025年推出商保创新药目录,为超出基本医保边界的药品提供第二支付通道。
主线二:管理工具如何深化。2018-2019年管理重点以新增纳入为主;2020年通过《暂行办法》确立基本管理原则;2021-2022年进一步关注落地可及性与供应责任;2023-2024年更强调预算影响、供应保障、执行衔接;2025年目录管理覆盖准入、续约、调出与商保衔接,管理逻辑从“一次性准入”向“全生命周期管理”演进。
资料来源:1.基本医疗保险用药管理暂行办法;2.国家医保局历年医保目录相关政策解读;摩熵咨询整理
主线三:支付边界如何分层。2018—2020年以基本医保主通道为主;2021—2022年在基金约束下强化价值评估与支付限定;2024年关注落地可及性与供应责任;2025年"基本医保目录+商保创新药目录"形成分层承接。
从多维角度看,医保目录规则演进的本质,是支付方在“保基本”约束下不断细化准入入口、管理工具和支付边界。
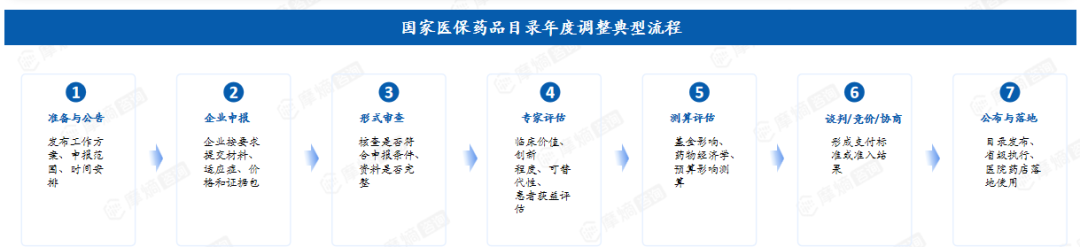
目录调整不是单一谈判环节,而是从申报、形式审查到专家评审、测算谈判、公布落地的完整流程。企业成败的关键,既取决于临床价值,也取决于材料准备、支付逻辑、药经证据与价格策略。
国家医保药品目录年度调整典型流程包括七个环节:
1. 准备与公告:发布工作方案、申报范围、时间安排。
2. 企业申报:企业按要求提交材料、适应症、价格和证据包。
3. 形式审查:核查是否符合申报条件、资料是否完整。
4. 专家评估:临床价值、创新程度、可替代性、患者获益评估。
5. 测算评估:基金影响、药物经济学、预算影响测算。
6. 谈判/竞价/协商:形成支付标准或准入结果。
7. 公布与落地:目录发布、省级执行、医院药店落地使用。
资料来源:1.国家医保局历年《国家医保药品目录调整工作方案》;2.基本医疗保险用药管理暂行办法;摩熵咨询整理
企业最需要准备的4类材料:
1. 临床证据:疗效、安全性、患者获益。
2. 比较价值:与现有治疗的差异化优势。
3. 经济证据:成本效果、预算影响、可支付性。
4. 商务与生命周期策略:首次报价、续约预期、适应症拓展和竞争应对。
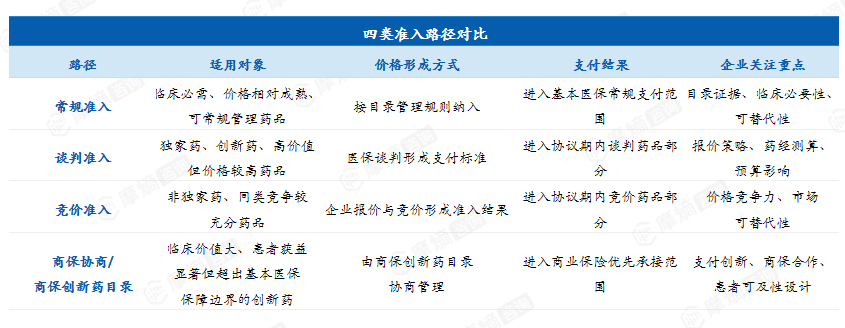
医保目录准入已不是单一路径,不同品种会根据独家性、创新程度和支付属性进入不同轨道。企业需要判断自己的品种更适合常规准入、谈判准入、竞价准入,还是在2025年后通过商保创新药目录获得先行承接。
资料来源:1.国家医保局历年《国家医保药品目录调整工作方案》;2.商业健康保险创新药品目录(2025年);摩熵咨询整理
从药品属性看典型路径:谈判准入——独家创新药+临床价值高+基本医保可承受;竞价准入——非独家+存在多家企业竞争+价格形成机制成熟;常规准入——临床价值明确+成熟品种+基金支付稳定;商保创新药目录——高创新价值+患者获益显著+超出基本医保保障能力。
准入路径分化的本质,是支付方在“保基本”约束下,对不同药品采用更细化的支付入口管理。
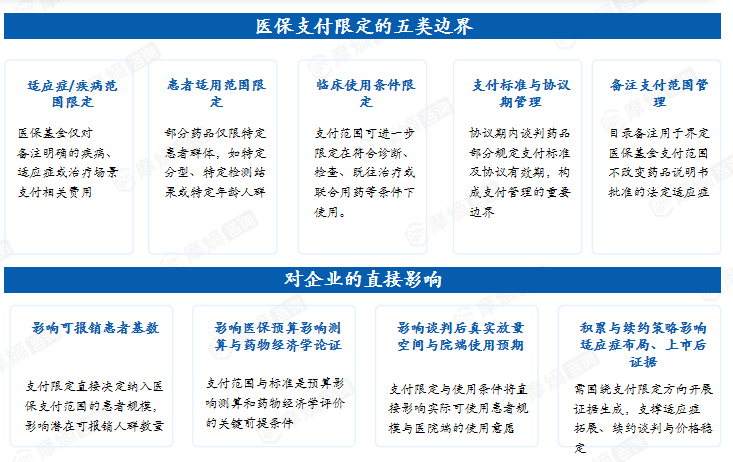
医保目录中的备注与支付限定,是基金支付范围管理工具,而不是对药品法定说明书的替代。药品即使进入目录,仍可能在适应症、患者人群、治疗线别或使用条件上受到支付限制。
医保支付限定的五类边界:
1. 适应症/疾病范围限定:医保基金仅对备注明确的疾病、适应症或治疗场景支付相关费用。
2. 患者适用范围限定:部分药品仅限特定患者群体,如特定分型、特定检测结果或特定年龄人群。
3. 临床使用条件限定:支付范围可进一步限定在符合诊断、检查、既往治疗或联合用药等条件下使用。
4. 支付标准与协议期管理:协议期内谈判药品部分规定支付标准及协议有效期,构成支付管理的重要边界。
5. 备注支付范围管理:目录备注用于界定医保基金支付范围,不改变药品说明书批准的法定适应症。
支付限定对企业的直接影响体现在四个维度:直接影响可报销患者基数,影响医保预算影响测算与药物经济学论证,影响谈判后真实放量空间与院端使用预期,要求企业需围绕支付限定方向开展证据生成,支撑适应症拓展、续约谈判与价格稳定。
资料来源:1.基本医疗保险用药管理暂行办法;摩熵咨询整理
协议期内谈判药品并非一次谈完即固定不变,后续还要接受销售、预算影响、适应症变化和竞争格局变化的持续管理。续约机制的引入,使医保目录管理从“一次性准入”走向“全生命周期管理”。
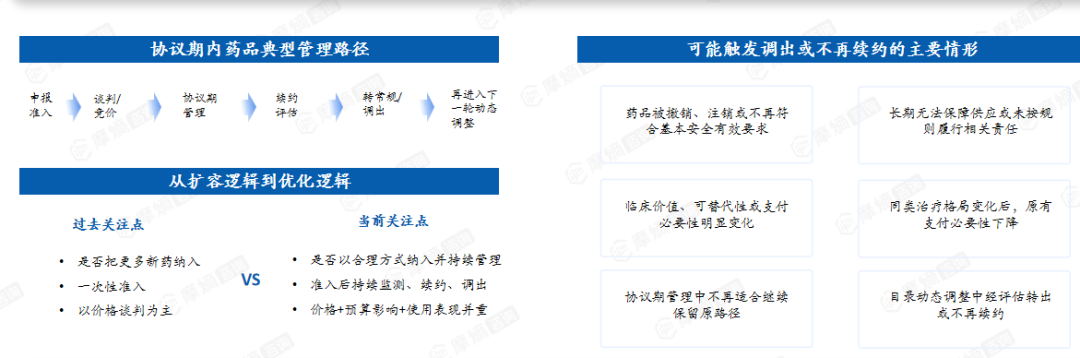
协议期内药品典型管理路径:首次谈判/竞价纳入→形成支付标准与协议期→协议期内使用与基金监测→到期续约(简易续约或重新谈判)→续约后转常规管理/继续协议管理/退出目录。
医保为什么要持续管理协议期药品?原因在于:适应支付范围、适应症及使用条件变化;应对竞争格局、同通用名上市或价格变化;推动支付标准动态校准与基金支付公平性。
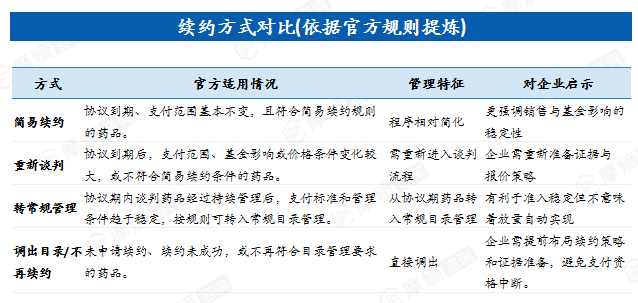
续约方式主要有四种,各有不同管理特征:
1. 简易续约:协议到期、支付范围基本不变,且符合简易续约规则的药品。管理特征为程序相对简化,更强调销售与基金影响的稳定性。
2. 重新谈判:协议到期后,支付范围、基金影响或价格条件变化较大,或不符合简易续约条件的药品。管理特征为需重新进入谈判流程,企业需重新准备证据与报价策略。
3. 转常规管理:协议期内谈判药品经过持续管理后,支付标准和管理条件趋于稳定,按规则可转入常规目录管理。有利于准入稳定但不意味着放量自动实现。
4. 调出目录/不再续约:未申请续约、续约未成功,或不再符合目录管理要求的药品。直接调出,企业需提前布局续约策略和证据准备,避免支付资格中断。
资料来源:1.国家医保局《国家医保药品目录调整工作方案(2022年及以后)》;摩熵咨询整理
续约机制的核心,不是单纯降价,而是在基金可持续框架下,持续校准药品价值、支付标准与预算影响。
动态调整不仅包括新增纳入,也包括续约、转常规和调出,目录已形成有进有出的闭环管理。对企业而言,进目录只是起点,后续供应、合规、真实使用与支付表现都会影响目录地位。
管理逻辑已从“扩容逻辑”转向“优化逻辑”:过去关注点为是否把更多新药纳入、一次性准入、以价格谈判为主;当前关注点为是否以合理方式纳入并持续管理、准入后持续监测、续约、调出、价格+预算影响+使用表现并重。
可能触发调出或不再续约的主要情形:
1. 药品被撤销、注销或不再符合基本安全有效要求。
2. 长期无法保障供应或未按规则履行相关责任。
3. 协议期管理中不再适合继续保留原路径。
4. 目录动态调整中经评估转出或不再续约。
5. 临床价值、可替代性或支付必要性明显变化;同类治疗格局变化后,原有支付必要性下降。
动态调出机制的意义,在于让目录从“静态清单”转变为“持续优化的支付工具”。
资料来源:1.基本医疗保险用药管理暂行办法;2.国家医保局历年《国家医保药品目录调整工作方案》;摩熵咨询整理
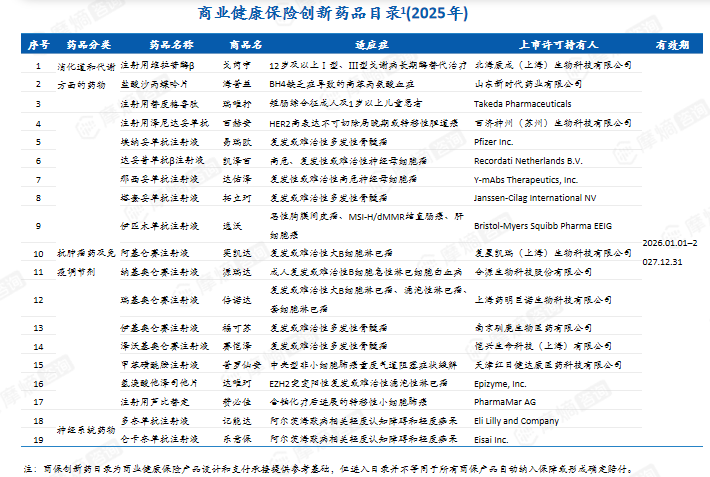
商保创新药目录的制度意义,在于为“临床价值高、患者获益显著、但超出基本医保保基本边界”的创新药建立支付承接机制。这标志着中国创新药支付路径开始从“单一基本医保主通道”走向“基本医保+商保目录”的分层体系。
首版商保创新药目录(2025年)的核心结果:首批纳入药品19种,其中1类新药9种,发布时间2025年,定位为超出基本医保保障边界的高价值创新药,为商业健康保险优先承接提供目录化基础。其代表性覆盖方向包括罕见病、肿瘤创新疗法、CAR-T等高价值治疗,以及临床获益显著但价格高的创新药。
资料来源:1.商业健康保险创新药品目录(2025年);2.2025年医疗保障事业发展统计快报;摩熵咨询整理
基本医保目录与商保创新药目录差异:
1.支付定位:基本医保目录为“保基本、广覆盖”,商保创新药目录为“补充承接高价值创新药”。
2.主要对象:基本医保目录为临床必需、价格可承受药品;商保创新药目录为临床价值大但超出基本医保边界药品。
3.支付逻辑:基本医保目录为基金可持续优先;商保创新药目录为商业保险补充支付。
4.制度作用:基本医保目录为主支付入口;商保创新药目录为补充支付入口与创新承接。
七年之间,医保目录完成了从“准入清单”到“治理体系”的质变:谈判药扩容近9倍、准入路径四分天下、支付限定精细到适应症与人群、续约与调出机制形成闭环、商保目录打开第二通道。对药企而言,这意味着目录管理不再是市场准入部门一年一度的“冲刺项目”,而是贯穿产品全生命周期的“持久经营”——证据生成、价格策略、适应症拓展、续约准备,每一环都必须前置布局。
END
本文为原创文章,转载请留言获取授权