暴涨631%的血脂新星,华润双鹤拿下!仿制药“内卷”下的突围逻辑
发布时间:2026-09-14来源:药事纵横
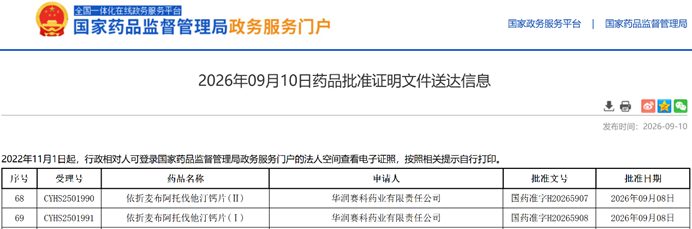
2026年国内仿制药行业持续深度内卷,集采常态化降价、同质化竞争加剧、一致性评价门槛持续抬升,多数药企陷入“放量不增收、增收不增利”的发展困境。在此行业大背景下,传统仿制药巨头华润双鹤走出了差异化突围路径。9月10日,国家药监局公示显示,华润双鹤子公司华润赛科申报的依折麦布阿托伐他汀钙片(Ⅰ)(Ⅱ)双规格获批生产,且双双视同通过一致性评价。图源:NMPA官网一、631%增速从何而来?——依折麦布阿托伐他汀钙片的“爆款逻辑”
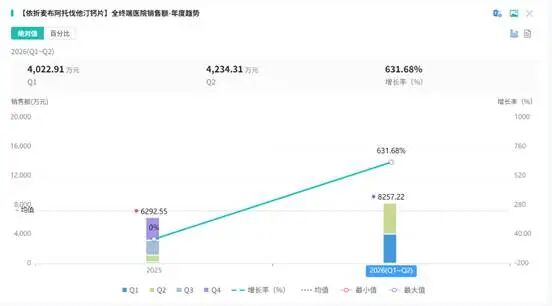
依折麦布阿托伐他汀钙片是依折麦布与阿托伐他汀组成的固定复方降脂制剂,依托双通道互补降脂机制,形成远超单方药物的临床获益,是当前血脂管理领域的升级型核心品种。其中阿托伐他汀通过抑制肝脏胆固醇合成,从源头切断血脂生成路径;依折麦布靶向肠道胆固醇吸收,阻断外源性脂质摄入,一抑合成、一阻吸收的协同机制,可实现超54%的低密度脂蛋白胆固醇(LDL-C)降幅,显著优于单一他汀类药物治疗方案,同时无需大幅提升他汀剂量,有效规避了高剂量他汀带来的肌肉损伤、肝功能异常等副作用,安全性更具优势。该品种2026年上半年销售额同比暴涨631.68%的爆发式增长,核心源于国内血脂管理的临床刚需缺口。当前国内高血脂患者基数庞大,但整体LDL-C达标率长期偏低,尤其极高危、高危心血管疾病患者,单纯依靠单方他汀药物难以实现血脂达标,临床联合用药已成标准化治疗趋势。但传统两种药物分开服用的方案,存在服药繁琐、患者依从性差、剂量配比不规范等痛点,而固定复方制剂完美解决了行业痛点。真实世界临床数据显示,相较于自由联合用药,该复方制剂可将患者血脂达标率提升超10个百分点,同时显著降低长期心脑血管不良事件风险,临床替代空间极为广阔。图源:摩熵医药从市场竞争格局来看,该品种具备极佳的差异化竞争壁垒。截至目前,国内获批依折麦布阿托伐他汀钙片(Ⅰ)的企业仅9家,获批(Ⅱ)规格的企业仅7家,在千亿级慢病降脂赛道中,获批企业数量稀缺,尚未陷入普药式极致内卷。相较于普通他汀类药物上百家企业获批的红海格局,这款复方制剂凭借较高的制剂工艺门槛,维持了良性的竞争生态,产品毛利率、市场定价更具优势。华润双鹤双规格同步获批,一次性补齐产品管线,快速抢占空白市场,精准踩中行业增长窗口期。商业化层面,该品种兼具短期放量潜力与长期成长空间。短期来看,原研产品上市后已完成临床教育与市场培育,医保目录纳入进一步提升药物可及性,患者认知度、医生认可度已完全成熟,国产仿制药获批后可快速实现进口替代,承接海量临床需求。长期来看,国内慢病管理规范化程度持续提升,联合降脂方案渗透率仍处于低位,随着基层医疗血脂筛查普及、慢病规范化诊疗推进,复方降脂制剂将持续替代单方药物与自由联合方案,成长为血脂管理领域的核心主力品种,为华润双鹤带来持续稳定的业绩增量。二、20个品种获批背后——华润双鹤的仿制药“梯队战法”
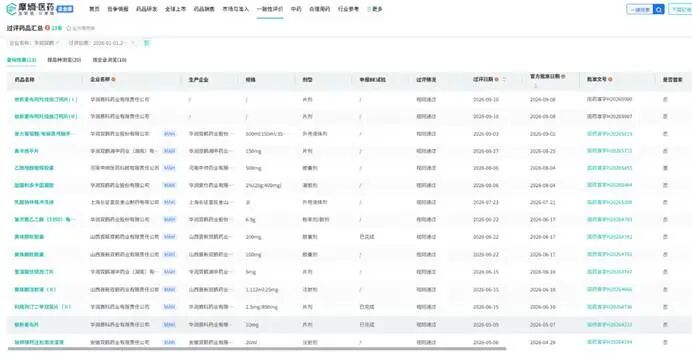
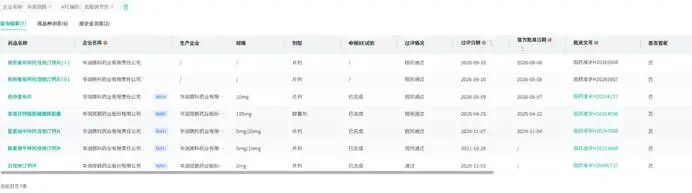
依折麦布阿托伐他汀钙片的成功落地,并非单点突破,而是华润双鹤系统化仿制药布局的缩影。2026年以来,公司仿制药研发转化效率持续领跑行业,截至9月,全年已有20个品种获批生产并全部视同通过一致性评价,形成了覆盖慢病、围手术期、抗感染、心血管等多领域的产品矩阵,彻底摆脱单一品种依赖风险,构建起稳健的梯队化增长体系。图源:摩熵医药在产品布局策略上,华润双鹤精准落地“首仿卡位、快仿跟进、集采放量”的三维组合战法,实现仿制药价值最大化。其一,首仿品种抢占行业红利,打造差异化壁垒。本年度获批的乙酰唑胺缓释胶囊为国内首家获批品种,依托独家先发优势,快速抢占细分赛道空白市场,享受无竞争窗口期红利;乳酸钠林格冲洗液作为国内第2家获批品种,快速跟进优质赛道,凭借成本与渠道优势瓜分市场份额,形成细分领域稳定营收支点。其二,快仿品种批量落地,丰富产品矩阵,依托成熟的生产工艺与质量体系,快速跟进高临床价值、低竞争格局的仿制药品种,持续扩充管线储备。其三,集采品种稳住基本盘,实现规模化放量。公司核心慢病品种氨氯地平阿托伐他汀钙片成功中选第八批国家集采,依托集采的全国渠道覆盖能力,快速实现基层市场渗透,以价换量实现销售额稳步提升,成为公司慢病板块的稳定现金流来源。聚焦血脂赛道,华润双鹤的布局优势尤为突出。此次双规格复方降脂制剂获批后,公司已有6个血脂调节剂品种通过一致性评价或视同过评,形成了从单方他汀、复方降脂制剂到慢病心血管复方药物的完整产品梯队,覆盖轻、中、重度高血脂患者全诊疗场景。相较于多数药企单一布局单方降脂药的粗放模式,华润双鹤实现了血脂赛道的精细化、全覆盖布局,在医院终端、零售终端、基层医疗市场形成协同销售优势,渠道复用、学术推广、终端维护成本持续降低,规模效应逐步凸显。图源:摩熵医药从企业经营逻辑来看,这种梯队化布局有效对冲了仿制药行业的经营风险。单一仿制药品种极易受集采降价、竞品获批、政策调整影响,业绩波动较大,而多领域、多层次的产品矩阵,能够实现“老品种稳现金流、新品种提增速、首仿品种增利润”的良性循环。慢病赛道刚需属性强、复购率高、受行业周期影响小,围手术期、输液类品种保障基本盘体量,创新型仿制药品种提升产品附加值,多赛道互补让华润双鹤在行业内卷周期中,持续维持稳健的增长态势。三、仿制药“内卷”下的冷思考——从华润双鹤看行业突围路径
当下国内仿制药行业已彻底告别野蛮生长时代,进入存量深度竞争阶段。常态化集采持续压缩产品利润空间,一致性评价抬高研发与生产门槛,大量同质化普药品种陷入价格战泥潭,行业整体利润率持续下行。在这样的行业背景下,华润双鹤的突围模式,为传统仿制药企提供了可复制、可落地的转型范本,也重构了行业对仿制药赛道的认知。复盘行业现状,传统仿制药企的核心困境在于“同质化跟风、低附加值内卷、无技术壁垒”。而华润双鹤探索出三条高可行性突围路径,精准规避行业痛点。其一,深耕复方制剂赛道,跳出单方价格战。相较于普通单方仿制药,复方制剂具备临床刚需明确、工艺门槛更高、竞争格局更好、患者依从性更强的多重优势,能够依托临床差异化价值规避极致内卷,维持更高的产品溢价与盈利能力。其二,卡位首仿、稀缺仿品种,抢占时间窗口红利。首仿品种拥有独家市场窗口期,无需参与低价竞争,能够快速建立品牌壁垒与终端渠道优势,实现短期利润最大化。其三,深度绑定集采政策,以规模化放量对冲降价风险。通过集采抢占全国终端市场份额,依托规模效应降低生产成本、提升渠道渗透率,实现薄利多销的稳健经营模式。在创新与仿制的平衡上,华润双鹤的布局极具参考价值。当前行业普遍陷入“盲目追创新、轻视仿制药”的误区,大量药企扎堆同质化创新靶点,忽视仿制药的现金流价值。而华润双鹤坚持“仿制为基、创新赋能”的稳健策略,不盲目跟风前沿创新赛道,依托仿制药梯队矩阵持续产出稳定现金流,反哺企业研发体系与渠道建设,同时持续布局高临床价值的改良型新药、高端仿制药,循序渐进推进企业转型。这种模式规避了创新药企研发投入大、周期长、失败率高的风险,也摆脱了纯仿制药企低利润、无成长的困境。从长期壁垒来看,华润双鹤深耕的“血脂+慢病”赛道具备极强的可持续性。慢病属于终身性疾病,患者复购稳定、市场空间广阔、需求刚性,不受短期消费波动影响。经过多年布局,公司已在慢病领域形成产品、渠道、学术、品牌四位一体的综合优势,终端医生认可度、患者品牌认知度持续提升,这种长期积累的商业化能力,远比单一产品壁垒更加稳固。即便未来竞品持续获批,企业依托成熟的终端体系与产品矩阵协同效应,依然能够维持稳定的市场份额。纵观行业发展趋势,仿制药绝非医药企业的发展终点,而是传统药企转型的核心基石与能力练兵场。仿制药的规模化生产、终端渠道搭建、临床学术推广、质量体系管控能力,是药企开展创新研发、商业化创新品种的核心基础。华润双鹤的发展路径充分证明,仿制药赛道依然存在结构性机会,行业内卷淘汰的只是低端同质化产能,具备临床价值、技术壁垒、梯队布局、渠道优势的优质仿制药企业,依然能够穿越行业周期,实现持续增长。未来,仿制药行业的竞争将彻底告别低价比拼,转向临床价值、产品矩阵、商业化能力的综合较量,精细化、差异化、系统化布局将成为行业长期主旋律。结语
631%的单品暴涨、20个品种的年度获批、梯队化的慢病矩阵布局,勾勒出华润双鹤在仿制药红海中的突围全貌。在行业普遍内卷的当下,企业不靠盲目跟风、不靠低价厮杀,而是精准把握临床需求迭代,依托稀缺品种卡位、梯队化产品布局、政策红利适配,走出了一条稳健可持续的差异化发展道路。对于整个行业而言,华润双鹤的模式提供了核心启示:医药行业的核心竞争力永远回归临床价值,无论创新药还是仿制药,唯有深耕刚需、构建壁垒、稳步迭代,才能在行业变革中持续领跑。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库