
 五度妙笔
 企业透视镜
 API商城

 数据库
两笔并购、3.2亿的背后→
主业疲软下的“输血”自救
四环生物近年经营面临较大压力,外延并购是其改善报表最直接的路径。
公司自2021年起连续亏损,五年半归母净利润累计亏损约3.32亿元。2026年上半年,受集采政策冲击,核心生物制品业务收入大幅下滑,营收同比降39.12%,亏损进一步扩大。
公司原有生物制品(如白介素-2、EPO)多为成熟品种,增长空间有限。企业表示此次并购旨在快速搭建 “生物制品+化学制剂” 的双业务平台,获得具备市场基础的成熟药品,以增厚业绩、补充现金流。
标的企业信息:
中润药业在抗流感领域有一定行业地位,但其业绩的剧烈波动不容忽视;中润药业成立于2017年,是“广东省专精特新企业”,拥有“广东省抗流感病毒药物工程技术研究中心”等头衔,为国内主流抗流感一线药企。
企业主要品种为 “感力清”磷酸奥司他韦(胶囊/颗粒)以及 “韦力泰”帕拉米韦注射液,属于市场熟知的抗流感成熟药品。
公开资料显示,2025年全年尚能实现净利润2686.70万元,但2026年仅前5个月,营收骤降至937.29万元。
交易情况:高溢价、高承诺与特殊安排
本次交易结构体现了对上市公司的保护意图,但高承诺能否兑现尚且存疑。
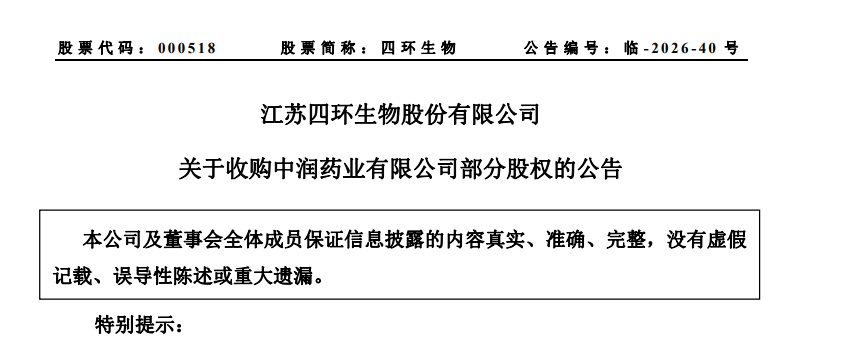
四环生物以1.6亿元现金收购中润药业65.6146%股权。同时标的公司实施定向减资,最终四环生物持股比例升至80%,实现绝对控股,原大股东中润医药产业保留20%股权。
转让方承诺,2026-2028年扣非前净利润累计不低于6000万元;且2026年9-12月主营收入需不低于4000万元。若未达承诺的90%,或2026年最后四个月收入低于4000万,将触发现金回购条款。
近期并购与调整:密集的“组合拳”
收购中润药业是四环生物近期一系列调整动作的一部分,在收购中润药业(9月4日公告)前不到一个月,公司已于8月17日宣布拟以1.6亿元收购长源药业80%股权。两笔交易合计需现金3.2亿元,约占公司总资产的70%。
长源药业的核心产品琥珀酰明胶注射液在细分市场占据主导地位,与中润药业的抗流感制剂形成互补,共同构建化学制剂板块。
总体来看,四环生物并购中润药业是一场典型的“自救式并购”。交易方案设置了业绩承诺和回购条款来保护上市公司,但中润药业2026以来业绩不佳,目前这笔交易承诺的实现面临巨大挑战。
整体来看,这笔交易能否真正扭转四环生物的困局,很大程度上取决于抗流感产品在2026年旺季的销售表现,以及后续两家企业的整合效果。
根据《中华人民共和国广告法》和《互联网药品信息服务管理办法》相关规定,本平台内容不属于药品广告范畴。所涉药品信息仅作客观陈述,不具备商业推广属性。
本平台发布内容仅代表作者基于专业认知的学术观点,仅代表作者个人观点,不代表任何组织及本公众号立场,如有不当之处,敬请指正。如需转载,请注明作者及来源:蒲公英Ouryao


