五度妙笔
 企业透视镜
 API商城

 数据库
安进收回大单抗,外包到头了?
近日,业内传出消息,安进拟在普罗力®(地舒单抗注射液60mg)广阔市场推广合作到期后不再与百互润贸易(上海)有限公司续约,转而由自建团队接手县域及基层市场。双方合作始于2021年11月,为期五年,分工是安进守核心城市大三甲,百润攻广阔市场。若消息落地,这不仅是换合作方,更是外企在华慢病下沉策略的一次转向。
关于安进收回推广权的原因,公开讨论多集中在“业绩差”或“成效好”两种对立说法上。问题不在于项目做得好不好,而在于百润是否从一开始就是普罗力广阔市场的正确人选。
百润是一家专注于皮肤科领域的国际性公司,其核心能力集中在皮肤科处方药和医学美容产品的学术推广,客户网络根植于皮肤科医生群体。
普罗力面对的是骨质疏松领域。县域骨科、内分泌科和老年科医生的处方决策逻辑、患者对长期用药的依从性管理、骨密度检测在基层的渗透率,这与皮肤科推广的经验几乎不存在可迁移性。百润在五年合作中从零开始搭建骨科推广,投入了较多试错成本和较长学习曲线。当行业消息称该项目“持续承压、整体亏损”时,未必是百润执行不力,只是能力底座与品类需求的结构性错配。
这也是为何安进没“换一家CSO继续外包”,而是收回自营。五年合作期是安进给外包模式的一次验证,可见本土CSO的皮肤科基因无法有效覆盖骨质疏松县域市场,继续外包,其边际收益只会递减。收回自营,是承认错误选择后的修正。
收回推广权是第一步。后续在于,安进能否在广阔市场跑通自营模式,以及账面是否达标。
安进中国目前团队规模在700人左右,业务覆盖近80个城市。该体量支撑核心城市大三甲的推广,但要覆盖县域和地市级医院,则是完全不同量级的组织下沉。自营广阔市场意味着从中央市场部到区域学术推广的完整能力延伸,人力成本、培训成本和管理成本都将显著上升。
外包随量,自营固定。县域要卖多少才够养自营?集采降价后,自营人效还能保正毛利吗?
生物药集采预期温和。安徽牵头全国联盟集采已纳入地舒单抗信息填报,预计2026年落地。已落地项目中,胰岛素平均降48.74%(国采最小),广东联盟人血白蛋白平均降33%、最高42%;化药通常降50%—90%,生物药明显更克制。
单抗集采不唯低价。专家称其最审慎,竞争看产能、质量、供应链而非单一价格。故普罗力降价空间有限,安进自营ROI窗口较宽裕,前提是集采落地前完成县域团队搭建磨合。
全球市场来看,普罗力2025年销售额44.14亿美元,同比增长1%,Q4单季同比下滑10%,美国本土已受到生物类似药冲击。但中国市场的不同,地舒单抗整体销售额2025年突破30亿元,2026年Q1接近9亿元,安进原研产品合计份额仍维持在八成以上,主力是普罗力。
根据Pharma ONE,国内已获批上市的地舒单抗生物药类似物(60mg)有5款,分别是博优倍、迈利舒、鲁可欣、恒盖、普博力。根据PDB显示,定价策略未对原研形成有效挤压。国产挂网价普遍在613元/支左右,与普罗力原研价格相差不大。
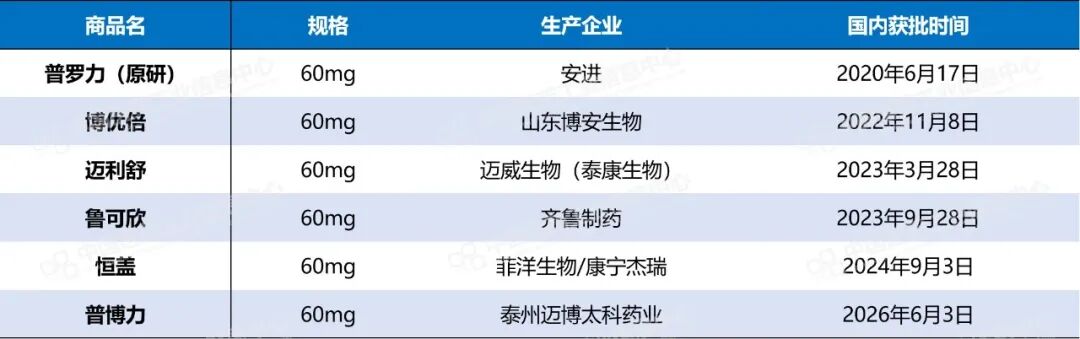
表1:国内已获批的地舒单抗(60mg)
数据来源:Pharma ONE药物研发大数据平台,中国医药工业信息中心
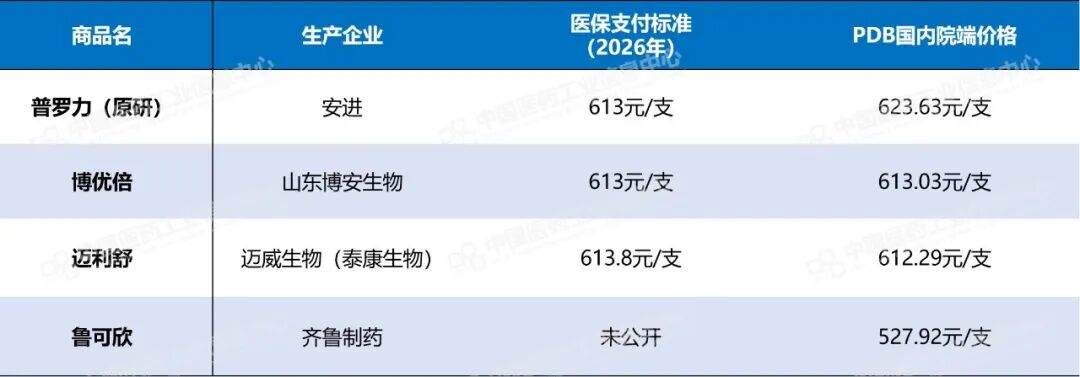
表2:国内院端地舒单抗(60mg)售价
数据来源:PDB药物综合数据库,中国医药工业信息中心
国内院端销售数据同样说明问题,对比MAT26Q2和MAT25Q2,齐鲁制药的鲁可欣、迈威生物的迈利舒、山东博安的博优倍的市场份额均有显著提升,但原研药的市占率依旧高达70.35%,国产类似药的整体放量节奏,未到威胁原研药的程度。
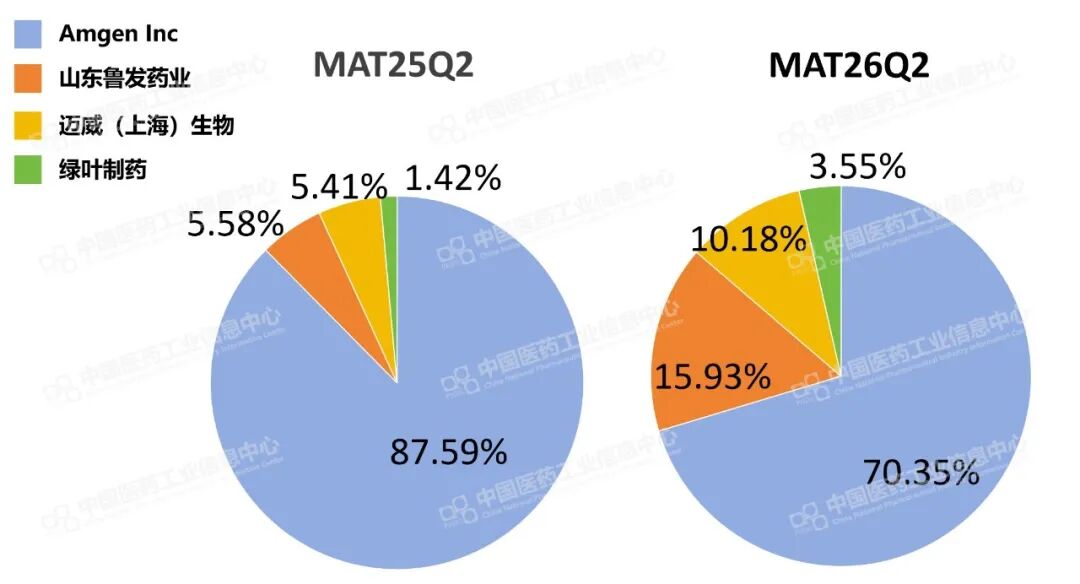
图1:国内院端地舒单抗(60mg)市场份额
数据来源:PDB药物综合数据库,中国医药工业信息中心
国产类似药按兵不动,是在等集采规则落地。这给了安进窗口期,价格战打响前,原研的处方惯性和品牌认知仍有壁垒。
安进在此时收回广阔市场,是用组织能力的确定性,对冲价格的不确定性。收的是推广权,布的是集采前夜的局。