
 五度妙笔
 企业透视镜
 API商城

 数据库
干货下载:美国MBS回报逻辑已重构,揭开2026下半年关键因素!
随着中国机构投资者不断推进其全球固定收益资产的多元化配置,美国机构抵押贷款支持证券(US Agency MBS)再度引起广泛关注。该资产类别具备充裕的流动性、卓越的信用质量以及备受青睐的收益潜力。然而,它所引入的风险特征也与传统国债及企业债有着显著不同。投资者面临的挑战不仅在于如何获得该资产类别的投资风险敞口,更在于当利率走势起伏、市场波动变化以及借款人转按揭意愿发生转变时,如何深入理解并有效管理抵押贷款投资组合的表现。这一区别至关重要。
与全球金融危机之前或紧随其后的几年相比,当下的美国机构MBS市场已经发生了根本性的变化。
在长达十多年的超低利率环境下,投资者在哪里能找到最大的票息收益(Carry)来提振微薄的回报?
抵押贷款的回报与利差究竟源自何处?
中国机构投资者如何理解机制的变化,并通过借鉴全球风险管理经验,占据更有利的位置?
长按或扫描二维码
获取全文
抵押贷款投资已步入全新时代
美国机构MBS的回报来源于票息收益、证券选择与主动风险管理的有机结合。要在这一领域取得成功,投资者必须理解不同证券在不断变化的市场条件下的潜在表现,并构建出能够应对各种可能结果的强韧投资组合。
抵押贷款的回报与利差究竟源自何处?
MBS投资的最鲜明特征,在于美国抵押贷款赋予了借款人/房屋所有人一项内嵌期权。作为期权的空头,MBS投资者在买入证券时可以获得扣除期权成本后的折价。而作为一种期权策略,需要指出的是,MBS投资者实际上是将这些期权出售给了并非完全理性或最优行权的借款人。这在一定程度上解释了为何在拥有极高信用质量的同时,MBS还能提供更高的利差收益。
然而,作为这些期权的卖方,也意味着MBS资产的价格表现会受到负价格凸性的影响。当利率下降时,房主倾向于办理转按揭,从而加速本金偿付。这意味着其久期会动态缩短,价格涨幅永远不会像静态久期预期的那样大;而当利率上升时,转按揭活动放缓,证券的预期寿命随之拉长。这意味着其久期会动态延长,价格跌幅往往会大于静态久期的预测。
对于评估美国机构MBS的投资者而言,这意味着证券选择(Security Selection)的重要性已不亚于宏观经济预测。随着利率变动或转按揭行为的改变,收益率相似的两只证券可能会产生截然不同的反应。因此,深入理解底层抵押资产已成为越来越重要的投资洞察来源。
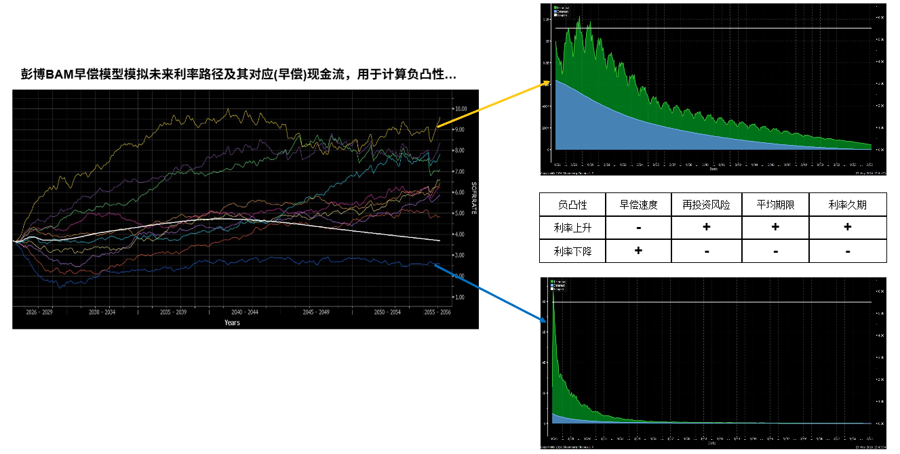
彭博机构抵押贷款(BAM)模型展示了不断变化的利率路径如何改变借款人的提前偿付行为,进而影响现金流、久期和负凸性——这些均是抵押支持证券最核心的行为风险。
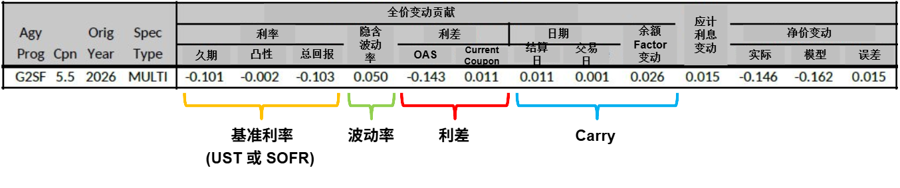
抵押贷款支持证券的回报源于多个相互作用的风险因素(包括利率久期、凸性、波动率、抵押贷款利差及票息收益),而非仅仅取决于利率本身。对这些组成部分进行分解,能让投资者更清晰地理解投资组合的表现。
这对中国机构投资者意味着什么?
对于中国机构投资者而言,随着在全球抵押贷款及结构化融资市场配置比例的增加,理解这些动态机制变得日益重要。证券选择不再仅仅基于静态收益率或久期,投资者还必须评估个券在不同市场条件下的潜在表现、现金流随时间演变的过程,以及潜在风险和收益来源可能出现在何处。
绩效归因也不再仅仅是一项报告撰写工作,它能帮助投资者明确哪些决策贡献了收益,哪些风险属于意料之外。情景分析则成为投资组合构建中不可或缺的一环,让投资团队能够在利率、转按揭活动或市场波动率发生改变之前,提前评估投资组合的应变能力。
您可在完整报告中继续阅读:
2026年下半年MBS投资的三大关键因素
如何在多种利率、利差和波动率情景下评估投资组合?
如今,领先的机构正采用怎样的投资工作流,助力基金经理、交易员、风控的协作?
成熟市场的经验为中国机构带来哪些启示?
……等更多精彩亮点
↑ 扫描二维码阅读完整内容 ↑
点击 “阅读原文” ,预约彭博终端演示。


