
 五度妙笔
 企业透视镜
 API商城

 数据库
固收指数月报 | 美联储下一步行动如何影响亚洲美元债投资者?
发布时间:2026-09-16来源:彭博Bloomberg
彭博是全球首家将中国债券纳入全球主流指数的指数提供商。彭博中国固定收益指数系列作为衡量中国债券市场的旗舰指数,为全球投资者提供了清晰且独特视角和观察。
《彭博中国固定收益指数月报》由彭博指数团队和彭博行业研究分析师共同撰写,为您呈现月度指数回顾、短期宏观经济和债市展望。
8月关键洞察
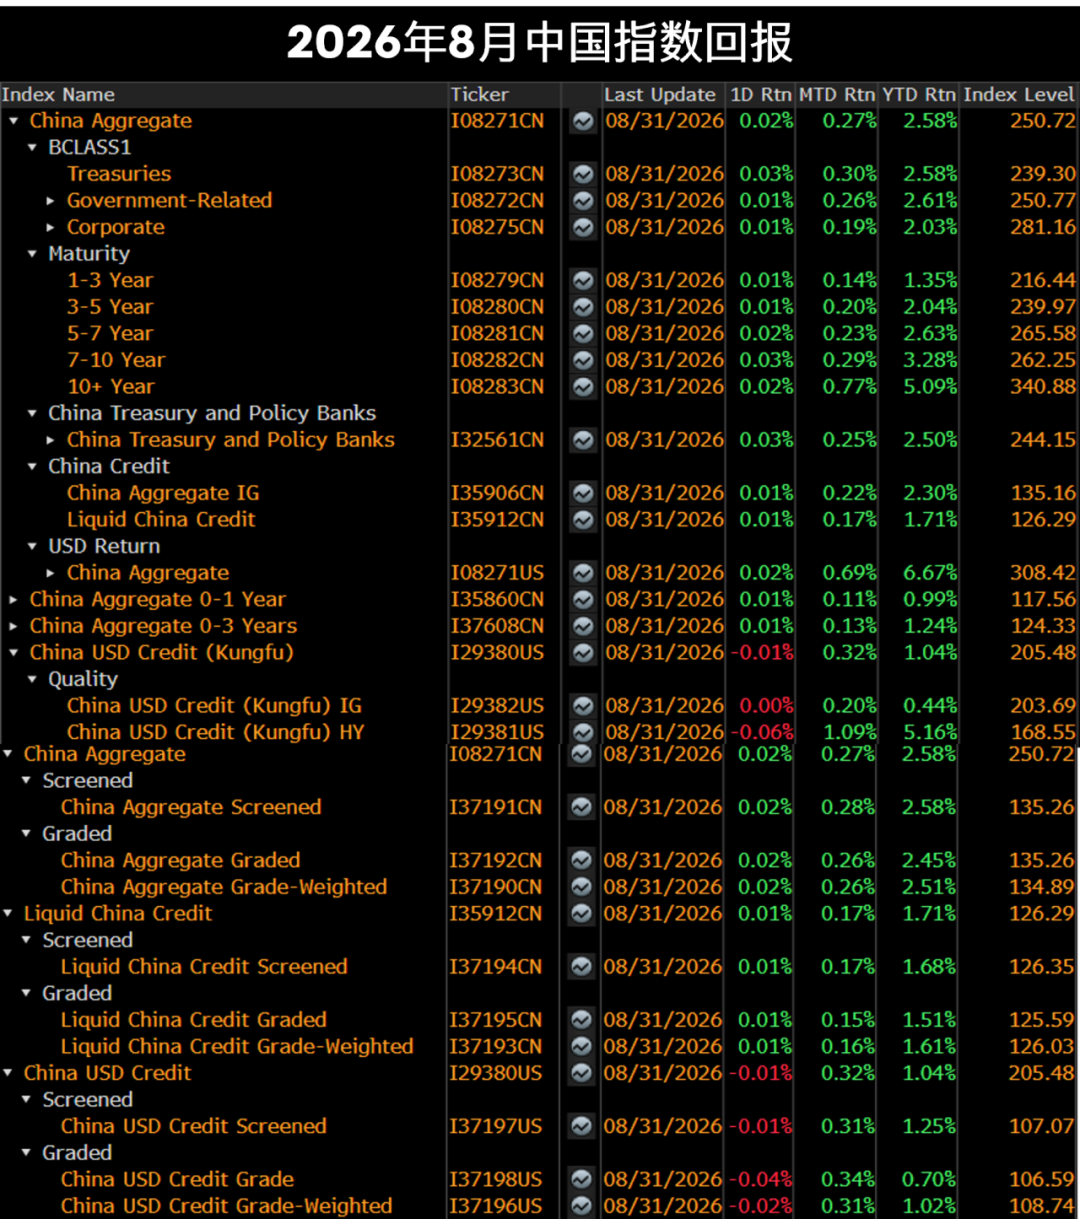
彭博中国综合指数(衡量中国债券市场的旗舰指数)录得0.27%的正回报,年至今回报达2.58%。指数30天波动率在本月有所下降。
中资美元信用债(功夫债)指数(衡量以美元计价的中国信用债的旗舰指数)8月录得0.32%的回报,年至今回报为1.04%。
彭博中国10年期以上国债指数的收益率为2.10%,彭博美国10年期以上国债指数的收益率为5.23%,中美两指数的收益率利差为-313个基点。
扫码阅读本期全文,
您可了解以下指数8月表现与调整摘要:
↑ 扫码免费下载报告 ↑
彭博行业研究观点
若美联储为了压低美债收益率而重启量化宽松,通常情况下亚洲美元债收益率也会随之下降。然而,一旦美联储恢复资产负债表扩张,套利交易极有可能面临平仓,信用利差预计将会大幅拉宽,从而抵消基准收益率下降带来的资本利得。对于亚洲投资者而言,这可能是最不利的情形。
在美联储政策不明朗的背景下,短久期美债收益率对亚洲(除日本外)高收益美元债指数回报率的拖累有限,使持有收益成为回报的主要来源。年初至今总回报率为4.82%,其中3.92%来自票息收益,利差收窄约50个基点增厚了回报,但部分收益被美债收益率上升所抵消。
扫码阅读本期全文,您还将了解:
扫码阅读完整报告
点击“阅读原文” ,让彭博为您演示终端更多内容。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。


