
 五度妙笔
 企业透视镜
 API商城

 数据库
汇观|关于医保的来龙去脉,看完你就明白该怎么做药了(干货满满)
在医药圈摸爬滚打近三十年,看过潮起潮落,今天想给大伙儿推荐一篇能让人真正静下来读完的“硬”文章。
作者 Stephen Wang 这篇《关于医保的来龙去脉,看完你就明白该怎么做药了》虽然写于去年,但我仍觉得值得转载到「汇观」栏目——好文章经得起时间检验,即使放到今天读来,它依然极具穿透力,值得咱们泛医药行业的相关同仁认真读一读。为什么强烈推荐?因为做药这行,产品端的突破固然重要,但真正决定行业走向的,往往是支付端的逻辑。在中国,医保就是这个逻辑的核心。
市面上很多文章谈医保,都在隔靴搔痒地讲政策、谈趋势。但Stephen这篇不一样,他是实打实地把医保的账本撕开揉碎了,一笔笔算给你看:钱到底从哪来、往哪去、眼下够不够花、未来还能撑多久。
不管你眼下做的是研发、注册、市场,还是做投资,只要在这个行业里,能不能走得长远,终归绕不开这个“钱”字。这不仅是一篇解读医保的文章,也是帮你看清行业底层逻辑和生存法则的指南之一。
by 汇聚南药创始人 老金
我们之前的文章跟大家探讨过中国医药市场的增长逻辑发生的改变,医保作为支付端的决定性力量影响了医药市场的走向。想要在中国医药市场发掘增长机会,必须了解中国医保体系发展的历史,现状以及未来趋势。
中国医保体系的发展历史
中国医保体系的发展历程从90年代开始启动建设,至2017年左右基本建成并实现了对人口的全覆盖,可以分为几个关键阶段:
1.城镇职工基本医疗保险制度建立(1992-1998)
1992年,国务院发布《关于深化企业职工医疗保障制度改革的意见》,推动医疗保险制度改革。1994年,江苏镇江和江西九江率先进行城镇职工基本医疗保险制度改革试点。1998年,国务院正式确定城镇职工基本医疗保险制度框架,实行社会统筹与个人账户相结合的支付模式。
2.新型农村合作医疗制度试点(1999-2003)
1999年,新型农村合作医疗制度开始试点,采用个人缴费、集体扶持和政府资助相结合的筹资方式。2003年,“非典”推动了新农合制度的全面推广。
3.城镇居民基本医疗保险制度试点(2007-2008)
2007年,国务院提出逐步建立以大病统筹为主的城镇居民基本医疗保险制度,主要以家庭缴费为主,政府适当补助。2008年,城镇居民基本医疗保险制度在全国范围内试点。
4.全民医保体系的建立(2009-2016)
2009年,国务院发布《关于深化医药卫生体制改革的意见》,提出加快建立覆盖全民的基本医疗保障体系。2016年,国家卫生计生委、财政部等五部门联合印发《关于做好2016年城乡居民基本医疗保险制度整合工作的通知》,推动城镇居民医保与新农合的整合,形成统一的城乡居民基本医疗保险制度。
5.医保支付方式改革与高质量发展(2017-至今)
2017年,国家医疗保障局成立,推动“三医联动”改革。近年来,医保支付方式改革成为重点,包括按病种付费、DRG(诊断相关组)和DIP(按病种分值)等支付方式的推广。2021年,国家医保局印发《DRG/DIP支付方式改革三年行动计划》,进一步优化医保支付机制。
从上面的介绍可以看到,中国医保体系是随着社会政治经济的发展而逐步发展起来的,在中国这样一个地理跨度极大,人口众多,经济发展不平衡不同步的国家,建立一个大一统的全民医保体系必然会带入各种历史,经济甚至文化的影响因素。而伴随着医保系统的逐步建成和全覆盖,尤其是2017年之后,叠加宏观层面的人口老龄化,经济减速,医保进入了以支付方式改革为重心的阶段:一方面,医保基金的收入增速在下降,另一方面总体支出又在不断增长。如何提升医保制度的公平性、可持续性和效率成为更加艰巨的改革任务。
目前中国医保系统的结构以及运行状况
目前中国医保系统由如下部分构成:
1.基本医疗保险:包括城镇职工基本医疗保险和城乡居民基本医疗保险,是我国医保体系的主体部分,由国家医疗保障局负责运营。
2.补充医疗保险:包括城乡居民大病保险制度、企业补充医疗保险等多种形式,是基本医保的延伸;商业医疗保险近年来越来越受到重视,未来将是基本医疗保险最重要的补充。
3.医疗救助:针对医疗费用负担较重的困难患者,是医保体系的托底保障;由政府主导,包括财政拨款的医疗救助基金和慈善、互联网个人大病求助平台等社会力量在内的多方参与。
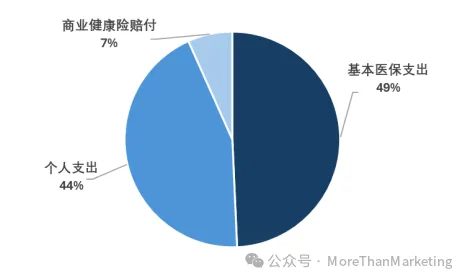
显而易见的是,在总体支出中,基本医保起到了顶梁柱的作用,在2023年中国居民医疗健康支出中,统计直接用于支付的医疗费用的构成,基本医保支出达2.8万亿元,占总医疗支出的49%;个人支出2.5万亿元,占44%;商业健康险赔付0.38万亿元,仅占7%。
而基本医保又由两部分构成:职工医保和居民医保。
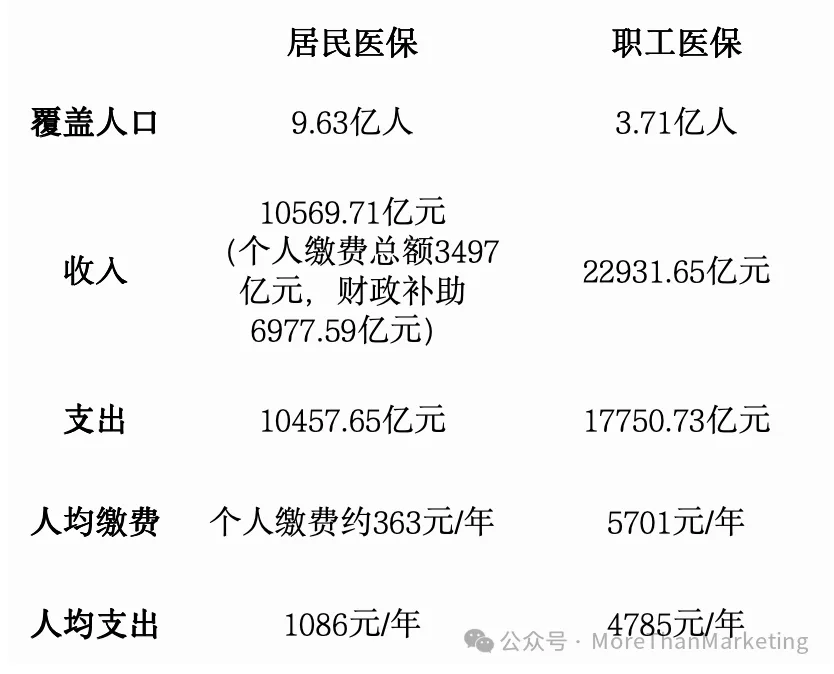
由于两种医保形式收支结构完全不同,给医保基金来了完全不同的影响:
截至2023年底,中国基本医疗保险参保人数达到13.3亿,医保基金总收入为3.3万亿元,总支出为2.83万亿元,结存为5039.59亿元,显示出医保基金总体运行平稳,结余比例保持在14%-17%之间。其中职工医保整体较为健康,年均结余率能够达到20%左右,占总结余的81%;而居民医保当期结余仅为112亿元,较往年大幅下降,部分地区甚至出现当期赤字。
而据最新的报道,经济发达的城市居民医保竟也持续出现赤字:2024年北京市城乡居民医保基金收入119.57亿元,支出124.83亿元,收支缺口较上年扩大2.3%;天津市基金收入58.8亿元同比下降0.2%,支出72.4亿元同比增长1.3%,缺口规模竟然相当于当年收入的23%。
造成这种差异的主要原因是:居民医保的缴费标准低,主要靠财政补贴运行(占比达60%),总体筹集资金量只相当于职工医保的10-20%。 而这部分人口的绝对数量巨大(9.63亿),对应的医疗需求更加庞大,对资金的消耗速度更快。
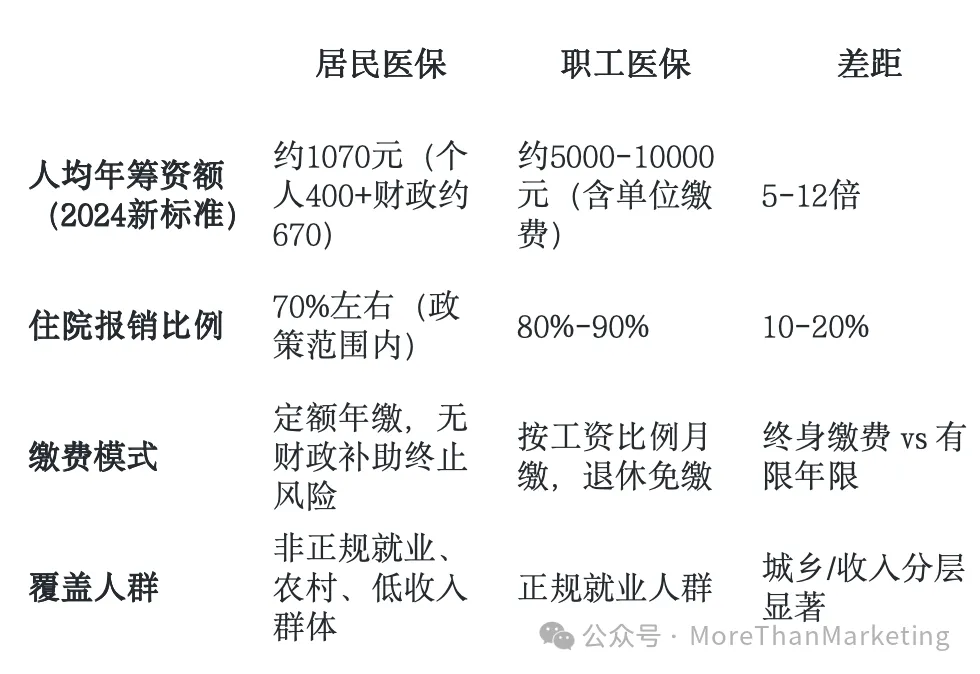
而职工医保这部分,尽管目前看总体基金状况还不错,但在老龄化大趋势下退休人数不断增加,而退休后就只花钱不交钱,部分地区职工医保也已经显现穿底风险,有研究预估上海将在2025年首次出现职工医保收不抵支,而南京的模型显示赤字将在2028年左右发生。
看完上面的介绍,设想一下,如果你是医保局的负责人,面对一个医疗需求快速增长(老龄化,新技术等),而筹资能力只能缓慢增长(与GDP挂钩)的这样一个医保基金,办法其实也就那么几个:
1.节流:砍价省钱+提升效率
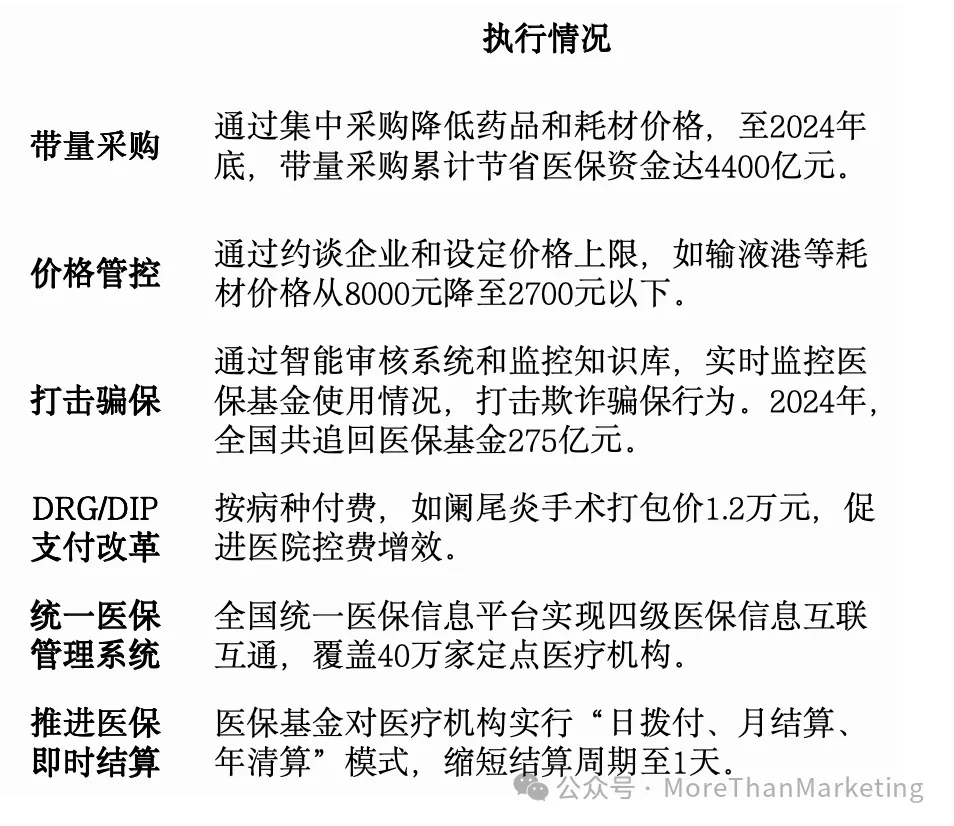
2.开源:努力增加资金来源
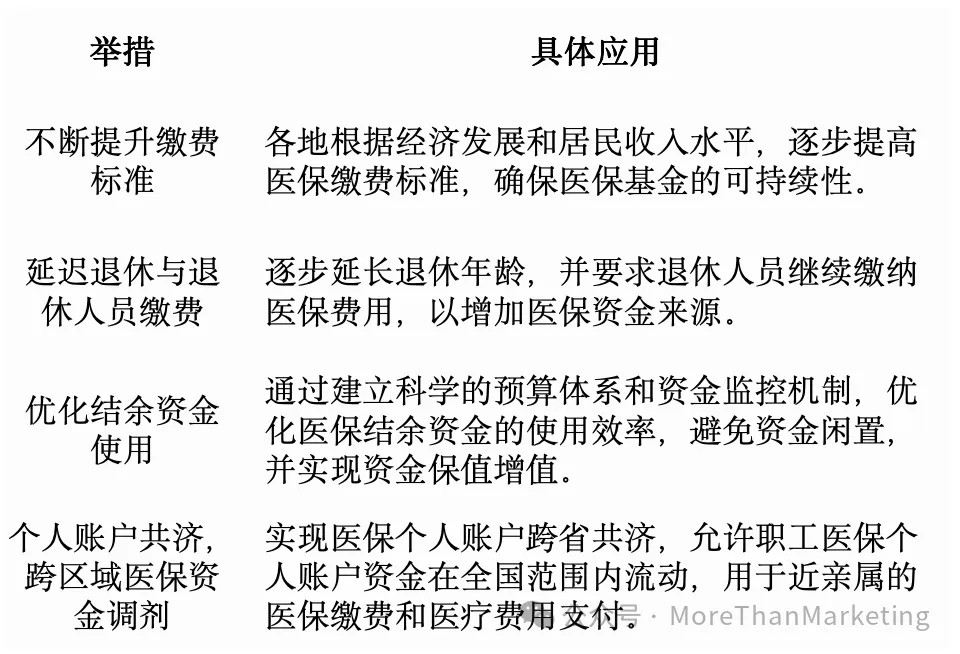
3.甩包袱:大力开发医保之外的支付方式,满足不断增长的多元医疗需求
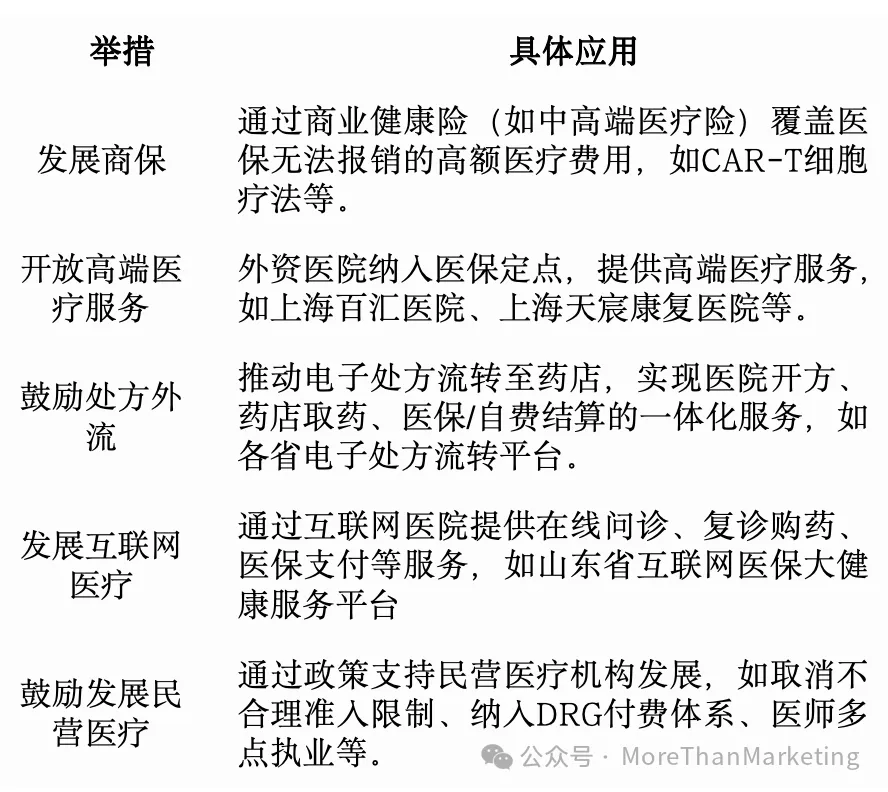
看清楚了这三个方向,未来医药市场的发展也就逐渐清晰了:
1.医保控费是个长期过程,医保覆盖的产品和服务都不可避免地受到影响:
持续的带量采购会将仿制药的价格降至成本区;而这部分节省出来的可用资金会越来越少,能够分给创新药的金额除了这部分之外,最终还要依赖医保总盘的增长,也就是5%左右(GDP)。这里做一个粗略的推算,每年带量采购节省300-400亿资金(逐渐减少),其中80%给到创新药;医保资金每年消耗在药品报销上面大约8000亿左右,年均5%的增量能有一半支持创新药,约200亿,则每年创新药能够获得的增量资金是500亿的水平,这个数字要支持市面上已上市在专利内和当年刚上市的所有创新药的增长还是相当紧张的(2019年到2024年累计批准的1类创新药数量就达188个),也决定了中国目前医保主导的医药支付环境下,很难出现像欧美市场动辄几十亿上百亿美金的重磅炸弹产品。
2.医保为了增加收入来源必然对现有的体系做巨大的结构化调整
提升个人和单位的缴费标准,延迟退休等政策虽然在操作中引发了社会的巨大争议,但从医保资金长期安全运行来看,是不得不做的动作,不仅中国如此,只要是建立了全民医保系统的国家都会走到这一步。
而另一方面,由于我国医保在建设的过程中存在多套系统,不同系统不同地区间的资金收支情况差异很大,如前文提到,有些地方的医保近几年已出现收不抵支的现象,居民医保由于过度依赖财政补贴,更容易出现赤字。而为了维护医保的信用,确保老百姓看病能够及时得到支付,就只能利用资金相对充裕的职工医保,借助亲属共济等政策来弥补亏空。甚至有政策信号要整合居民医保和职工医保,这么做恐怕引起的震荡将比延迟退休更大:想想一个企业职工每年自己加单位医保缴费额是参加居民医保市民的十倍,现在要把你交的钱跟他交的钱合并起来一起花,公平性何在呢?
写到这里我又想起喜欢站着说话不腰疼,鼓吹免费医疗的李玲教授,免费医疗还是收费医疗最后都是有人要承担这个代价的,要么增加税收,要么增加个人医保缴费,羊毛出在羊身上,请李教授以身作则,率先捐钱支持已经出现亏空的北京居民医保。
3.必须尽快开发多种支付方式,减少对医保的依赖,给患者更多选择。
医保这么难,社会各界对医疗现状满意吗?制药产业连续几年收入利润下滑,老百姓抱怨买不到原研药,医生觉得DRG捆住了他们的手脚没法好好看病。管理者显然也已经看明白了这个问题,近两年陆续出台了各种包括鼓励商业保险发展,发展外资医院,发展民营医疗,鼓励处方外流等等政策,这些政策的核心就是:想要享受更好的医疗服务,用更好的药,就要多交钱。医保要逐步淡化无所不包的保姆角色,要相信老百姓有充分的意愿和能力投入更多在自身健康上面,要给大家更多的选择权,不但可以享受集采产品的性价比,也可以买到品牌保证的原研药。
中国的医保体系经过了几十年的建设,在2017年左右基本实现了实现了对人口的全覆盖,也在很大程度上解决了老百姓看病支付的问题,可以说是功在当代。但从全世界各国的经验来看,大一统的,以公益性为主导的医保系统最后都不可避免地陷入筹资困境,市场化改革不可避免。医药企业必须认清形势,顺应趋势,结合自身优势找准定位,要做集采市场就把规模和成本做到极致,要做创新药就要在追求临床价值的前提下做差异化,又或者深入研究消费者体验,开发消费医药市场。定位清晰的前提下再去制定合理的经营策略和增长目标,才能确保在市场转型的过程中获得增长空间。

「汇观」是汇聚南药的转载栏目。
我们相信,值得关注的行业信号,往往来自不同方向的观察。本栏目不定期转载来自行业同仁、校友的有观点、有深度的文章,希望为读者提供多一个看问题的角度。
欢迎读者、校友、社群伙伴推荐好文,也欢迎自荐来稿。


