
 五度妙笔
 企业透视镜
 API商城

 数据库
仿制药大面积亏损,集采到底淘汰了谁?
2026年半年报披露收官,A股超500家上市药企成绩单尽数出炉。其中有超过110家企业陷入亏损,亏损金额破亿的企业多达31家。
创新药企业处于研发投入期,阶段性亏损早已是行业共识。但这一轮财报风暴里,更值得警惕的,是仿制药企业集体承压。都说仿制药日子艰难,到底难到什么程度?
前段时间药圈观察局初步统计了24家仿制药相关药企,24家企业合计亏损约22.8亿元。亏损榜单上前三名——东阳光药、江苏吴中、双鹭药业,三家合计亏损约11.2亿元,占到这24家亏损总额的49%,接近半壁江山。翻看各家财报说明,绝大多数亏损药企,都将业绩下滑的首要原因指向集采。
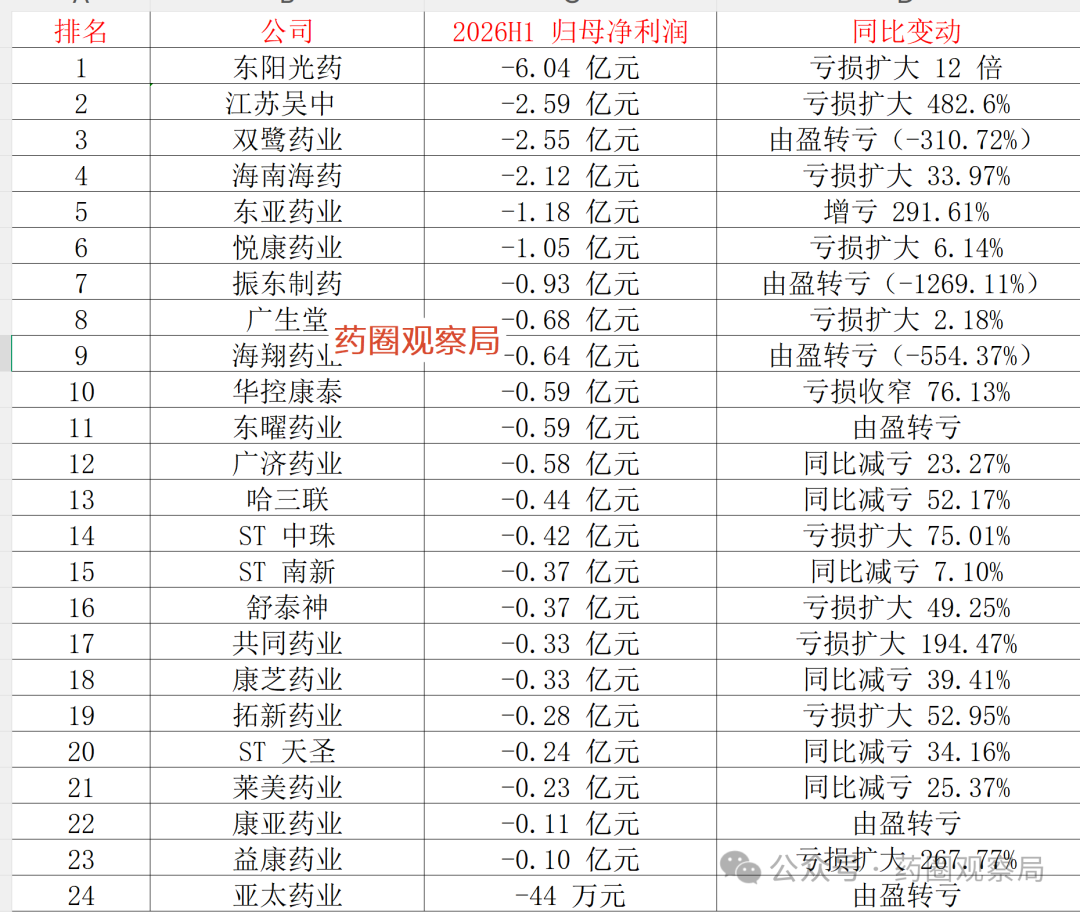
图片源自:药圈观察局
截至2026年8月,国家层面已落地12批药品集采,累计覆盖555种药品。自2018年集采改革启动至今,药品与耗材集采累计节约医保基金约4400亿元。就在2026年7月31日,备受关注的第12批国家集采在上海开标,65个品种采购全部落地;本次共有495家企业859个产品参与投标,327家企业521个产品拟中选,整体采购规模约600亿元,创下历届集采规模新高。
国家集采之外,地方联盟采购也在持续扩容。湖北牵头的全国中成药联盟采购已开展4批,累计覆盖305种药品;山东牵头中药饮片联盟第二批集采于2026年6月开标,41个品种、786家企业的2万余个产品拟中选。从化学仿制药,到中成药,再到中药饮片,集采的触角正在向医药全品类持续延伸,过去依靠院内渠道溢价生存的时代,彻底落幕。
数据层面出现一个极具割裂感的现象:2026上半年,158家化药上市公司合计营收2749.33亿元,同比仅增长1.66%;而归母净利润合计327.96亿元,同比大增23.96%。利润增速大幅跑赢营收增速,直白说明行业两极分化加剧:头部企业赚得盆满钵满,尾部企业持续失血亏损。
石药集团2026年上半年归母净利润60.94亿元,同比大涨139.2%;翰森制药净利润42.58亿元,同比增长35.8%;百济神州净利润32.71亿元,同比暴涨627%。梳理这几家头部企业不难发现共性:拥有扎实稳定的仿制药基本盘,依靠规模化生产控制成本,同时创新管线陆续进入收获期,仿创协同形成对冲,抗风险能力极强。
一边是头部企业仿创双轮驱动,利润高增;另一边是大量中小仿制药企营收萎缩、持续亏损。很多人简单把账算成“集采导致仿制药企业亏损”,但事实并非如此。
集采带来的是价格重构,而非单纯消灭仿制药利润。中标企业拿到稳定的院内放量,只要具备成本优势,依然可以实现盈利。真正被市场淘汰的,从来不是做仿制药的企业,而是只做仿制药、没有规模与成本壁垒的企业,是长期产品同质化、管线单一、不思进取的企业,还有内控缺失、存在违规经营问题的企业。
集采的底层逻辑,是挤掉药品流通环节的虚高水分,把药价还给患者与医保。改革的初衷不是打倒仿制药产业,而是倒逼行业出清,淘汰落后产能。
过去热门仿制药品种动辄几十家企业扎堆申报,大家拼销售、拼渠道,而非比拼生产成本、制剂技术和质量。一致性评价投入高昂,不少企业重金完成BE试验,产品刚获批,就撞上集采大幅降价。产能分散、开工率不足,单位生产成本居高不下,报价一旦失手丢标,核心品种直接丢失公立医院市场;就算勉强中标,低价也难以覆盖前期研发、生产线改造的固定投入,亏损随之而来。
赛道红利消失之后,仿制药企业走到分水岭。单纯跟风做普通口服固体制剂的红海玩家,生存空间持续被压缩;而深耕复杂制剂、缓控释制剂、注射剂等高壁垒仿制药,或是依托自身制造能力承接CMO业务,走仿创结合路线的企业,才能在薄利时代站稳脚跟。
大浪淘沙之下,仿制药行业已经告别野蛮生长。集采是放大镜,放大了企业原本潜藏的成本短板、管线短板与管理短板。未来仿制药赛道,不再是“拿到批文就能赚钱”,技术、成本、管线布局,才是活下去的核心底牌。
信息来源:E药学苑
免责声明
“汇聚南药”公众号所转载文章来源于其他公众号平台,主要目的在于分享行业相关知识,传递当前最新资讯。图片、文章版权均属于原作者所有,如有侵权,请在留言栏及时告知,我们会在24小时内删除相关信息。
本平台不对转载文章的观点负责,文章所包含内容的准确性、可靠性或完整性提供任何明示暗示的保证。
喜欢的点个“看一看”和"喜欢"吧
不然微信推送规则改变,有可能每天都会错过我们哦~


