诺华资深高管接位传奇帅位释放了什么信号
发布时间:2026-09-16来源:汇聚南药
9月15日,传奇生物宣布,董事会任命张颖(Ingrid Zhang)为公司首席执行官,自当天起生效;她接替的是7月起担任临时首席执行官的Alan Bash,后者回到原来的位置,继续负责旗舰细胞治疗产品Carvykti的业务。任命公布当天,公司盘前股价上涨接近3%。
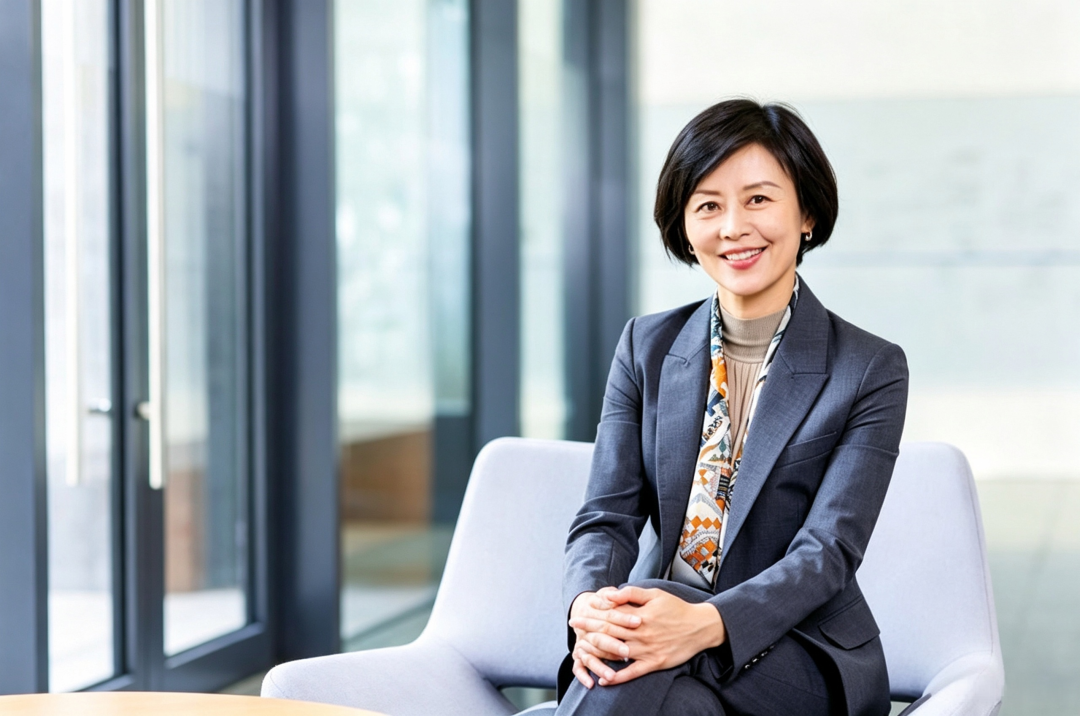
这次换帅的起点在7月。7月22日,在任7年的首席执行官黄颖通知董事会辞去首席执行官及董事职务,7月24日生效;7月27日公司对外公告,写明这次辞职并非源于与公司在经营、政策、财务报表或内控方面存在分歧,同时宣布由CARVYKTI业务总裁Alan Bash出任临时首席执行官,继任者的搜寻同步启动。消息公布当天,公司股价盘中一度下跌约15%。黄颖在离任声明里说,自己对战略、管线和长期增长机会依然高度乐观,优先事项清晰、战略不变,重点在执行;董事长则把这7年定义为把传奇生物从一家先驱细胞治疗公司做成全球领导者的过程。这不是一次难堪的离开,但市场当天的反应说明,投资者并不满足于"战略不变"这四个字。中间还插着一个细节。7月15日强生财报日,Carvykti第二季度净贸易销售额6.57亿美元、同比增长48%,创下单季纪录,其中美国市场4.72亿美元、美国以外1.85亿美元;同一场电话会上,强生强调另一款双特异抗体组合在二线多发性骨髓瘤的数据优势,传奇生物当天股价跌了10%。产品在放量,估值在承压——后面所有的事,都要放在这句话里看。张 颖
传奇生物首席执行官
张颖2011年加入诺华,到今年8月离开,正好15年。这条路径的完整度,在跨国药企的中国高管里并不多见:起点是诺华中国的特药总监,行业媒体报道称诺华中国的特药团队由她一手组建;2015年前后调任诺华波兰总裁,管一个中等规模市场的整体生意;2017年回到中国,出任诺华制药中国总裁;2022年6月诺华把制药与肿瘤业务合并为创新药物部之后,她任创新药物中国总裁兼董事总经理;2023年10月升任诺华中国区总裁兼董事总经理;2024年6月1日起转任诺华国际业务部首席商务官,常驻巴塞尔,领导商业上市战略团队,一直到今年8月。进诺华之前的那一段同样成体系,而且比公开资料里常见的说法更长:她在阿斯利康待了6年,从2005年到2011年,最后担任的是肿瘤与中枢神经系统事业部负责人;再往前,她在辉瑞和麦肯锡担任管理职务。学历也在这条线上——按公司提交给美国证券交易委员会的文件,她是沃顿商学院工商管理硕士,方向是金融与战略,此前在宾州州立大学拿到化学工程硕士,本科在莱康明学院读化学。技术底子加商科,这条路解释了后来她为什么能在跨国药企里一路做到全球商务的第一排。她同时自2023年2月起担任梅特勒-托利多的董事,并曾任RDPAC副主席,3次入选福布斯中国杰出商界女性100。一份是增长。她执掌中国区期间,2023年诺华中国区净销售额33亿美元、同比增长17%,诺华全球当年是454亿美元、增长10%;2024年中国区净销售额39亿美元、同比增长21%,而诺华全球增速是12%。这两年诺华在中国的增速都明显快于公司整体。另一份是准入。截至2024年3月,诺华在中国获批的创新药及新适应症超过100款,其中近40款进入国家医保目录。往前追到2019年,她本人在受访时给过的数字是:诺华在华30年上市约62个药品,近两年新上市15个,未来5年预计再上市32个。这两份成绩单对应的是两种完全不同的能力,一种是把新药推上市,一种是把上市的药推进支付体系。跨国药企的中国区总裁不少,能把两件事同时做出来的不算多,尤其是在集采和医保谈判把价格压到最低的那几年里。这两件事也是细胞治疗产品在全球市场最难的两关——产品批了不等于卖得动,卖得动不等于有人付钱。从中国区总裁到国际业务首席商务官,这条升迁路径一度被看作"中国经验全球化"的样本,但她在首席商务官的位置上只待了2年多一点;8月19日诺华内部公告她决定离任、寻求外部发展机会,第二天21世纪经济报道给出的解读是,这"不仅是一位高管个人职业生涯的转折,更是跨国药企在华战略进入深度调整期的时代缩影",同一篇报道引的分析还点到了另一层:把区域市场的成功经验复制到全球层面,并不容易。一个月不到,答案落在一家中国背景的细胞治疗公司身上。还有个时间上的巧合:她刚在诺华走完"管一个国家的生意"到"管美国以外的所有市场"这一步,传奇生物此刻最缺的,正好是后一种经验。Carvykti去年全年的全球净贸易销售额约19亿美元,今年上半年约12.5亿美元;第二季度6.57亿美元、同比增长48%,第一季度5.97亿美元、同比增长62%——其中第一季度美国市场增长36%,美国以外市场增长222%。公司第二季度录得调整后净利润6300万美元,是上市以来第一次实现公司层面的单季度盈利;产品已在19个市场上市,员工超过3000人;与合作方强生的分成结构是2017年定下的,中国以外的市场按利润五五分成,中国市场传奇生物保留70%。压力同样清楚。同一适应症上,强生手里握着不止一款双特异抗体,其中一款组合在三期研究里拿到了无进展生存风险显著下降的数据,这对Carvykti的长期份额是个实打实的变量。管线这边,一款靶向DLL3的实体瘤CAR-T在今年美国临床肿瘤学会年会上公布了数据,一款体内CD19/CD20双靶CAR-T在欧洲血液学协会年会上给出了首次人体读数,两条线都还在早期。把两栏数字放在一起看,有个地方不太对称:第二季度美国市场4.72亿美元、美国以外1.85亿美元,非美市场大约只占四分之一,可非美市场第一季度的增速是222%。增长最快的那一块,偏偏是基数最小的那一块。把她的三段经历拆开,对照传奇生物现在的问题,这次任命大致指向三件事。第一件事是支付与非美市场,这也是最急的一件。她在诺华中国练出来的是"上市之后怎么进支付"的能力,在国际业务首席商务官的位置上打交道的则是美国以外的整体市场。细胞治疗产品的支付谈判在每个国家都是一场硬仗——定价、商保、医院端的成本核算,哪一环都不比临床试验轻松,而这正是她的主场。第二件事是从一款产品到一个组合。她领导的商业上市战略团队,做的是产品还没批之前的商业化准备:市场优先级、定价框架、上市节奏、团队与供应链的排布。传奇生物现在的收入几乎全来自一款产品,管线里的实体瘤和体内CAR-T什么时候能接上,决定这家公司到底是"单品种公司"还是"平台公司"。把商业化的前置工作做进研发节奏,是国际大药企的常规动作,也是传奇生物过去几年没有硬性需要的能力——一款产品在放量的时候,通常顾不上这些。第三件事是中国资产与全球资本之间的接口。她熟悉中国的监管、支付与医院体系,也在美国以外的全球商业化体系里待过,这种组合在当下的行业里不多。中国创新药的对外授权这两年在加速,交易结构从单纯的产品授权走到平台合作、合资和NewCo;对一家在美国上市、产品又在全球销售的中国背景公司来说,下一阶段要处理的关系不只是卖药,还包括跟跨国伙伴在多市场的分工、以及在资本市场上把管线讲成可验证的里程碑。这类事,纯技术出身的人做起来事倍功半。这三件事都不是换掉一个首席执行官就能自动解决的,但它们依赖同一件东西:商业化经验。传奇生物过去两年的组织重心在临床和产能上,现在把商业化的位置提到最上面,说明公司判断自己的瓶颈已经从前端移到了后端。换人解决的是执行层面的问题,不解决赛道本身的难题。细胞治疗的成本结构、产能瓶颈,以及疗法之间越来越挤的竞争,都还在原地;一款产品撑起一家公司的结构没有变,第二增长点什么时候出现,仍是这家公司最硬的考题。她接手的是一家已经跑起来、也已经开始被追问的公司——有分析师把前任的离任称为"喜忧参半的信号",理由是投资者对这家公司近期的股价表现本就不满。薪酬结构能读出一层意思。按公司提交给美国证券交易委员会的文件,她的基本年薪95万美元,年度现金奖金目标为基本年薪的90%,另有一次15万美元签约奖金,12个月内因故离职全额追回、12到24个月内离职追回50%;初始股权激励授予日公允价值目标不低于1000万美元,自2027财年起年度股权激励目标同样不低于1000万美元,并附带控制权变更保护。签约奖金带追回条款、股权按年度重复授予,这类安排说明公司对任期的预期不是一两年——人事安排的时间尺度,有时候比公告里的措辞更能说明战略意图。第一件,Carvykti的放量曲线会不会被竞争对手压住,增长还在,但比较的口径已经变了。第二件,实体瘤CAR-T和体内CAR-T这两条线,至少要有一条在12个月内拿出能撑起估值的东西。第三件,非美市场的收入占比会不会抬起来——第一季度美国以外222%的增速已经是个开头。这三件事有答案之前,任命公告写得再漂亮,也只能算开场。前面聊的都是事实,后面加几条个人的大胆猜想,仅代表个人观点,众位看官权当娱乐。猜对了算我运气好,猜错了回来改。先说中国这一摊。Carvykti的分成结构里,中国市场对传奇是最有利的一块,利润留七成,可这块一直没跑起来——产品2024年8月就在中国获批,此后中国市场的定价和销售进展披露得很少,2025年6月还有媒体报道它的中国销售团队出现调整。卡点在支付,自费的百万级价格,量放不出来。所以我押她上任后第一件大事就是中国业务重启,但定价的锚不会再是"百万上下":合源生物99.9万元、药明巨诺129万元是2021到2023年那批产品留下的价格带,恒润达生的恒凯莱2025年7月上市时直接定在89.9万元,是目前国内最低的一款,而且靠这个价格在2026版沪惠保里顶掉了复星凯特的奕凯达。惠民保的CAR-T目录是按价格挑品种的,传奇想进去就得在价格上让一步。再往前看,恒润达生在招股书里用的行业模型是120万元起步、每年降5%,到2030年国内CAR-T行业定价约84万元;基本医保那边,业内测算要进去得压到30万元级别。真正要变的地方在付钱的方式:首版商业健康保险创新药品目录2026年1月已经执行,19个药品里含5款CAR-T,还带"三除外"——不纳入医保自费率考核、不纳入集采替代药品监测、相关病例不纳入按病种付费,这是高价药进院的第一条实打实的通道;再叠加城市惠民保、按疗效付费和分期,把一次性的巨额支出摊开。这套东西真跑通了,它的价值超过一笔收入,会成为别的昂贵疗法可以照着抄的模板。三个月里看三处就能判断:有没有跟保险公司或者健康险科技公司的合作公告、进没进地方惠民保和商保创新药目录、条款里有没有按疗效付费。体内CAR-T那条线,我赌得早一些。现在只有一次首次人体读数,但真正决定它价值的是成本结构:免单采、免清淋、免个体化生产,细胞治疗想让支付方买单,只能往这个方向走。12个月内启动中国IND、同时推美国申报,我认为是大概率;更早见报的,很可能先是跟一家跨国药企的区域合作消息,临床数据排在后面,因为递送和载体工艺正好是跨国药企手里最成熟的那部分。这条不难验证,IND受理和默示许可都有公开记录,合作公告里的区域划分也藏不住。还有一条,我胆子放得更大。她的履历里没有研发,全是商业化和全球运营,这类人最拿手的事情,是把资产装成可以交易的样子。所以我猜她会动一次结构:把体内CAR-T或者实体瘤管线拆到一个新主体,新公司、合资、分拆都有可能,拿海外权益换跨国药企的临床推进能力和现金,中国区和平台自己留着。这两年国内细胞治疗公司出海,走得最多的就是这个路数。新设子公司或者合资主体的公告、管线资产权属的变更、哪条线交给谁负责哪个区域,这三样只要出一件,方向就清楚了。三条都是猜想,不是结论。有一件事我倒是不用猜:董事会把商业化的位置提到了最上面,说明在他们眼里,这家公司的瓶颈已经不在前面那半段了。信息来源:同写意
“汇聚南药”公众号所转载文章来源于其他公众号平台,主要目的在于分享行业相关知识,传递当前最新资讯。图片、文章版权均属于原作者所有,如有侵权,请在留言栏及时告知,我们会在24小时内删除相关信息。
本平台不对转载文章的观点负责,文章所包含内容的准确性、可靠性或完整性提供任何明示暗示的保证。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库